


每周亮点
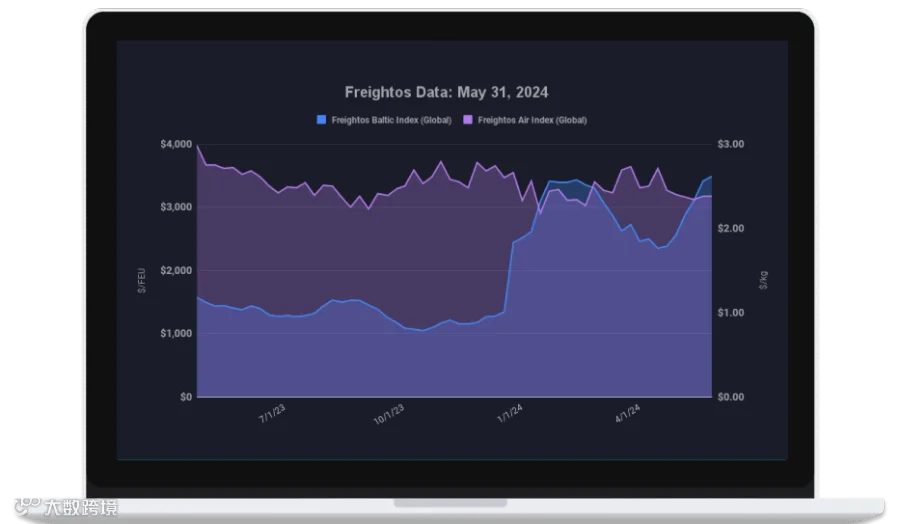
海运运价——Freightos波罗的海指数
- 亚洲至美国西海岸(FBX01):周线上涨2%,报5,030美元/FEU。
- 亚洲至美国东海岸(FBX03):周线上涨6%,报6,724美元/FEU。
- 亚洲至北欧(FBX11):周线上涨3%,报5,022美元/FEU。
- 亚洲至地中海(FBX13):周线持平,报5,640美元/FEU。
空运运价——Freightos空运指数
- 中国至北美:周线下跌5%,报5.43美元/公斤。
- 中国至北欧:周线下跌4%,报3.87美元/公斤。
- 北欧至北美:周线下跌2%,报1.7美元/公斤。
市场分析
红海危机致全球运力紧张,新加坡拥堵加剧
受海运旺季提前及红海改道双重影响,本周港口拥堵、设备短缺及运价高企问题持续。据估算,全球拥堵已消耗约7%的总运力,其中新加坡港最为严重。因船舶改道导致中东及红海方向中转货量增加,加之承运人为恢复船期跳港,进一步推高了亚洲区域内集装箱流量。目前,新加坡港正重新启用闲置码头以缓解四十余艘船舶长达七天的等待压力。
相比之下,北欧和北美枢纽尚未出现由红海局势引发的严重扎堆现象。萨凡纳港和查尔斯顿港近期的积压呈下降趋势,此前延误主要源于基础设施项目及软件故障。
即期运价重回峰值,长期合同履约率下降
供需失衡已将亚洲出口运价推回至年初农历新年与红海危机重叠时的峰值水平。尽管近期运价暂稳,但预计六月初将迎来新一轮显著上涨。随着运力与设备紧缺,即期运价较长期协议高出数千美元,年度合同的可靠性大幅降低。
Freightos调查显示,自五月初以来,近70%持有长期海运合同的BCO(实际货主)和货代遭遇甩柜、被迫转入即期市场或面临重谈涨价。对于局势持续时间,40%的受访者认为未来两个月内随旺季需求缓和将改善;26%预计中断将持续至第四季度初;其余则认为可能延续更久。

空运需求分化,电商政策变动引发局部拥堵
五月空运需求保持强劲,但新一轮海运中断尚未引发大规模货量转移。Freightos数据显示,中国至欧美运价小幅回落,南亚航线持稳;而中东出口运价自五月底反弹12%-25%,反映出海运恶化带来的海空联运需求回升。
B2C跨境电商曾是支撑中欧、中美空运需求的主力,但随着Temu撤出美国市场及Shein面临挑战,相关动力减弱。此外,美国海关提高微量免税条款(de minimis)申报要求及查验率,导致洛杉矶国际机场(LAX)等电商进口枢纽出现拥堵,并引发航班取消与货物延误。