


每周亮点
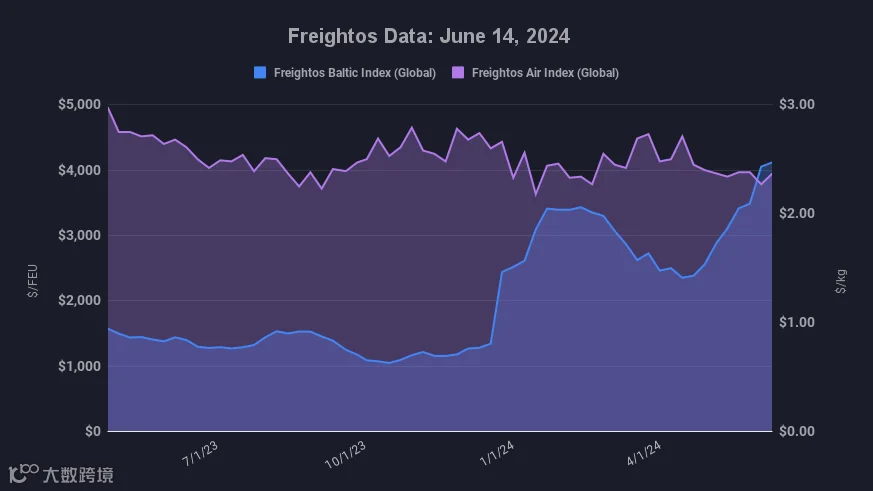
海运运价动态
- 亚洲至美国西海岸(FBX01):周度上涨1%,达每FEU 5,969美元。
- 亚洲至美国东海岸(FBX03):价格持平,维持每FEU 7,552美元。
- 亚洲至北欧(FBX11):周度上涨5%,升至每FEU 6,480美元。
- 亚洲至地中海(FBX13):微跌1%,报每FEU 6,920美元。
空运运价走势
- 中国至北美:周度下跌2%,降至每公斤5.46美元。
- 中国至北欧:周度大幅上涨26%,回升至每公斤4.27美元。
- 北欧至北美:周度下跌2%,为每公斤1.63美元。
市场深度分析
旺季附加费上调推高海运成本
上周亚洲出口海运运价暂稳,但本周起受月中旺季附加费上调影响开始攀升。当前市场需求依然强劲,叠加红海危机导致的西地中海及远东地区拥堵持续,进一步支撑了运价上行。
运力紧张加剧区域航线压力
强劲需求与高企的现货运价促使部分长途承运人新增跨太平洋及亚欧航线,甚至有小型区域承运人自疫情后重返跨太平洋市场。然而,全球运力已趋紧张,船舶向东西向主干航线的转移可能重演2021-2022年的情况,进而推高区域性低货量航线的运价。
关税避险与罢工预期提前出货
美国货代反馈显示,近期需求增长主要源于特定品类货物为规避8月加征关税而提前出运。同时,延误风险、运价上涨以及对10月美东及墨西哥湾港口潜在罢工的担忧,迫使托运人提前发运季节性货物以保障Q4库存安全。目前部分跨太平洋承运人舱位已订满至7月。
亚欧贸易面临多重不确定性
亚欧航线方面,德法两国近期港口罢工增加了运营复杂性。尽管7月关税调整推动了部分增量,且包含旺季备货需求,但随着关税驱动型货量在未来数月回落,以及季节性货物提前出运透支后续需求,市场压力或比往年更早缓解。
进口峰值提前,四季度运价难回低位
美国全国零售联合会预测,8月美国海运进口量将达217万TEU峰值(2022年以来首次),随后于9-10月回落,表明拥堵与运价高点将集中在7-8月。鉴于红海局势未稳,承运人预计拥堵将持续,Q4季节性运价回调幅度有限,大概率仍维持在3-4月水平(约为2019年同期的两倍)。
空运价格总体平稳,中欧线逆势反弹
Freightos数据显示,尽管海运受阻,多数空运航线价格保持稳定。唯独中国至北欧运价在6月缓和后,上周反弹至5月约每公斤4.25美元的水平,这主要归因于“海转空”需求回归及B2C跨境电商货量持续旺盛。