


本周亮点
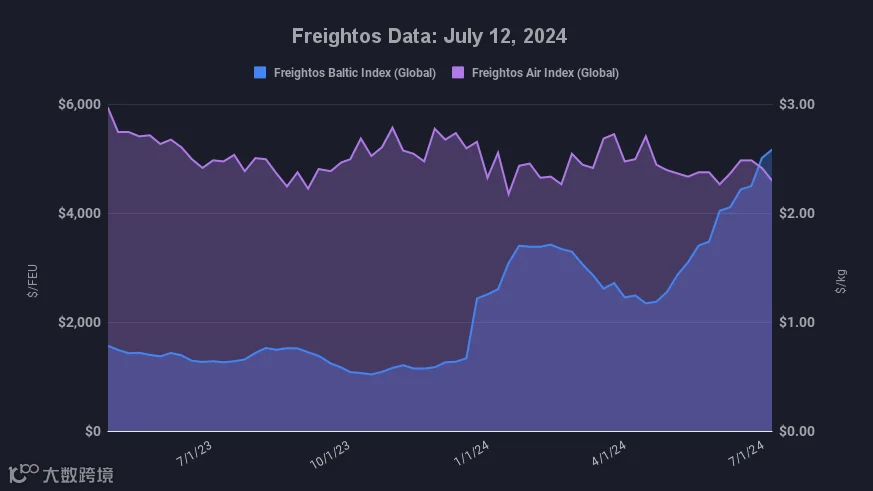
海运费率动态
根据Freightos波罗的海指数最新周线数据,主要航线运价呈现分化走势:
- 亚洲至美西(FBX01):上涨2%,达每FEU 8,101美元。
- 亚洲至美东(FBX03):上涨9%,达每FEU 9,620美元。
- 亚洲至北欧(FBX11):上涨3%,达每FEU 8,632美元。
- 亚洲至地中海(FBX13):持平,维持在每FEU 7,747美元。
空运费率动态
Freightos空运指数显示,中国出口航线价格保持坚挺,区域内航线略有回调:
- 中国至北美:周度价格持平,为每公斤5.57美元。
- 中国至北欧:周度价格持平,为每公斤3.38美元。
- 北欧至北美:周度价格下跌1%,至每公斤1.58美元。
市场趋势分析
海运旺季或提前见顶,运价涨势趋缓
上周主要贸易航线海运即期运价攀升至年内高点,但月初的大幅上涨势头已现放缓迹象。本周日度运价小幅回落,且主要承运人尚未宣布8月下旬上调附加费,表明运价可能已达峰值。
全球月度货运量于5月突破疫情时期纪录。美国全国零售联合会预测,受第四季度消费预期支撑,美国海运进口量将在8月达到峰值。若预测成真,北美市场的运价及航线网络压力将在未来几周内触顶。鉴于今年旺季启动较早,相关压力预计最迟在9月份缓解。
跨太平洋航线近期运力增加,包括区域承运人进入长途运输,部分承运人为维持满载率甚至提供降价优惠,进一步缓解了运价上行压力。欧洲市场方面,亚欧航线舱位利用率下降,加之红海绕行导致运输时间延长,节日季货物需在9月底前发出;高昂运费挤出部分低利润货量,需求端有所收缩。亚洲区域内贸易压力同样呈现缓解态势。
港口拥堵整体改善,供应链中断风险犹存
尽管货运量可能已达峰值,目的港枢纽并未出现严重拥堵。近期美国部分港口拥堵主要系7月4日劳工怠工及飓风“伯利尔”所致。新加坡拥堵虽导致部分货量溢出至马来西亚,但船舶等待时间已缩短至两天以内。中国枢纽港口等待时间同步缩短,表明系统性延误正在减少。
然而,供应端仍面临多重潜在中断风险:南非沿海恶劣天气影响过境运输;北美ILA罢工担忧临近;德国港口工人罢工致运营放缓三天;加拿大工业关系委员会预计8月9日前裁决铁路罢工事宜,或允许提前72小时通知罢工。
电商货量支撑空运价格,下半年舱位承压
强劲的电商货量仍是推高中国至北美、欧洲空运价格的核心动力。尽管有观点认为海运旺季前置将削减四季度空运需求,但目前处于淡季的电商货量依然稳固,支撑中国出口运价维持在较高水平(至北美5.57美元/kg,至欧洲3.38美元/kg)。这一趋势预示着下半年空运舱位和运价仍将面临较大压力。