


本周重点
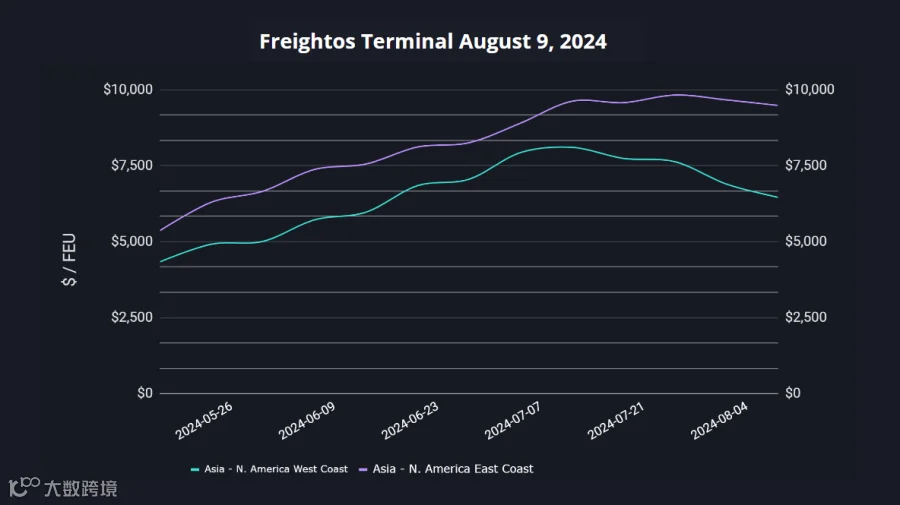
海运运价:Freightos Baltic Index (FBX)
- 亚洲至美西(FBX01):下跌6%,报每FEU 6,459美元。
- 亚洲至美东(FBX03):下跌2%,报每FEU 9,480美元。
- 亚洲至北欧(FBX11):下跌1%,报每FEU 8,343美元。
- 亚洲至地中海(FBX13):下跌6%,报每FEU 7,493美元。
市场分析与动态
港口运营与拥堵状况
宁波港事故影响:周五宁波港三期码头发生集装箱爆炸事故,导致该区域周末关闭约60小时。尽管赫伯罗特数据显示船舶平均等待靠泊时间仅为2.5天,但此次中断可能加剧港口既有拥堵。
孟加拉国局势缓解:受政治动荡影响,吉大港及当地制造业曾短暂停工。目前主要机场已恢复运营,跨境卡车运输重启,多数服装厂复工。但由于自6月初以来的累积影响,港口仍处于低产能运行状态,积压货物清理工作仍在进行中。
欧美港口概况:北欧部分主要集装箱港口拥堵有所加剧,虽有个别承运人取消挂靠,但未造成显著延误。北美东海岸港口受飓风影响出现局部延误,整体运营保持稳定。
运价走势与需求预测
旺季提前发运推高拥堵:为应对红海绕行导致的长交货期,货主普遍提前发运旺季货物。加之亚洲至北欧运价自7月初以来维持在每FEU 8,300美元左右的高位,北欧港口拥堵具有合理性。
需求或已达峰值:当前亚洲至北欧、美东及地中海运价趋于平稳,美西运价较7月高点回落20%,表明年度需求峰值可能已经到来。
进口量预期:美国全国零售联合会(NRF)数据显示,美国海运进口量预计于8月见顶,9月起逐步回落,降幅早于往年。但9月进口量同比仍增长6%,叠加红海绕行持续消耗运力,预计运价下行速度将放缓,难以快速降至低位。
劳工谈判与潜在风险
加拿大铁路罢工风险:加拿大劳工关系委员会裁定允许铁路工人工会罢工。若8月23日前未达成协议,铁路承运商将实施封锁措施。
美国东海岸港口谈判僵局:随着9月30日最后期限临近,东海岸及墨西哥湾港口工会与运营商诉求差距依然显著。市场担忧罢工风险不仅会冲击海运运价,还可能促使亚洲出口商转向空运。Freightos数据显示,即便在传统淡季,电商货量激增已导致航空货运运力紧张、运价居高不下。