


每周亮点
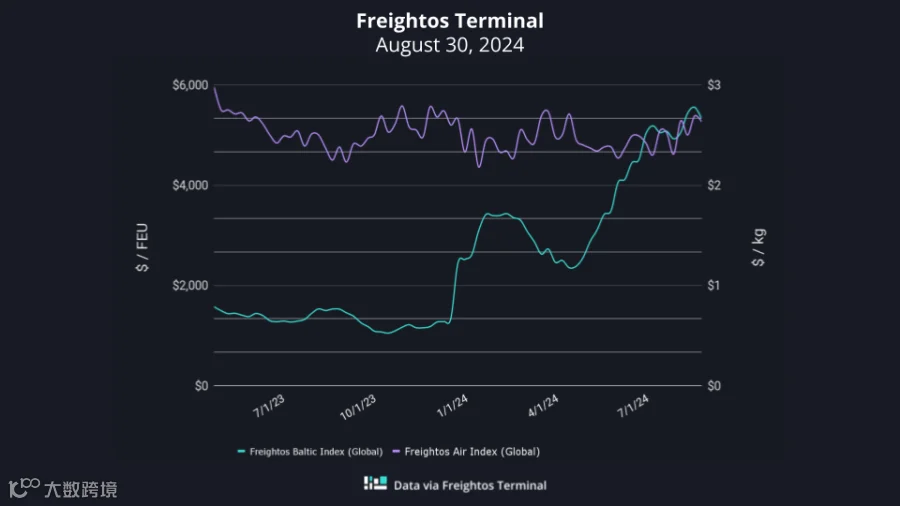
海运运价 – Freightos波罗的海指数
- 亚洲至美国西海岸(FBX01):周线下跌4%至 6,858美元/FEU。
- 亚洲至美国东海岸(FBX03):周线下跌3%至 9,409美元/FEU。
- 亚洲至欧洲北部(FBX11):周线下跌2%至 7,770美元/FEU。
- 亚洲至地中海(FBX13):周线下跌12%至 6,274美元/FEU。
空运运价 – Freightos空运指数
- 中国至北美:周度价格下跌16%至 5.12美元/公斤。
- 中国至欧洲北部:周度价格上涨5%至 3.61美元/公斤。
- 欧洲北部至北美:周度持平于 1.66美元/公斤。
市场分析
上周主要航线亚洲出口海运运价小幅回落。受绕行好望角耗时较长及中国黄金周影响,发往欧洲北部和地中海的旺季货物到港窗口期收窄,缓解了部分需求端压力。目前亚欧北部运价虽较7月峰值下降10%,但仍为2019年同期的五倍;地中海航线运价较峰值下降19%。
跨太平洋航线:罢工预期与运力博弈
在10月1日美东港口潜在罢工前,发往美东及墨西哥湾的货物到港窗口已基本关闭,导致上周美东运价微跌,但仅比7月峰值低2%。迫在眉睫的罢工风险促使部分货量转向西海岸,支撑了该航线自8月中旬以来的运价反弹,但目前价格仍较年内高点低15%。
近期跨太平洋市场竞争加剧,部分小型船公司提供折扣运价,若大型船公司跟进,整体运价或进一步下探。尽管有报道称长滩码头铁路停留时间延长显示西海岸需求依然强劲,且部分船公司安排了未来两个月的额外航次,但这更多是为应对货流从东海岸转移的预期,而非旺季需求延续至十月的信号。
港口运营与跨境电商空运动态
印度西海岸港口原因需求放缓和运力增加而运营顺畅,但上周严重风暴引发的洪水再次导致蒙德拉港出现积压。东亚枢纽港口拥堵状况虽仍高于正常水平,但随着中转集装箱向更多港口分散,相比5月份新加坡和科伦坡等地的极端情况,目前等待时间已更可控。
跨境电商货量持续驱动航空货运需求,行业正积极适应这一新常态。即便在传统淡季,该需求仍支撑运价维持高位。上周Freightos基准运价显示,中国至北美为5.12美元/公斤,至欧洲为3.61美元/公斤。