


每周亮点
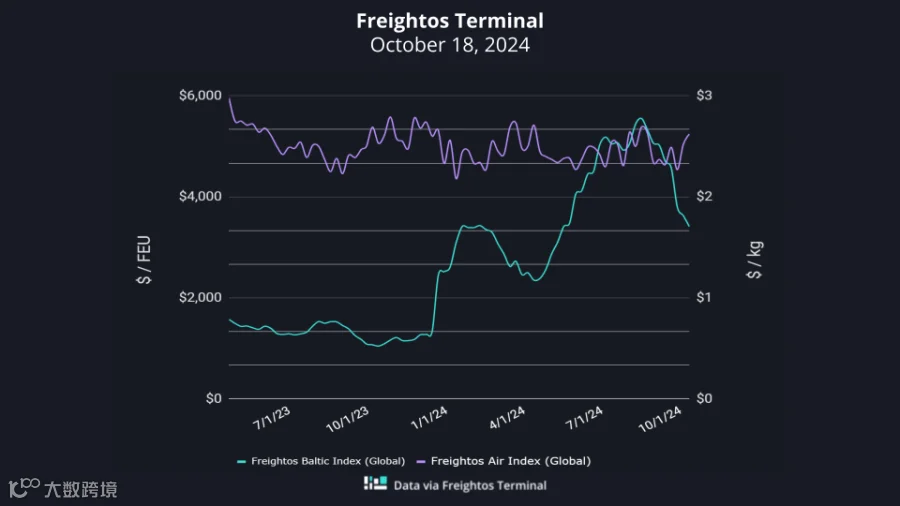
海运运价:跨太平洋及亚欧航线普遍下行
- 亚洲至美国西海岸(FBX01):周线价格下跌5%至5,294美元/FEU。
- 亚洲至美国东海岸(FBX03):周线价格下跌13%至5,935美元/FEU。
- 亚洲至欧洲北部(FBX11):周线价格下跌3%至3,523美元/FEU。
- 亚洲至地中海(FBX13):周线价格下跌5%至3,927美元/FEU。
空运运价:中欧美航线持平,欧北美小幅上涨
- 中国至北美:周度价格持平于5.43美元/公斤。
- 中国至欧洲北部:周度价格持平于3.81美元/公斤。
- 欧洲北部至北美:周度价格上涨2%至1.85美元/公斤。
市场分析:旺季需求前置致运价回调,承运人拟推涨应对
海运市场:运价回落但仍处高位,拥堵与空班并存
受月初短期罢工影响,美国东海岸及墨西哥湾港口仍存在轻微拥堵,但运营已基本恢复。当前面临的主要挑战是运力紧张以及11月初亚洲始发港可能出现的设备短缺。
由于旺季需求提前释放,10月及11月货量有所缓解,导致集装箱运价下行。目前跨太平洋西行即期运价较7月峰值低35%,东行低38%。尽管如此,即便未来数月货量预测低于二季度,跨太平洋运价仍维持在5,000美元/FEU以上,较今年4月红海危机期间高出1,500至2,000美元/FEU。
亚欧航线方面,上周亚洲至北欧运价回落至约3,500美元/FEU,较7月峰值下降60%,与4月底水平基本持平;亚洲至地中海运价跌至3,927美元/FEU,较7月低50%,较4月低400美元/FEU。受红海绕行持续消耗运力影响,上述运价仍约为一年前的三倍。
随着需求下降和运价下滑,承运人已开始增加亚欧航线空班航次。汉堡港和费利克斯托港仍有部分拥堵,上海港存在船舶扎堆现象,但青岛和宁波等待时间已缩短。业界预计,考虑到绕行好望角的运输时长,农历新年前的备货需求或将于11月提前启动。MSC已宣布11月通用费率上涨(GRI),目标将亚欧运价推高至5,000美元/FEU,其他承运人也相继推出涨价措施,市场对运价反弹抱有期待。
空运市场:电商支撑全年运价,Q4旺季或温和升温
尽管海运货量已过年度峰值,第四季度空运旺季正逐步升温。数据显示,中东至北美运价自9月中旬以来上涨35%至3.17美元/公斤,创3月以来新高,显示海空联运旺季可能已经开启。
中国至北美和欧洲运价维持高位,但尚未因传统旺季需求进一步攀升。今年以来,B2C电商货量有力支撑了中国出口需求和运价,打破了典型季节性规律。业界预期,随着Q4需求上升,运价或将飙升且舱位紧张。
然而,鉴于电商对市场的持续影响,许多货代和发货人已提前规划备货或预订舱位。因此有观点认为,虽然第四季度舱位趋紧、运价居高不下,但不会出现极端情况或严重供应链中断。