


本周亮点
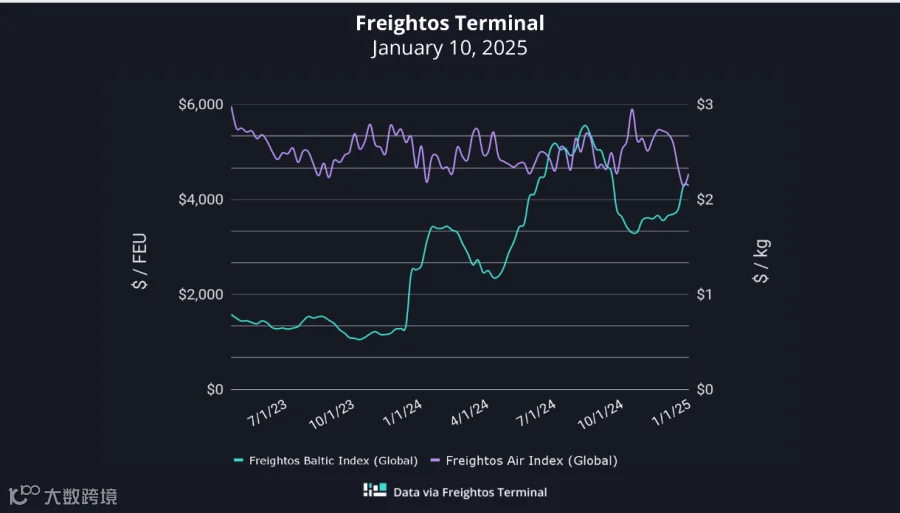
海运与空运运价动态
- 海运(Freightos波罗的海指数):亚洲至美西价格持稳于每FEU 5,924美元;亚洲至美东下跌1%至每FEU 6,898美元;亚洲至北欧及地中海航线分别上涨1%,至每FEU 5,640美元和5,685美元。
- 空运(Freightos空运指数):中国至北美周度价格下跌4%至每公斤5.90美元;中国至北欧上涨2%至每公斤3.50美元;北欧至北美持稳于每公斤2.11美元。
美东港口劳资协议达成,罢工威胁解除
ILA与USMX就为期六年的新合同达成初步协议,现有合同有效期延长至审查批准期结束,美东及墨西哥湾港口的罢工风险得以消除。双方在港口自动化问题上达成妥协:新协议禁止全面自动化,但允许在保障工会人员编制的前提下引入新技术以提升效率。具体而言,已配备半自主起重机的港口维持原运营模式,新增设备需按台雇佣工会工人。此举既保障了就业,也为港口现代化预留了空间。
农历新年备货推高跨太平洋运价,亚欧航线或提前回落
受春节假期前出货需求增加影响,跨太平洋运价月初大幅攀升。与12月下旬相比,亚洲至美西、美东运价分别上涨52%和30%,目前维持在每FEU 6,000美元和7,000美元左右。尽管罢工因素消退,但为应对预期关税上调而提前出货,预计将使第一季度货量保持高位,NRF预测1月货量同比增长10%,运价回调幅度可能有限。
相比之下,亚欧及地中海航线因红海绕行导致运输周期延长,春节备货启动较早。运价自11月初累计上涨约60%至每FEU 5,500美元后趋于稳定,本周已现松动迹象。部分承运人计划将运价下调至每FEU 4,000美元左右,显示旺季结束时间提前。若节后需求减弱,该航线运价可能回落至每FEU 3,000-4,000美元区间。
洛杉矶火灾暂未冲击物流,重建或带动后续货量
目前尚无报告显示洛杉矶火灾对集装箱港口造成重大物流中断。未来重建工作可能增加建筑材料进口需求,类似2023年土耳其地震后的情况,有望在后期支撑海运货量及运价。
航空货运运价回落但仍处高位,运力结构性短缺持续
航空货运运价虽从12月峰值回落,但在电商货量支撑下仍显著高于淡季常态。跨大西洋运价较峰值下跌33%,表明部分旺季货量转向欧洲转运;当前每公斤2.12美元的运价仍同比高出17%。这反映出该航线持续存在运力短缺,促使全货机资源向太平洋航线倾斜。