


每周亮点
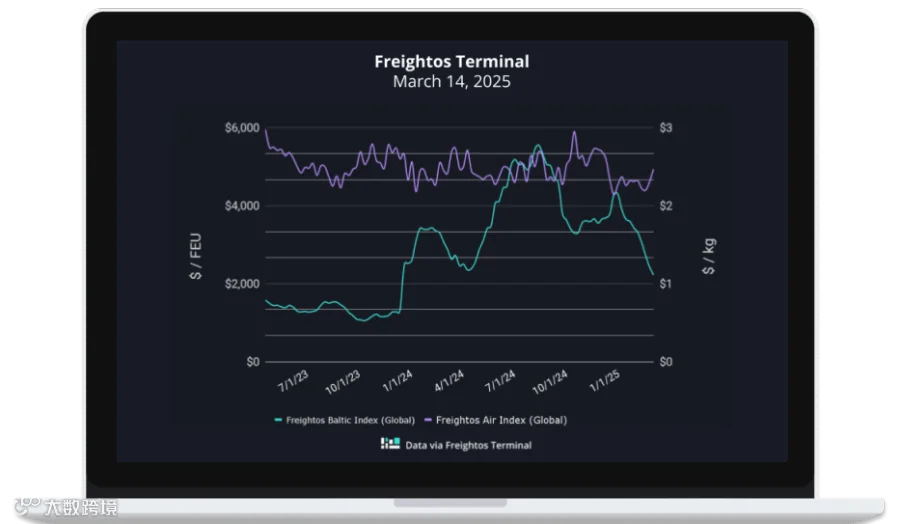
海运运价 – Freightos波罗的海指数
- 亚洲至美西:FBX01周线价格下跌10%,报2,397美元/FEU。
- 亚洲至美东:FBX03周线价格下跌6%,报3,537美元/FEU。
- 亚洲至北欧:FBX11周线价格下跌11%,报2,740美元/FEU。
- 亚洲至地中海:FBX13周线价格下跌9%,报3,792美元/FEU。
空运运价 – Freightos空运指数
- 中国至北美:周度价格上涨10%,达5.06美元/公斤。
- 中国至北欧:周度价格上涨28%,达3.87美元/公斤。
- 北欧至北美:周度价格上涨3%,达2.43美元/公斤。
市场分析
节后需求低迷致亚欧航线运价创新低
受春节后需求疲软、新承运人联盟服务部署及运力增长等多重因素影响,上周亚洲出发集装箱海运运价持续下行,已跌破2024年低位。其中,亚洲至欧洲运价跌至2,740美元/FEU,较2024年低点低14%;亚洲至地中海运价回落至不足3,800美元/FEU,低于去年最低点10%。尽管节前备货缓解了红海改道带来的时效压力,但节后需求下滑幅度显著。目前欧洲部分枢纽港口仍面临拥堵,虽有承运人宣布4月实施一般费率上涨(GRI),但3月涨价计划大多未能落地。
跨太平洋航线提前出货或难以为继
跨太平洋航线虽显现出由提前出货驱动的需求韧性,但随着最终关税落地或库存积累完成,该行为或将终结,预计下半年需求将弱于往年。尽管当前需求相对强劲,但受船队扩张导致的产能过剩影响,运价依然承压。目前至美西和美东运价分别约为2,400美元/FEU和3,500美元/FEU,较2024年低位低18%。市场分析指出,即便红海危机持续,全球基准运价仍比2019年高出70%以上,供过于求的局面可能已反映在趋向更低的跨太平洋海运合同谈判中。
贸易政策不确定性加剧市场波动
关税形势仍具高度不确定性。多项潜在利空因素定于4月初生效,包括针对众多国家的对等关税、美国贸易代表办公室拟议的对华船舶港口费,以及恢复对加拿大和墨西哥进口商品征收25%关税。此外,美国联邦海事委员会已启动对外国政府在集装箱瓶颈环节中所起作用的调查。
空运运价反弹与电商需求放缓并存
Freightos空运指数显示,上周中国出港运价有所回升,至美国和欧洲分别超过5.00美元/公斤和3.80美元/公斤。然而,发往北美的电商需求已现放缓迹象。与此同时,跨大西洋空运周度均价达2.43美元/公斤,较年初上涨15%,这可能预示着在美国可能对欧洲贸易伙伴加征关税前,市场存在一定程度的提前出货行为。