


对于小型进口商而言,今年的旺季航运节奏显著异常:舱位提前收紧、运价剧烈波动且船期混乱。这种不确定性主要由关税政策变动及全球供应链遗留问题驱动。本文旨在剖析旺季“早来早走”的深层原因,解读最新运价走势,并为中小进口商提供应对策略。
旺季特征:提前启动与快速回落
传统海运旺季通常持续至10月,但今年备货周期大幅前移且持续时间缩短。具体演变如下:
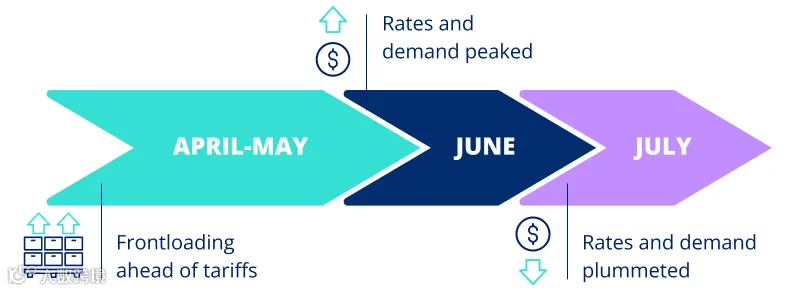
- 4月至5月(抢运期):受美国关税截止日期不确定性影响,进口商为规避潜在高关税及转运审查风险,集中提前装运中国及越南、墨西哥等地的组装产品。
- 6月(峰值期):需求与运价达到顶峰,舱位最为紧张。随着提前备货接近尾声,6月中旬起市场需求开始缓解。
- 7月(回落期):订舱量下滑,实际需求不足以支撑承运人原计划的中旬普遍费率上涨(GRI),旺季基本结束。
“旺季始于5月初,主要受关税不确定性和提前装载推动。6月中旬后,随着大部分工作完成,运价和舱位减少并持续至7月中旬。预计该趋势将持续到关税谈判最终确定。”——Ring Vietnam副总经理 Steven Nguyen
核心驱动力:关税政策的不确定性
关税政策的急转弯是今年货运提前的最大推手。在缺乏明确指引的情况下,中小进口商被迫在能见度有限时做出决策,以避免高昂的新关税或海关延误。这对利润率薄弱的中小企业构成了严峻挑战。
当前面临的主要风险
- 8月1日关税节点:针对中国、墨西哥和欧盟产品的关税可能上调或重新适用。部分墨欧产品面临30%关税,含中国零部件的转运产品也将受到更严格审查。
- 转运合规压力:美国正重点审查在越南、墨西哥等地生产的成品中所含的中国成分,依赖替代制造中心的进口商承压明显。
- 现金流挤占:关税上涨不仅压缩利润,还要求企业在产生收入前先行缴税,严重占用营运资金。
“关税不确定性让许多进口商决策瘫痪,尤其是无法轻松消化25%至40%涨幅的中小型品牌。”——Freight Right首席执行官 Robert Khachatryan
运价市场数据分析
航运运价直观反映了市场需求与市场信心的变化。
海运运价走势
亚洲至美国航线
- 美西航线:运价从6月中旬高点6000美元/FEU跌至7月约2325美元/FEU,跌幅达60%,同比降低70%。
- 美东航线:从6月高点7100美元/FEU降至4100美元/FEU,跌幅为40%。
为应对价格下跌,承运人正通过停航(取消既定航线)来缩减运力以托底运价。
亚洲至欧洲航线
- 北欧航线:受港口拥堵影响自5月以来上涨50%,但仍低于去年同期60%。
- 地中海航线:6月中旬见顶后下跌25%,目前运价已与北欧持平。
旺季海运运费率
空运市场表现
尽管关税截止日临近,但空运并未出现预期激增,运价保持相对稳定:
- 东南亚至美国:维持在4.84美元/公斤
- 中国至美国:下跌7%至5.17美元/公斤
- 南亚至美国:下跌4%至4.55美元/公斤
除高利润或紧急货物外,空运成本对多数中小企业仍不具性价比。部分企业选择观望等待关税延期,或依赖早期海运出货渡过难关。
中小进口商的应对策略
当前的旺季更像是一张波动剧烈的股票走势图,而非传统的季节性浪潮。建议采取以下措施:
建立供应链缓冲机制
将库存部署在更接近履约中心的位置,建立区域缓冲池,并多元化运输路线。这不仅有助于应对需求波动,也能有效抵御供应端冲击。
模拟关税与合规风险
即使非直接采购自中国,货物也可能包含中国零部件。务必模拟最坏情况下的到岸成本,审核原产地文件,并精准核对HS编码分类,避免因归类错误导致罚款。
做好短期波动准备
随着8月1日截止日临近,需警惕最后一刻的货量激增、转运执法趋严及预付关税带来的现金流压力。建议立即测算极端成本,并在处罚落地前收紧合规管理。
中小企业合规清单
✅ 核查中转货物的原产地证明文件
✅ 审查并明确HS编码归类准确性
后市展望:动荡中的长期韧性
尽管短期面临多重挑战,但全球物流体系的长期基本面依然稳健:
- 贸易摩擦升级:美、欧、墨之间贸易摩擦加剧,报复性关税风险上升。
- 运力主动调节:承运商大幅削减跨太平洋航线舱位(部分降幅达25%),以稳定运价体系。
- 基础设施投资加码:叙利亚签署8亿美元海港开发协议,卡塔尔航空下达210架波音宽体飞机订单(含全货机)。这些举措表明业界对全球贸易流动及空运需求的长期乐观预期,正致力于构建更具韧性的全球服务网络。
总体而言,物流业正积极扩充运力并拓展航线。尽管当下形势多变,但整个体系正朝着有利于中小进口商长远利益的方向演进。