


中国正大力宣扬“复苏”,认为由新型冠状病毒引起的感染扩张已趋于平息。此次疫情中,迅速成长的是生鲜食品在线购买的生鲜电商服务,以及像阿里巴巴旗下的生鲜超市“盒马鲜生”那样,将实体店与电商功能融合的OMO型门店。它们究竟是如何实现成长的?这种成长未来是否还会持续?
生鲜领域OMO型门店加速发展,“盒马鲜生”在疫情中进驻社区?
如今在中国,生鲜食品领域的动态十分活跃,阿里巴巴旗下的生鲜超市“盒马鲜生”计划进一步扩张门店数量,预计2020年内将新开设200家门店。“盒马鲜生”作为一家虽有线下门店但配送能力优越、并与电子商务协同合作的下一代OMO(Online Merges with Offline,线上线下融合)店铺,正备受瞩目。
常规的盒马鲜生服务提供在半径3公里内下单后最快30分钟送达的商品配送,但此次新冠疫情导致无法进入客户所在的住宅小区,从而出现了配送受阻的情况,为此盒马鲜生推出的举措是以服务站的形式进驻住宅小区。
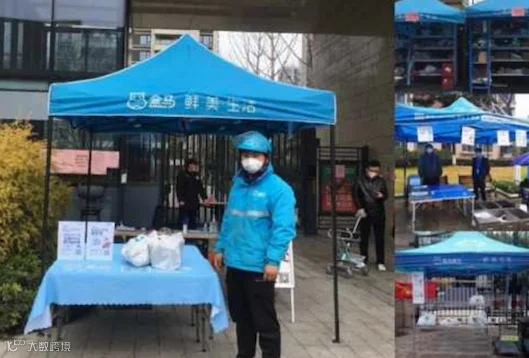
正如照片所示,正在紧急构建在小区周边设立服务站点、在此处交接订单商品的机制。
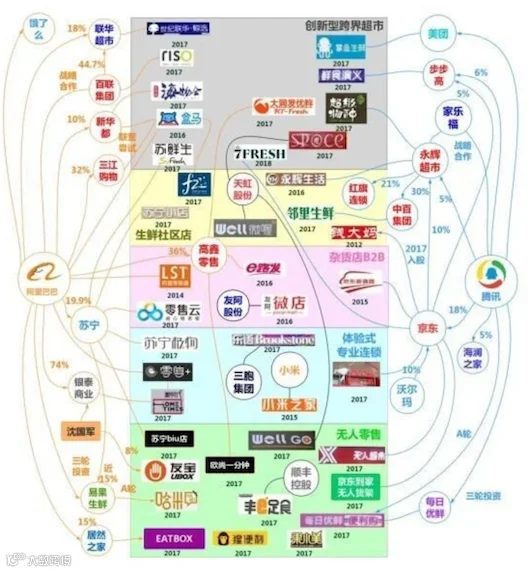
由腾讯和京东投资的生鲜超市“永辉超市”也计划在2020年新开设150家门店。“永辉超市”是中国的大型超市,与“盒马鲜生”一样,是利用数字化运营的OMO门店。
此外,互联网外卖服务巨头美团点评也持续向生鲜批发巨头及生鲜超市进行投资,此次新冠肺炎疫情蔓延带来的外出限制余波彻底改变了消费环境,行业内的进一步淘汰与重组已不可避免,线下门店被驱逐、完成数字化转型的零售企业占据优势的格局已然清晰。
隔离措施使中国的线上化转型加速
由于中国实施了极为严格的隔离措施,生活日用品和生鲜食品等消费需求几乎从线下转移到了线上,这使得能够快速配送商品的零售企业愈发受到关注,归类为“生鲜到家”的生鲜电商服务实现了休眠用户的恢复、新用户爆发式增长以及活跃用户数量的增加,结果导致生鲜到家服务每日都处于售罄状态。
事实上,在此次新冠疫情之前,生鲜电商服务的进展并不顺利,2019年下半年生鲜电商服务企业闭店及破产的新闻接连不断,这个看似走在前沿的行业其实也迎来了转型期。
为何难以实现盈利?主要因素在于生鲜类商品的物流与保存门槛较高,损耗和损失较多,供应链薄弱且毛利率较低,并且运营成本高昂,加之消费者尚未养成在线购买生鲜商品的习惯,而这一状况因新冠疫情发生了转变。
生鲜电商服务的两大阵营
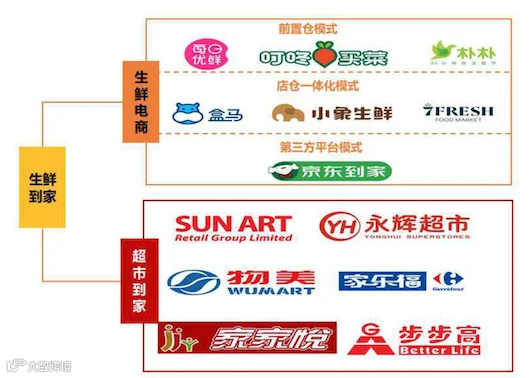
目前来看,中国的生鲜电商服务“生鲜到家”主要可分为两大阵营。
1. 展开生鲜OMO模式的阵营
一是展开超市与仓库一体化生鲜OMO模式的阵营。以“盒马鲜生”为首,还有“每日优鲜”、“叮咚买菜”、“朴朴超市”、“7fresh”、“小象生鲜”、“京东到家”等。
2. 凭借线下门店的先发优势抢占线上市场的阵营
另一类是借助现有线下门店的先发优势,积极抢占线上市场的阵营。最具代表性的企业包括“大润发(Sun Art Retail Group)”、“永辉超市”、“物美集团(WUMART)”、“家乐福”、“步步高”、“家家悦”等。
生鲜电商服务企业还可进一步分为两类?
生鲜电商服务企业可进一步分为两类:(1)自营模式,以及(2)第三方平台合作模式。
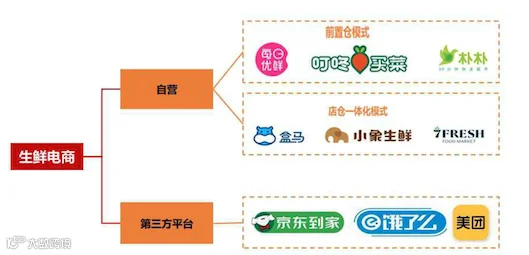
其自营经营模式主要是企业拥有门店、仓库及物流体系,并通过自行开发的App或类似LINE的即时通讯软件微信的小程序来提供服务。
另一方面,第三方平台合作模式主要是超市在第三方平台上开店,由第三方平台提供包括用户界面、订单系统、配送在内的所有服务,不过因此,响应速度方面自营模式更快。
即使在新冠肺炎疫情蔓延期间,也能迅速调配人员、制定应急运营方案并立即应对变化,无论如何,本次新冠疫情更清晰地揭示了生鲜电商服务的供应链问题,促进业界重组是毫无疑问的。
对于依托现有线下门店的先发优势、积极拓展线上市场的集团而言,情况同样如此。可分为(1)自营模式和(2)第三方平台合作模式,但绝大多数企业采用了(2)模式。
由于缺乏开发能力,不得不明知第三方平台物流紧张仍加以利用,不过,利用第三方平台具有易于广泛获取客户数据的优势,但此后,“送货上门=超市到家”服务将成为零售业的标准服务,我认为根据企业采用上述(1)自营模式还是(2)第三方平台模式的不同,可能会决定其成败。