


对于服装行业而言,2021年是充满挑战的一年。在此背景下,分析个人情况如何影响服装购买决策具有重要意义。《Digital Commerce 360》高级消费者洞察分析师劳伦·弗里德曼对此进行了深度解析。
疫情下改变的服装消费行为
受疫情影响,人们的服装及配饰消费习惯发生显著变化。对许多人来说,日常通勤装已被卫衣或“运动休闲装”(athleisure)取代。即便不前往线上线下门店,仅靠现有衣橱储备也足以应对日常需求。
然而,随着疫苗接种的推进,消费行为或将迎来新一轮转变。外出购物、离开家庭办公室、打扮时尚及追赶潮流正成为部分消费者的新诉求。数据显示,2020年在线服装销售额为2407.1亿美元,较2019年的3018.4亿美元下降20.3%。尽管未来存在复苏空间,但复苏的幅度与速度仍是未知数。
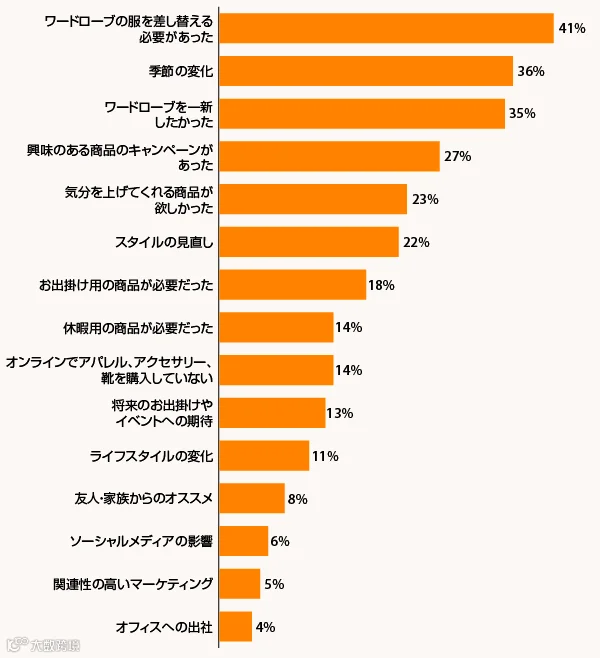
《Digital Commerce 360》联合Bizrate Insights于5月上旬对1,049名电商用户进行的调查显示,消费者购买服装和配饰的主要动机包括:补充衣物(41%)、换季需求(36%)以及更新衣橱(35%)。这些理由与疫情前的消费逻辑基本一致。
值得注意的是,27%的受访者表示“想要的商品有促销活动”是购买契机;23%的人希望通过购物“提升心情”;另有22%的消费者希望借此重新审视个人风格。这表明,促销活动和情绪价值在驱动消费方面不容忽视。
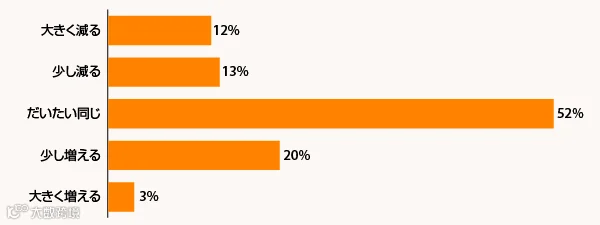
仅有四分之一的人预测“疫情后购买额会增加”,大多数受访者认为购买水平将维持现状。但我认为,当消费者走出家门时,会产生不同的情感体验,从而带动消费增长。反之,若远程办公持续,高端产品及工作用服装市场或将受到较大冲击。
约80%的电商用户表示“新冠疫情影响了他们的线上行为”
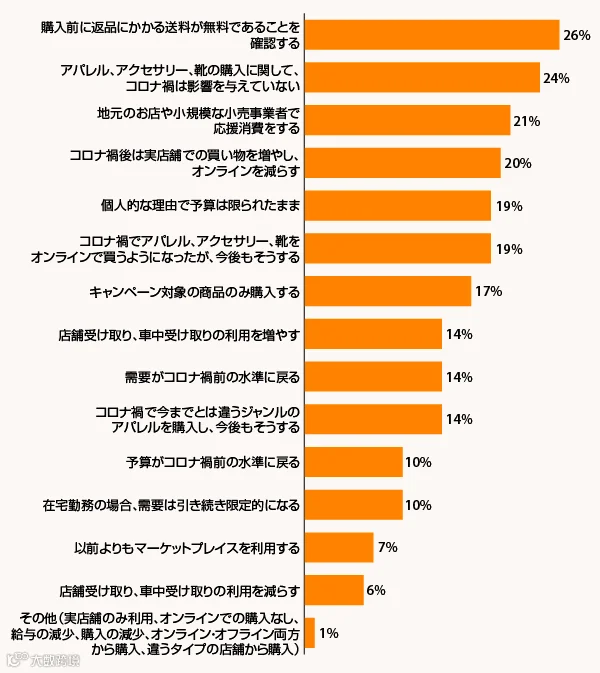
76%的电商用户承认新冠疫情改变了其线上行为,其中每5人中就有1人认为疫情加速了某些预期中的变化。
消费者对退货政策更为关注,更加积极地利用免运费退货选项。同时,线下消费观念也在转变,21%的人认识到支持中小企业和本地购物对维持社区活力至关重要。
尽管疫情期间电商便利性得到验证,许多人预期其将长期受益,但本次调查显示,明确表示疫情结束后仍将继续在线购物的比例仅为19%。实体店铺在吸引消费者回归方面仍面临挑战,疫情后的长期趋势或许需要一年时间才能明朗。
Amazon在服装领域也表现强劲
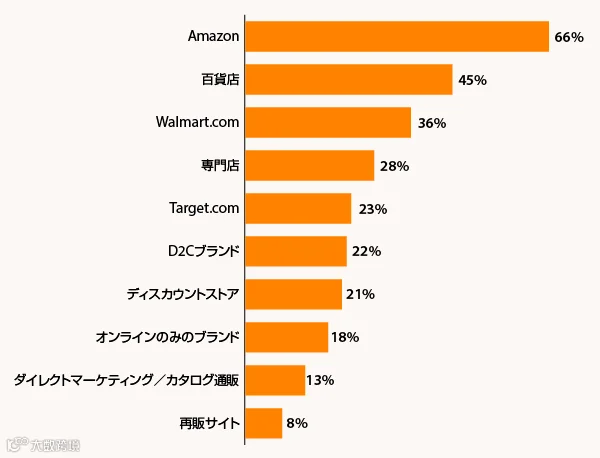
在多渠道购物的趋势下,Amazon依然占据优势地位,甚至在服装品类也位居第一。这种“一站式购物”的便捷性对传统零售商构成了挑战。
令人欣慰的是,在服装购买渠道选择上,仍有45%的受访者选择了“百货商店”,这在业界普遍唱衰的背景下实属难得。“专卖店”以28%的占比继续发挥重要作用,D2C品牌也采取了类似专卖店的运营模式以触达消费者。
“可持续发展举措”对消费行为的影响
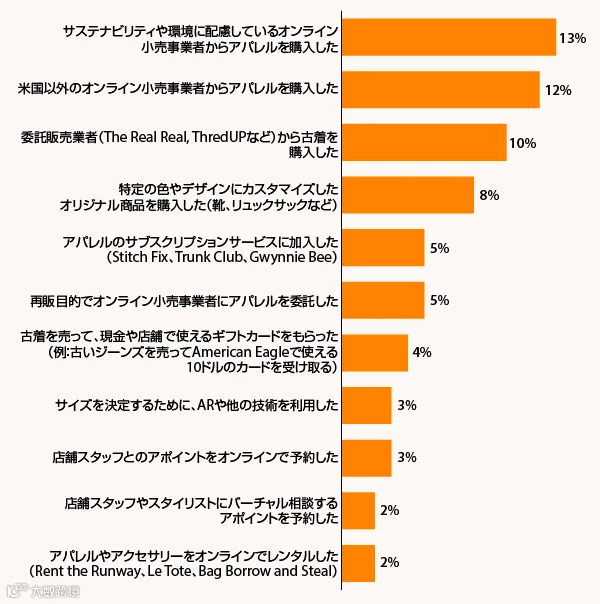
调查显示,13%的消费者明确表示会“基于可持续性或环保理念购买服装”。此外,39%的人表示关注该议题但尚未寻找特定零售商,32%的人则表示未考虑过可持续购买行为。
在支付意愿方面,20%的人不愿为此支付额外费用,仅10%的人愿意承担与可持续性相关的成本。只有当消费者主动寻求专注于可持续发展的品牌,并愿意为环保付出溢价时,这一概念才能真正落地。
对原创商品的兴趣呈上升趋势
除了主流渠道,消费者对海外购物、寄售服务以及打造专属原创商品的兴趣日益浓厚,这些细分市场的普及程度值得期待。
消费者将社交媒体作为购物的一部分
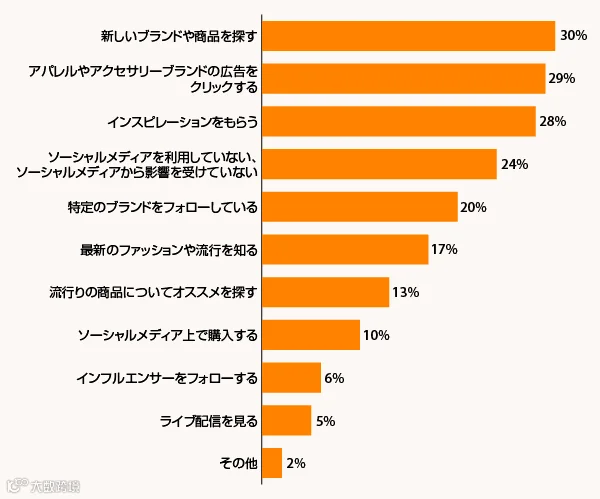
零售商正通过影响者和博主传递符合时代潮流的内容。数据显示,30%的人“利用社交媒体了解新品牌和商品”,29%的人会“点击SNS广告”,28%的人“从营销内容中获得灵感”。由此可见,消费者确实已将社交媒体深度融入购物决策链路。
值得关注的是,仅有24%的人表示“不受社交媒体影响”。另有20%的人表示会“关注特定的服装品牌或零售商”,表明社交媒体已成为品牌与消费者建立联系的重要纽带。
电商平台尺码选择:消费者参考什么?
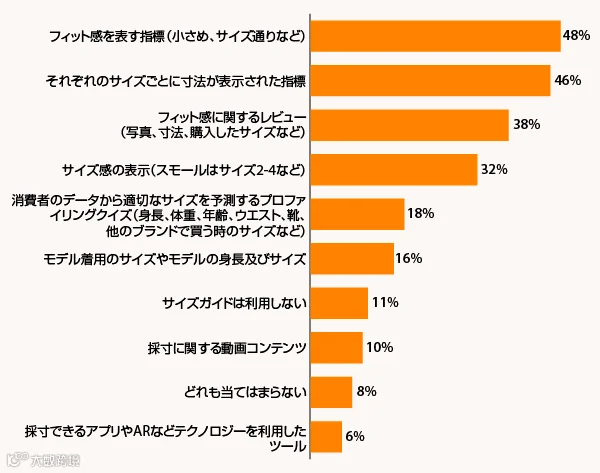
尺码合适是服装网购的最大痛点之一。零售商正结合传统方法与科技工具帮助消费者做出准确判断。
在传统参考因素中,48%的电商用户依赖“显示合身度的指标”,46%的用户使用“尺寸对照表”。此外,38%的人会“从顾客评论中获取合身度信息”。
虽然用于确定身材特征的画像测试尚未普及,但对于订阅服务和创新型零售商而言,这是挖掘潜在客户、提升转化率的重要工具。
◇ ◇ ◇
服装行业的增长轨迹难以简单预测。供应链状况、远程办公趋势以及实体店复苏进度等多重因素都将影响行业表现。这让人联想到过去休闲装崛起对正装及其他品类的冲击。
展望未来,博主和网红的影响力将持续存在;委托销售、订阅服务等模式也将不断优化以推动增长。年轻消费者将掌握话语权,塑造未来多年的行业趋势。
而对消费者而言,唯一不变的或许就是对购物的热爱。