


据《Digital Commerce 360》估算,2021年Amazon Prime Day全球48小时消费额达111.9亿美元,同比增长7.6%,但增速较往年放缓。
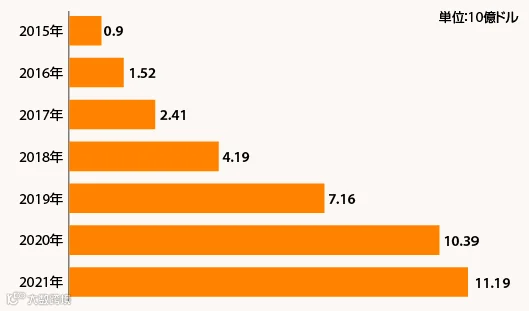
除Amazon交易额外,Prime Day还揭示了多项行业洞察。以下汇总了多家电商科技公司发布的追踪数据。
其他电商企业仅录得温和销售增长
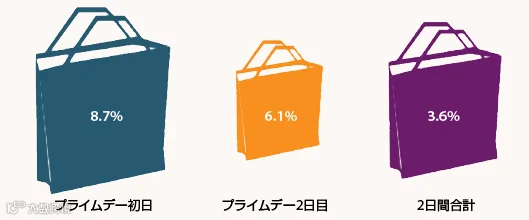
据“Adobe Digital Economy Index”显示,Prime Day期间美国整体在线消费超110亿美元,同比增长6.1%。该分析基于4500多个电商网站超万亿次访问数据,覆盖北美百强中80家企业及18个品类超1亿SKU。
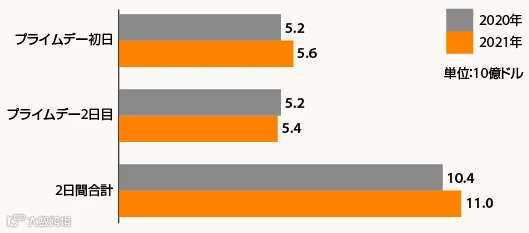
2021年首日(6月21日)美国在线销售额达56亿美元,同比增长8.7%;次日(6月22日)增长乏力,仅增3.6%,拖累整体表现。
这两日成为2021年电商最大销售日,日均销售额超2020年感恩节(51亿美元),甚至超过2020年11月“Cyber Five”促销周末。Salesforce数据亦表明,非Amazon零售商虽借势促销,但全球及美国在线销售额与2020年同期基本持平,微降1%。
Prime Day赢家:大型企业与全渠道推进者
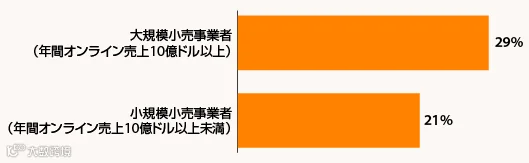
Adobe数据显示,大型企业(年在线销售额超10亿美元)成功吸引折扣寻求者,6月电商销售额比平日高出29%。相比之下,小型零售商(年在线销售额低于1000万美元)同期增长21%。
Prime Day晕轮效应显著,无论规模大小,众多企业收益均大幅提升。
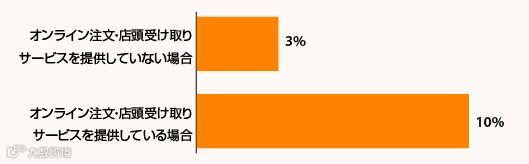
此外,全渠道服务需求增加使实体店零售商占据优势。提供门店取货(BOPIS)服务的门店转化率较平日上升10%,而未提供者仅增长3%。
折扣率下降,平均订单金额增加
受通胀、库存及物流挑战影响,2021年Prime Day呈现新特征。Salesforce指出:
因制造延迟和原材料短缺,零售商为抑制需求并提高利润率,导致价格上涨且折扣率下降。
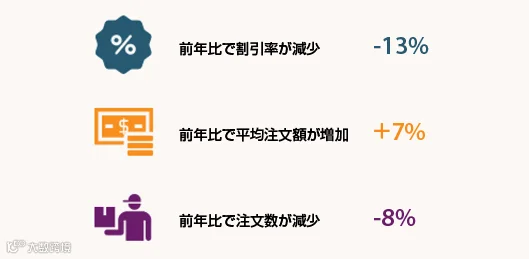
Salesforce数据显示,非Amazon零售商平均降价率降至13%(2020年为15%-18%),商品折扣力度减弱。尽管平均订单金额同比增长7%,但订单数量减少8%,每单商品数量保持平稳。
亚马逊订单额略有下降
Numerator数据显示,Prime Day人均消费额呈逐年下降趋势:2021年为52.33美元,低于2020年的54.34美元及2019年的58.77美元。
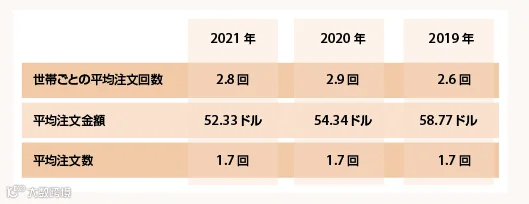
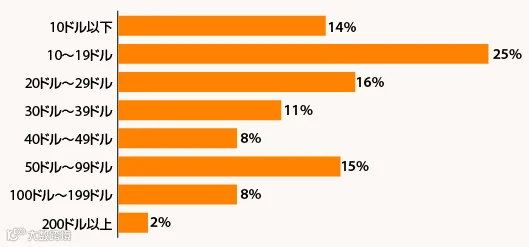
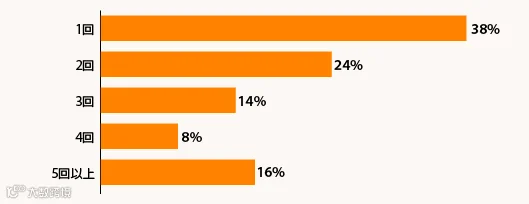
2021年家庭平均下单2.8次,与2019年持平。约四分之一家庭下单4次以上,过半消费者消费低于30美元,超四分之一达到或超过50美元。过去三次Prime Day中,每次订单平均商品数稳定在1.7件。
亚马逊市场份额进一步扩大
Edison Trends数据显示,凭借交易额增长,Amazon从其他大型零售企业手中夺取了更多市场份额。在五大主要在线零售商中,Amazon份额从2020年的84.8%升至2021年的87.5%。
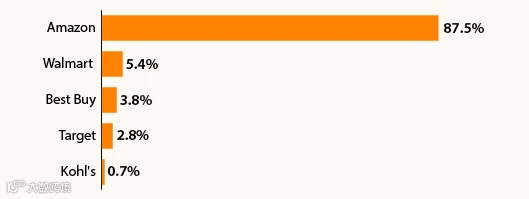
竞争对手份额均被蚕食:Best Buy降幅最大(5.8%→3.8%),Walmart微降至5.4%,Target维持在2.8%。
2021 Amazon Prime Day其他洞察
商品类别
Salesforce显示,非Amazon零售店中手提包和背包支出激增74%,家具类占比增长67%。Amazon内部热销品类包括电子产品(如iRobot Roomba)、智能设备(Fire TV Stick)、工具、美容产品、营养食品、母婴用品及开学季文具等。Numerator数据显示,28.0%消费者购买了健康美容产品,27.5%订购了家用电器。
各渠道表现
Adobe数据显示,Prime Day期间邮件营销收入增161%,联盟营销支出增163%,搜索广告销售额增132%,社交媒体销售额增106%。
最佳折扣时机
Adobe预测,因今年折扣力度较低,年末商战中消费者有望以更低价格购入各类商品。
举办时间偏好
Numerator调查显示,38%受访者偏好6月举办Prime Day,36%无所谓,26%支持10月举办。