


本周重点
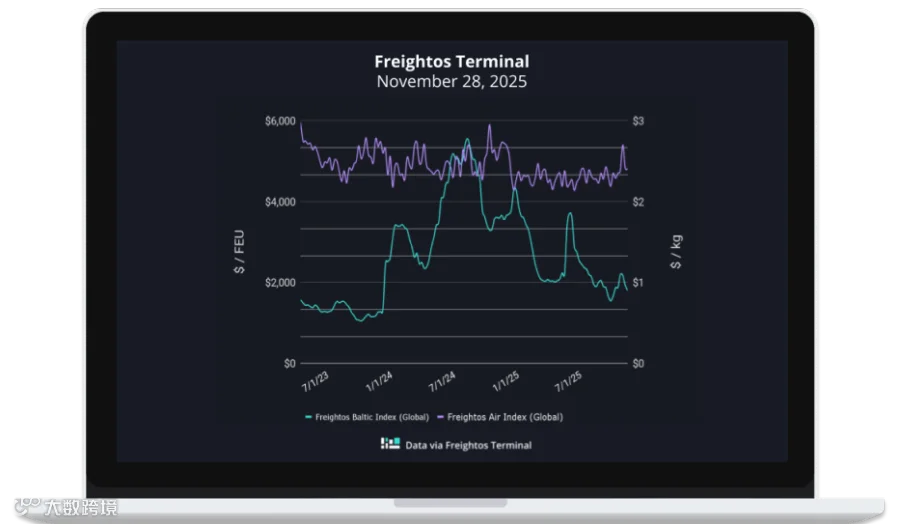
海运费率动态
- 亚洲至美国西海岸(FBX01周线):下跌10%至1,715美元/FEU。
- 亚洲至美国东海岸(FBX03周线):下跌17%至2,863美元/FEU。
- 亚洲至北欧(FBX11周线):持平于2,467美元/FEU。
- 亚洲至地中海(FBX13周线):微跌2%至2,930美元/FEU。
空运费率动态
- 中国至北美(周线):持平于6.49美元/公斤。
- 中国至北欧(周线):上涨4%至4.14美元/公斤。
- 北欧至北美(周线):上涨5%至2.44美元/公斤。
红海局势与运力展望
针对苏伊士运河管理局关于马士基重返红海的声明,马士基已否认设定具体复航日期。尽管有迹象表明其正通过第三方试探性恢复航线,但红海运力的实质性反弹可能不及预期迅速。无论确切时间如何,过渡期将导致欧洲枢纽港拥堵加剧,部分承运人已提前调整挂靠计划。待班轮时刻表恢复正常后,大量运力重新投入将对运价形成下行压力。
即便在红海局势完全重置前,市场已显现运力过剩加剧迹象。船队扩张导致2025年大部分时间的集装箱运价同比走低。跨太平洋航线方面,西海岸与东海岸运价分别跌至1,715美元/FEU和2,863美元/FEU,距离年内低点仅数百美元。当前需求处于2023年初以来最低水平,供应端增长持续压制运价,但本周每日运价的回升或预示12月新一轮GRI尝试。
亚欧航线与区域运营扰动
承运人在亚欧航线采取积极的运力管理措施,有效维持了10月和11月的GRI。上周欧洲及地中海航线运价分别稳定在约2,500美元/FEU和2,900美元/FEU。本周地中海航线日运价升至约3,400美元/FEU,显示推涨迹象,而欧洲航线保持平稳。需注意,欧盟新排放附加费将从明年1月起逐步转嫁给客户,增加承运成本。
东南亚近期遭遇严重风暴,斯里兰卡、泰国、越南及马来西亚的海空运业务均受波及,其中科伦坡港在服务重启后出现明显延误。航空方面,空客A320客机因软件更新短暂停飞后已基本恢复;联邦快递与UPS的MD-11机队在致命空难后停飞检查,复飞时间超出预期。
跨境电商免税政策与空运趋势
美国取消小额免税豁免推动了电商空运货量与运力的重组。英国决定终止该项豁免,但目标日期推迟至2029年,业界担忧其他主要市场关闭通道后,电商货物或将涌入英国。欧盟承诺最迟于2028年撤销小额免税规则,执行时间可能提前。
Freightos空运指数显示,中国至欧洲运价上涨4%至4.14美元/公斤,东南亚至欧洲持平于3.67美元/公斤。中国至北美运价上周持平于6.50美元/公斤,但随着旺季冲刺已现上涨苗头;东南亚至北美运价目前约为5.50美元/公斤。