


每周亮点
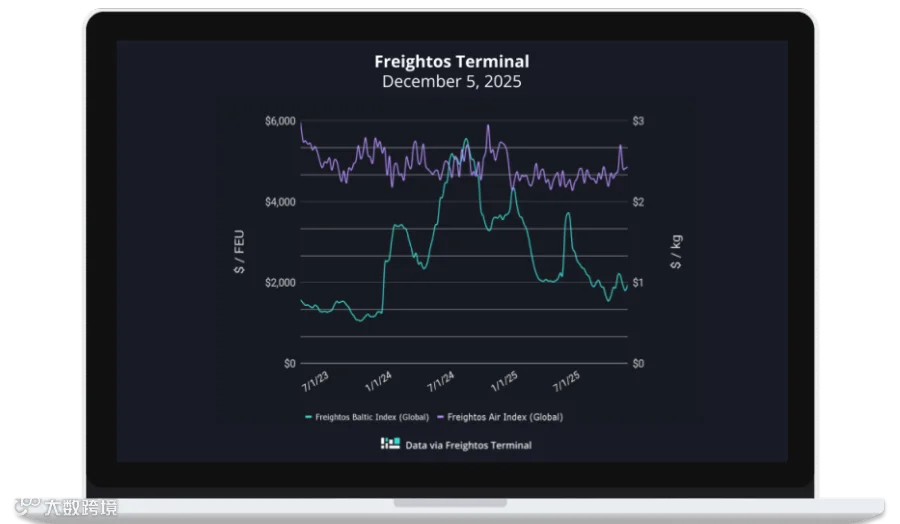
海运费率 – Freightos波罗的海指数
- 亚洲至美国西海岸(FBX01周线):上涨22%,达每FEU 2,096美元。
- 亚洲至美国东海岸(FBX03周线):上涨2%,达每FEU 2,930美元。
- 亚洲至北欧(FBX11周线):持平于每FEU 2,464美元。
- 亚洲至地中海(FBX13周线):上涨15%,达每FEU 3,367美元。
空运费率 – Freightos空运指数
- 中国至北美:周度价格上涨18%,达每公斤7.63美元。
- 中国至北欧:周度价格下跌12%,至每公斤3.64美元。
- 北欧至北美:周度价格上涨2%,至每公斤2.48美元。
市场分析
红海局势现缓和迹象,运力回归或加剧过剩
近期集装箱市场出现重返红海的积极信号。除胡塞武装释放自7月以来被扣押的船员外,达飞轮船及其海洋联盟宣布,部分由法国海军护航的航线服务将恢复“所有回程航次经苏伊士运河”,另有航线也将“经由红海进行去程航行”。然而,红海局势全面恢复仍需时日。值得注意的是,一旦集装箱运输完全重返红海,大量运力将重新释放至本已供过于求的市场,可能对费率造成下行压力。
跨太平洋航线费率波动剧烈,承运人调整涨价策略
跨太平洋西行航线费率在10月初触及年内低点(约每FEU 1,400美元)后,受承运人削减运力及推涨GRI影响,呈现反复波动。尽管11月上旬一度攀升至每FEU 3,000美元,但月底回落至1,700美元。进入12月,虽预计货量为全年最低,西海岸费率仍上涨22%至每FEU 2,100美元。目前,部分承运人正尝试以“按周小幅递增”替代传统的“双月GRI”模式,以期市场更易接受。本周数据显示,西海岸费率再涨100美元至每FEU 2,200美元,东海岸突破每FEU 3,000美元,但市场对价格持续性仍存疑虑。
欧美进口需求分化,亚欧航线表现优于跨太
关于美国市场补库周期预期不一。美国全国零售联合会(NRF)担忧贸易战负面影响消费者行为,预计海运进口量同比将出现两位数下滑并持续至明年4月,且低于2024年水平。当前美国进口量偏低及明年Q1疲软预期,导致同比数据大幅负增长。
相比之下,欧洲海运进口更为稳健。随着中国出口重心从美国转向欧洲等地,CTS数据显示10月欧洲海运进口总量环比微降2%,但同比增长1%。不过,亚洲至欧洲货量在10月同比下降3%,为今年2月以来首次年度下滑。
亚欧航线合同谈判支撑费率,承运人计划进一步推涨
尽管处于淡季,承运人在第四季度支撑亚欧航线费率方面成效显著,这得益于年度海运合同谈判进入尾声及积极的停航措施。自10月中旬实施GRI以来,亚欧航线费率上涨40%至上周每FEU 2,463美元;亚地航线费率上涨56%至每FEU 3,366美元。部分承运人已宣布将于12月中旬实施额外GRI,目标是将北欧费率推升至每FEU 3,500美元,地中海价格推升至每FEU 4,200美元或更高。
航空货运旺季冲刺,电商需求适应新规回归
FBI数据显示,航空货运旺季末期跨太平洋需求强劲。中国至美国费率从10月中旬的每公斤5.30美元升至目前的7.50美元以上,超过去年峰值。受中国电商出口重心转移及运力调配影响,亚欧空运价格未现暴涨,上周中国至欧洲费率下跌12%至每公斤3.64美元,与去年同期持平。
针对欧盟和英国取消小额免税豁免及收取处理费的计划,尽管初期导致中美电商空运货量下降,但随着电商平台适应新规,电商需求已大幅回归中美航空货运市场。