


在过去10年中取得巨大成功的几家在线电商企业,虽然近年来陆续上市,但其股价在2022年遭受重创。尽管销售额持续增长,但利润未能同步提升的企业正引起投资者的警惕。这一趋势不仅影响了已上市的企业,也波及了初创的在线电商公司。
- 过去一年,在线电商企业的股价跌幅远超股市整体下跌幅度
- 投资者不再仅关注销售额增长,而是追求利润
- 对于初创在线电商企业而言,如果同行业上市公司的业绩不佳,风险投资机构对新的电子商务业务进行投资的可能性就会降低
作为《Digital Commerce 360》的编辑长,我认为那些以大型企业为目标的在线零售商的财务前景不容乐观,而且似乎并非只有我一人有此感受。
疫情过后,随着消费回归常态,一些分析师认为纯线上运营的零售商正面临严峻的逆风;消费者重返实体店,导致在线零售增长放缓,资本成本进一步上升,而因Amazon影响必须提供免费且快速配送的压力也并未消退。
有许多在线零售商能够稳定地实现利润增长,其中许多专注于相对狭窄的利基市场,不花费大量费用获取新客户,而是从忠诚客户那里获得重复收入。
那些迅速成长并上市的专营在线电商企业,在稳定盈利方面面临困难,投资者对此前景并不乐观。
这种趋势不仅影响了初创在线电商企业,也波及了已上市的企业;虽然风险投资机构通常期望通过被投企业的IPO获得巨额资本收益,但如果上市的在线电商企业陷入困境,同行业其他企业的IPO前景也会恶化,投资者将不愿投资类似公司。
在线电商企业股价从疫情高峰期大幅回落
令寻求在线电商融资的创业者感到遗憾的是,过去10年间上市的四大主要在线电商企业在2022年的股市表现不佳。
这四家公司分别是宠物用品电商“Chewy”、个人造型服务“Stitch Fix”、奢侈品二手转售平台“The RealReal”,以及销售家具和家居用品的电商“Wayfair”。这些企业的共同特点是,通过创新方式利用互联网覆盖面取得了成功。
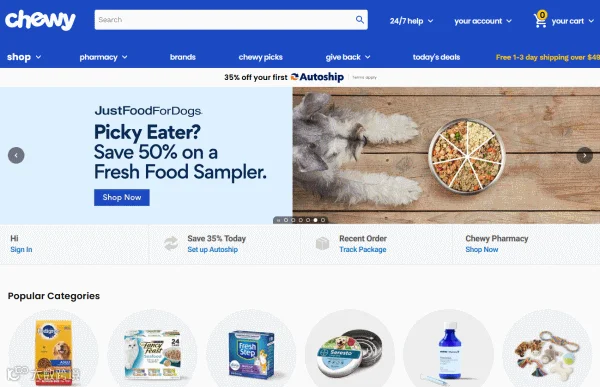
“Chewy”证明了其能有效在线销售宠物用品,“Wayfair”证明了能高效销售家具等商品。“Stitch Fix”则实现了消费者原本期待本地精品店提供的个性化时尚建议。“The RealReal”将本地寄售店转型为大规模在线业务。
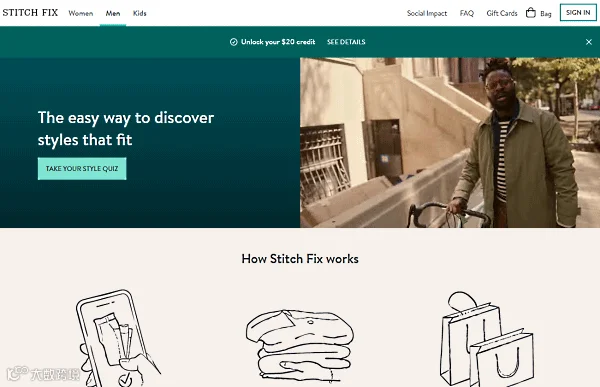
四家公司中有三家因疫情期间网购激增而业绩强劲。例外的是“The RealReal”。由于健康担忧,消费者对购买二手服装变得谨慎,导致其业绩下滑。
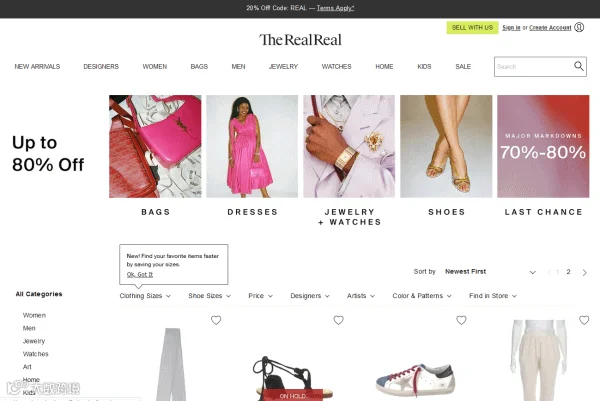
在疫情期间,“Chewy”、“Stitch Fix”和“Wayfair”实现了增长,其2021年初的股价远高于疫情前水平,然而进入2022年后情况急转直下,这四大在线零售巨头的股价已跌至2021年峰值的13%以下。
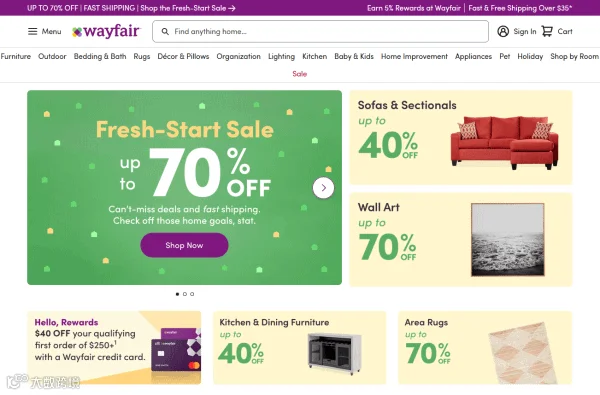
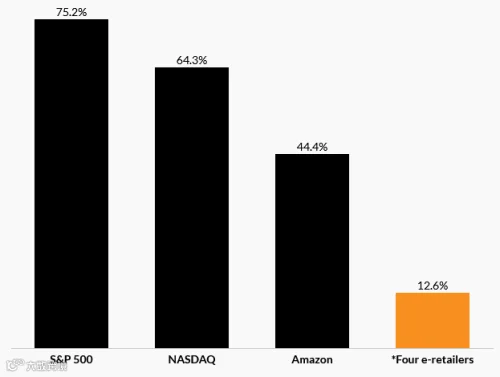
对于受益于疫情的技术企业而言,2022年的股市表现不佳;涵盖广泛市场的S&P500指数在2022年12月下旬跌至2021年峰值的75.2%,科技股较多的NASDAQ指数则跌至64.3%;就连Amazon的股价也下跌至2021年最高值的44.4%,而上述四家公司的跌幅更大,平均仅剩下2021年最高值的12.6%。
资本成本上升影响在线购物
疫情期间股价飙升的企业在股市下跌期间出现大幅暴跌是不可避免的,这种股价急跌也反映了投资者对已上市数年的大型在线零售企业尚未实现盈利的担忧,因为这些企业在计算包含无需在年末支付现金的费用在内的净利润时,并未录得盈利。
为快速构建基础设施并获取新客户而筹集大量资金的初创企业,其特点往往是排除折旧和股票期权授予等不涉及现金支出的项目的影响。
然而,这些在现实中确实是支出。投资设备未来需要更换,因此会产生折旧费。如果公司股价上涨,股票期权将被行使,发行该股票的公司价值将被稀释。
在经济繁荣时期,投资者倾向于关注销售增长,并认为利润终将到来,但随着经济前景变得黯淡,这种情况发生了变化。
专注于消费品等并购的中坚投行Mirus Capital Advisors的合伙人斯图尔特·罗斯指出,商业环境正在发生巨大变化。数十年来一直参与零售企业并购的罗斯表示:
投资者变得更加谨慎,过去几十年间人们认为增长会转化为收益,但如今的投资者追求的是盈利能力。
在线销售难以盈利的一个因素是与Amazon的竞争;Rose指出,“试图与拥有数千万Prime会员的免费高速配送相抗衡的销售商很难实现盈利”。
Amazon提供的服务主要资金来源于其高盈利的云计算业务“Amazon Web Services”,试图提供免费或低成本配送的竞争对手的利润率因此受到侵蚀。
亚马逊几乎凭借一己之力构建了当前的在线零售环境,实际上颠覆了高利润的直接面向消费者的商业模式。低价、免费配送以及两天或一天内送达的服务,都依赖于其融资能力或其他业务的利润来支撑。他们摧毁了数百家中小企业的业务。(罗斯)
利率成本上升限制在线零售业的增长
私募股权公司MidOcean Partners的消费者部门管理总监埃里克·罗斯表示:
除了与Amazon的竞争外,还有一些因素使投资者认为许多在线零售商在未来几年内难以实现快速增长。
据称,部分已上市的大型在线电商利用疫情期间低利率与激增的在线需求相结合的机会,以低成本借贷资金用于获取新客户以及构建技术和物流基础设施,但Ross表示,随着利率大幅上升,目前融资成本已经相当高昂。
此外,对于只经营有限商品种类的在线零售商或DtoC品牌来说,成长环境也变得愈发艰难。
你能制作出多少种鞋子、裤子和衬衫的变体?有些企业已经用尽了新点子。(罗斯)
在线零售商如何赢得竞争?
Ross和Rose等专家称,在线零售业并非没有未来;Ross指出,在线零售商必须始终保持创新,不断发布吸引消费者的新产品,并以Nike为例说明始终超越竞争对手的品牌,但事实上,像Nike那样拥有研发资源的在线零售商寥寥无几。
此外,Ross解释说,开设实体店也是实现增长的一种方式;Forrester Research的分析师也持相同观点,Ross认为,以在线起步的DtoC品牌唯有“开设实体店”或“向实体零售商供货”才能生存下去。
罗斯指出,像时尚D2C品牌“Bonobos”这样的网络原生品牌,通过扩展承担较少库存风险的展厅店铺模式实现了增长。消费者可以在店内查看和试穿衣服,选定的服装则从仓库直接配送到家。
消费者可以在实体店亲自查看商品并发现好物,而商品本身从仓库发货,因此无需囤积大量库存;在实体店中,他们可以寻找适合自己的尺寸或想要的功能,并且实际上至今仍有许多人希望在实体店检查商品。
在线零售商成功的另一条途径是对疫情期间获得客户进行更多销售。然而,似乎很少有在线零售商在这方面取得成功。“至少,市场并没有给予他们应有的评价。”(罗斯)
此外,罗斯先生主张在线零售商应舍弃亏损部分,开展小型业务。
尽管整体业务可能处于亏损状态,但仍有盈利的部分。陷入困境的在线零售商最好找到盈利部分并舍弃其他部分,这样他们就能开展更小且更健康的业务。(罗斯先生)
中型在线商店以专业性和服务取胜
许多在零售市场长期生存的在线零售商的共同点是专注于有利可图的利基领域,并在此范围内寻求增长。
许多中型在线零售商通过提供独特的商品及其领域的真正专业知识得以生存。例如,经营教育玩具的“Fat Brain Toys”、南美服装进口商“Peruvian Connection”以及缝纫用品零售商“Lion Brand Yarn”都是很好的案例。
此外,还有一些企业每年提供优质服务,即使销售价格不是最低,也能吸引持续回购的客户。
其典型例子是非上市公司Crutchfield,该公司于1974年从车载立体声目录销售起步,如今经营各种家电产品。
我的朋友布莱恩住在弗吉尼亚州夏洛茨维尔,那里是Crutchfield公司的总部和实体店所在地。听他最近的经历,我发现他从事的是提升客户终身价值(LTV)的业务。
布莱恩正在寻找一台新电视以及与之匹配的声音系统。他首先去了Crutchfield的门店,在那里,知识渊博的员工向他展示了各种商品并回答了问题。第二站他去的是Best Buy,但由于电视区没有店员接待,他便立刻离开了。
随后,他在Costco的电商网站“Costco.com”上发现了比Crutchfield更便宜的电视,还了解到兼容的声音系统以五折优惠出售。于是,布莱恩回到Crutchfield,将这一情况告知之前接待他的员工,结果电视的价格降到了与Costco几乎相同的水平。当布莱恩告诉该店员Costco音响设备的价格时,店员却说:“布莱恩先生,请在Costco购买吧。”
布莱安担心地问店员,即使在其他商店购买立体声音响设备,是否还能让Crutchfield为他安装电视和声音系统?店员回答:“没问题,可以。”并以150美元的价格完成了所有设备的安装。
布莱恩对新电视的安装效果感到满意。从此,他成为了Crutchfield的客户,而Crutchfield也成了他寻找电子产品时的首选之地。
这只是其中一个例子。然而,通过提供这样的服务,零售商能够在利率和股市波动的影响下,依然赢得消费者的信任,并持续经营业务。