


每周亮点
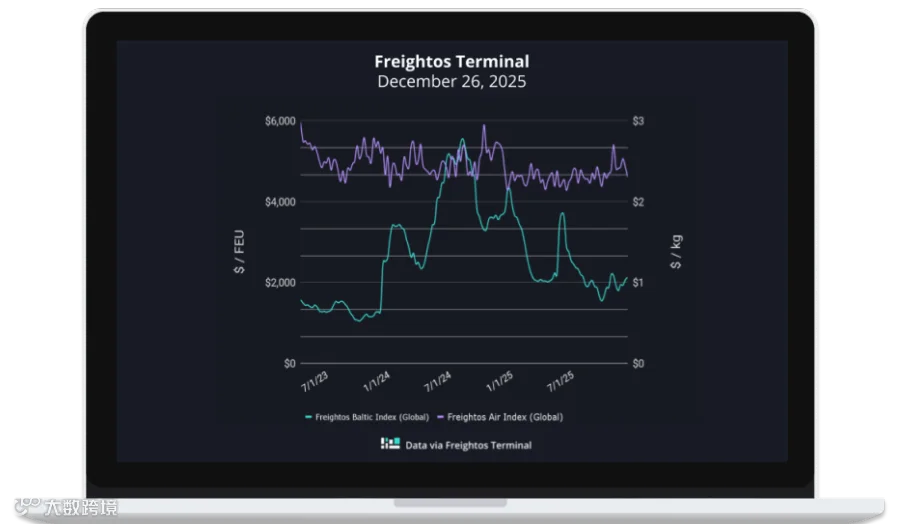
海运费率动态
- 亚洲至美国西海岸(FBX01):周度上涨1%,报$2,145/FEU。
- 亚洲至美国东海岸(FBX03):周度上涨10%,报$3,364/FEU。
- 亚洲至北欧(FBX11):周度上涨1%,报$2,742/FEU。
- 亚洲至地中海(FBX13):周度上涨4%,报$4,004/FEU。
空运费率走势
- 中国至北美:周度下跌16%,报$6.26/kg。
- 中国至北欧:周度下跌5%,报$3.52/kg。
- 北欧至北美:周度下跌14%,报$2.16/kg。
市场深度分析
亚欧航线费率回升,春节备货支撑高位运行
东西向主要航线海运费率呈年末收官上扬态势。亚洲至欧洲航线价格较月中上涨12%,回升至旺季末期水平;亚洲至地中海航线涨幅达4%,自7月初以来首次突破$4,000/FEU关口,较上半月高出20%。受红海改道导致交货期延长影响,托运人提前启动农历新年备货需求,预计节前费率将维持高位或继续攀升。
跨太平洋航线短期承压,长期增长预期不变
跨太平洋航线GRI调价效应通常弱于亚欧航线。尽管十二月中旬以来的涨价推动美西、美东费率分别上涨9%和15%,但鉴于今年春节较晚(2月17日),短期内费率或因需求空窗期再次下滑。不过,若年初货量如期增长,费率仍将面临上行压力。历史数据显示,2024年与2025年均以价格上涨开局。
尽管贸易战致美国海运进口收缩,但中国贸易伙伴多元化策略成效显著。除亚洲外,运往欧洲、非洲及拉美地区的货量表现强劲,推动全球货量截至第四季度初增长4%。标普预测2026年美国海运进口将再降2%,这将是继金融危机及疫情消化期后,过去二十年来第三次连续下滑。与此同时,BIMCO等机构仍看好全球货量保持增长趋势。
空运旺季回落,电商驱动长期韧性
空运旺季过后费率普遍回调。中美航线跌至$6.25/kg,创11月以来新低;东南亚至美国、跨大西洋及中欧航线跌幅均在5%-20%之间。国际航空运输协会(IATA)数据显示,在电商驱动下2024-2025年全球空运货量显著增长11%,预计2025年将延续3.1%的增幅,2026年增速为2.6%。目前业界对明年运力增速是否超过货量增速尚存分歧,费率预测仍具不确定性。