


在全球跨境电子商务消费者中,27%表示“最近使用的海外零售商是Amazon”,17%选择“阿里巴巴旗下AliExpress(速卖通)”。受疫情影响,品牌与零售商加速电商布局,海外购物用户持续增长。本文解析当前消费趋势及高增长潜力品类。
文章要点
Amazon和阿里巴巴的份额是否被其他国家夺走?
尽管美国Amazon与中国阿里巴巴仍是全球跨境电商领导者,但国际邮政公司(IPC)最新调查显示,两国市场份额正逐渐流失。
在“最近一次国外零售网站购买”调查中,27%受访者选择Amazon,17%选择AliExpress(注:主打中国制造商低价商品)。Amazon份额较2019年(25%)上升2个百分点;AliExpress则从20%降至17%,减少3个百分点。
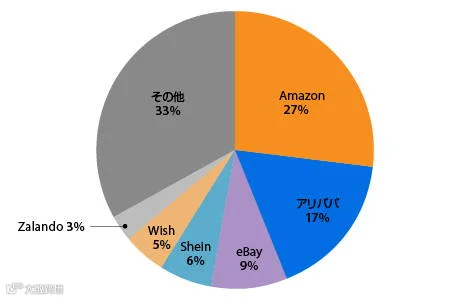
eBay份额从2019年的14%跌至2022年的9%;以中国等低价商品为主的美国平台Wish也从11%降至5%。
与此同时,两家未在2019年报告中出现的零售商崭露头角:中国快时尚Shein占6%,德国电商运营商Marketplace Zalando占3%。
据Digital Commerce 360《2022年全球在线市场数据库》按总销售额排名:Amazon第3、eBay第5、AliExpress第15、Wish第16、Zalando第24。在《2022年亚洲数据库》中,Shein位列亚洲零售商第36位。
为什么美国在跨境电子商务中的占比缩小了?
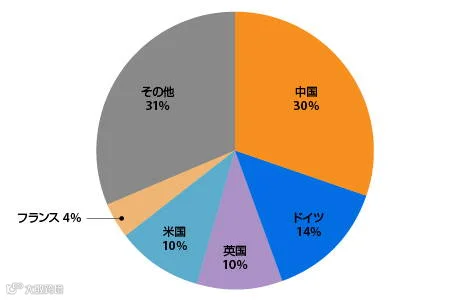
尽管Amazon表现强劲,美国整体零售业在跨境电商中处于劣势。2022年调查显示,美国在最近一次跨境购中仅占10%,低于2019年的11%和2016年的15%。
零售咨询公司McMillanDoolittle数字业务负责人、Global Ecommerce Leaders Forum联合创始人Jim Okamura指出:
疫情期间,为求生存而快速拓展电商的品牌大幅丰富了国内供给,降低了消费者为特定商品出海的必要性。
中国以30%的占比位居第一,虽较2019年(36%)下降,但仍高于2016年(26%)。德国地位巩固,占比从2019年的12%升至14%。英国则从13%降至10%,反映欧盟消费者对关税敏感及脱欧后减少英购倾向。
尽管消费者在线购物增加,但美国电商网站的增长放缓
74%受访者预计未来国内网购将增加(24%称显著增加),仅6%认为会减少。然而,对美国网站的预期并不乐观:仅39%预计在美国网站购物会增加(8%大幅增加),35%认为会减少(16%大幅减少)。
“增加邻国购买”意愿最强:58%计划更多从邻国零售网站购物(10%非常多),仅11%表示较少购买(3%非常少)。
Okamura分析:“电商欠发达国家因商品种类少、竞争不足,消费者易产生‘邻家草地更绿’心理,从而转向跨境购物。”
在海外网站购买服装和鞋类的消费者增加
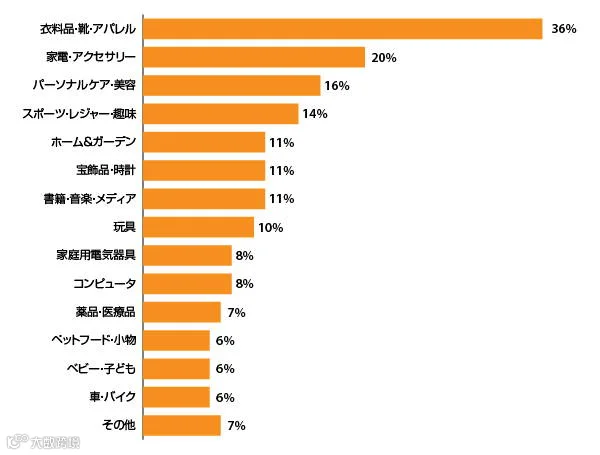
跨境电商中,“服装/服饰”购买频率最高,36%受访者将其列为最近一次跨境购商品;其次为“家电及配件”(20%)和“个人护理及美容”(16%)。
The Research Trust代表、Global Ecommerce Leaders Forum联合创始人Kent Allen强调:
个人护理与美容值得关注。该品类受益于社交媒体爆发式传播,主打无害化学成分的“纯净美容”及健康类DtoC品牌有望引领新一轮增长。
美国消费者最倾向从他国购买服装鞋类;IPC指出,“南美消费者常跨境购家电,亚洲消费者偏好个人护理品”。
跨境电子商务中低价商品居多,半数购物金额在“55美元以下”
IPC调查还显示:
- 50%订单金额低于50欧元(约55美元),超100欧元仅占6%。
- 37%订单“5天内送达”,38%耗时“10天以上”。
- 79%用户在购买时获知通关费用:50%购买时支付,30%运输中支付,16%配送时支付。
- 10%受访者退回部分或全部商品。退货率最高为中国(25%),其次新西兰、瑞士(各22%),美国(21%)。75%运营商提供免费退货,其中Zalando、Amazon、Shein免费退货比例最高。
- 73%消费者愿为环保多等几天配送(30%强烈同意);但72%认为可持续配送成本应由零售商承担而非消费者(29%强烈同意)。