进入10月以来,中国北方新季玉米批量收获,国内玉米价格承压走弱;国际市场方面,9月30日USDA季度库存报告高于市场预期,且创7年高位施压CBOT玉米市场;10月美农供需报告意外上调26/27年度美玉米单产,美盘进一步承压。同时,美国谷物来华利润开始显现。我们知道,国产玉米始终是国内玉米市场供应的主体,但国际谷物明显走弱对于国内市场而言也是一个信号,特别是在中国批量进口美国谷物的可能性始终存在的情况下。建议下游企业跟随国内不同区域玉米上市节奏布局采购、逢低补库,但中期不宜过分看跌新季玉米上市后的粮价。
1、价格变化:从华北到东北,新季玉米收获影响逐步扩大
现货市场方面,截至2026年10月10日(第41周)全国玉米均价2285元/吨,周比下跌26元/吨。
北方产区:黑龙江深加工玉米三等潮粮折干价格在1980-2030元/吨之间,吉林深加工企业挂牌收购价格2090-2110元/吨,较9月底下跌10-140元/吨。山东深加工主流收购价2160-2220元/吨,较9月底涨跌10-20元/吨,河北深加工玉米主流收购价2200-2210元/吨,较9月底涨跌10元/吨,河南深加工玉米主流收购2180-2230元/吨,较9月底下调0-60元/吨,华北禽料玉米2220元/吨,较9月底持平,猪料玉米(多为东北粮)价格2200-2290元/吨,较9月底下调100元/吨。
港口与销区:北方集港15%水分新粮集港价格2130-2140元/吨,较9月末下跌40元/吨,一等集装箱陈玉米收购2250-2300元/吨,周比持平;广东港口散船玉米报价2280-2300元/吨,较9月末下跌30-50元/吨,集装箱玉米报价2350-2370元/吨,较9月末持平

查询更多历史数据、热点数据:JCI数据中心 www.datajci.com
2、部分主销区玉米与替代品关系:美盘跌幅超过中国市场,进口谷物利润回升
近一周,国内小麦产区主流价格区间2380-2510元/吨,较上一期(截至9月25日)小幅反弹10-20元/吨。目前关内禽料玉米2220元/吨,周比持平,猪料玉米价格2200-2290元/吨,周比下跌100元/吨。
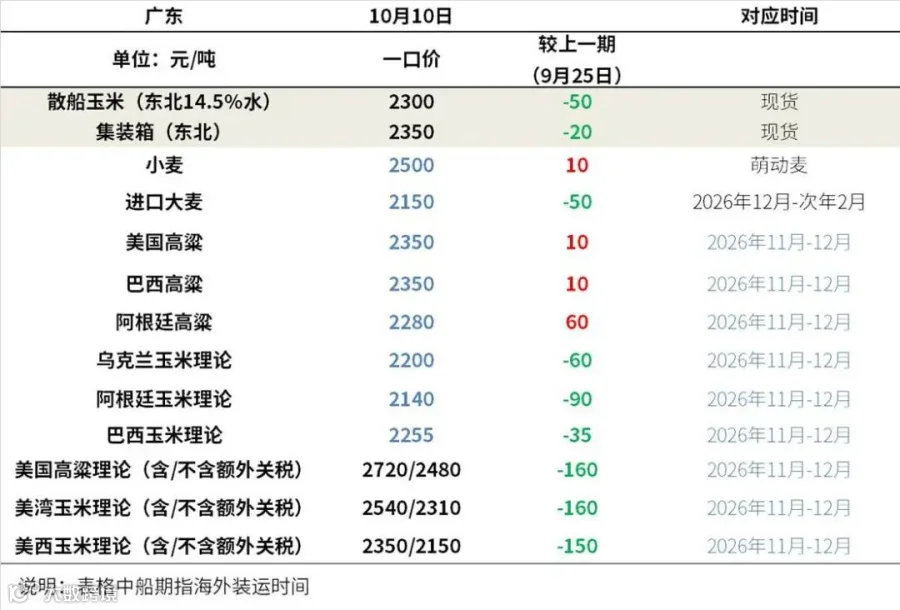
进口谷物方面,CBOT玉米期货价格高位小幅回落,美玉米11-12月船期理论成本(不含额外关税)2150-2310元/吨,较上期(截至9月25日当周)下跌160元/吨。以下是广东港口麦类产品和其他进口谷物与玉米比价变化,仅供参考比较(单位:元/吨)。
查询更多历史数据、热点数据:JCI数据中心www.datajci.com
3、贸易与库存情况:新陈交替背景下南北贸易利润明显改善
截至10月10日当周,按照北港二等新玉米(15%水分)平舱2160-2180元/吨,大船运费75元/吨,港杂等费用45元/吨推算,理论散船到港成本2180-2200元/吨。当周周末,南方散船二等玉米报价2280-2300元/吨,理论利润100元/吨;北方玉米集港量(汽运)到货量开始季节性回升,参见下表。

*截至10月10日统计
查询更多历史数据、热点数据:JCI数据中心 www.datajci.com
港口库存方面,截至2026年10月2日当周,广东港口玉米库存约40万吨。其中,进口玉米库存26万吨左右;进口替代谷物(高粱、大麦为主)库存约238万吨。截至2026年10月2日,北方港口(八港)玉米库存降至240万吨左右,周内散船下海量42万吨。
4、下游消费:生猪养殖连续12个月亏损,玉米深加工因新粮上市盈利改善
2026年第41周,我国毛猪出栏均价10.02元/公斤,较上周微涨0.10%。养殖效益区间为-500~-300元/头,头均效益亏损417元;猪粮比4.61:1,处一级预警区间。截至10月,我国生猪养殖效益已经连续12个月维持亏损状态,但前期能繁母猪高存栏量带来的商品猪供应增量效应还在持续释放有利于饲料谷物的消费。
深加工方面,2026年第41周,以水分14%-25%的新季玉米成本测算,我国黑龙江西部企业每生产1吨玉米酒精理论盈利增加至447元,吉林企业每生产1吨玉米淀粉理论盈利增加至26元,山东企业每生产1吨玉米淀粉理论亏损收窄至37元。
大事记:
1、USDA季度库存报告:截至9月1日,美国陈作玉米库存达到20.95亿蒲,创下七年来同期最高水平
美国农业部周三(9月30日)公布,截至9月1日,美国陈作玉米库存达到20.95亿蒲,较去年同期的15.51亿蒲激增35%,不仅创下七年来同期最高水平,也明显高于市场预期。库存意外增加意味着美国农业部将在10月份供需报告里大幅调高陈作期末库存,市场因此需要重新评估新年度的库存规模和价格底部。
2、巴西玉米乙醇产业高速扩容,未来十年玉米乙醇占比将从目前30%攀升至40%–45%
近年来巴西玉米乙醇产业迎来爆发式增长。数据显示,巴西2025/26作物季玉米乙醇产量增至101.7亿升,同比大增29.8%,有效对冲了甘蔗乙醇产量下滑的缺口。目前玉米乙醇占巴西乙醇总产量比重已达30%,近五年行业年均增速高达37%。行业机构预测,未来十年玉米乙醇占比将攀升至40%–45%,有望成为巴西乙醇供应的绝对主力,大幅提升玉米在国家能源结构中的战略地位。巴西已将汽油乙醇掺混比例从27%上调至30%,临时上调至32%,政策上限更是可达35%,持续拉动乙醇刚性需求。机构预判2035年高掺混标准将带来海量需求增量。
3、超级厄尔尼诺多雨窗口来临,阿根廷试验证实玉米密植可增产近三成
2026年10月07日,阿根廷国家农业技术研究院(INTA)在圣路易斯维拉梅塞德斯区域开展雨养玉米密度试验。不同杂交品种的密植适配性差异显著,试验中有两个品种在密植条件下突破9000公斤/公顷,另有两个品种产量达到或接近8000公斤/公顷,品种选育是密植增产的配套前提。专家指出,该方案仅适合底墒充足的多雨年份,一旦遭遇干旱,植株间水分竞争加剧,密植策略反而会造成减产。开花期、籽粒灌浆期的水分供给是核心限制条件,只有在这两个关键生育期水分充足,密植的增产潜力才能兑现。
4、USDA报告:2026/27年度美玉米单产意外上调
本月USDA对2026/27年度美国玉米供需数据的调整包括:供应量、出口量、国内消费量及期末库存量均有所上调。基于9月30日发布的季度库存报告,2026/27年度美国玉米期初库存预估上调了1.73亿蒲。玉米产量预估也调高2.34亿蒲,达到160亿蒲,主要因为单产上调2.7蒲至每英亩181.2蒲。种植面积保持不变,仍为8850万英亩。美国玉米总消费量预估上调1.25亿蒲,达到163亿蒲。各项消费构成均有所上调。受供应上调推动,出口预估上调2500万蒲,达到33亿蒲。
由于供应增幅超过消费增幅,美国玉米期末库存调高2.82亿蒲,达到18亿蒲。美国玉米年度农场平均价格预估下调0.10美元至4.70美元/蒲。
5、中国农业部:本月下调2025/26年度中国玉米饲用消费,估计值下调940万吨至20150万吨
综合玉米替代品饲用消费增加、淀粉行业开机率回升等因素,本月将2025/26年度中国玉米饲用消费估计值下调940万吨至20150万吨,将工业消费估计值上调400万吨至8500万吨,并对2026/27年度的玉米消费预测值作相应调整。9月份东北地区水热条件适宜,初霜冻时间偏晚,华北黄淮大部光温适宜,利于作物产量形成和收获。预计10月中下旬主产区气温接近常年或偏高,降水量基本接近常年,总体利于玉米成熟收晒。新季玉米高位增产,随着上市量增加,阶段性供给压力加大,但考虑到饲用消费仍保持高位,淀粉行业景气度向好,加之储备收购将适时启动,以及国际玉米价格大幅上涨传导,国内玉米市场有望以稳为主。
(文章来源:JCI 汇易网)

JCI汇易网:www.chinajci.com
JCI数据中心:www.datajci.com
入会咨询电话:13917577068;021-68751628
微信客服:csjci2002
往期文章推荐
1.JCI观察:秘鲁鳀鱼产卵量偏低与B季配额“猜测”
2.矛盾重重的美豆收获季:一边抢收一边等天晴,成本还在身后死死追赶
3.2026/27年度全球玉米平衡表关注(五):巴西谷物正在“全方位”参与与美国的竞争