


乐天集团2024年Q1国内电商流通总额为1兆3490亿日元,同比下降4.7%,已连续两个季度负增长,预计该态势将持续至第三季度。
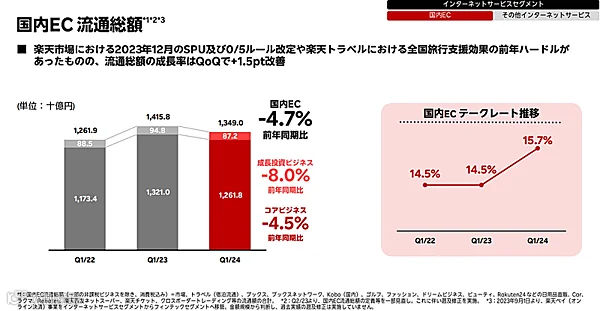
国内电商流通总额涵盖“乐天市场”及旅游、图书、Kobo(日本)、高尔夫、时尚、美容、Rakuten24等日用品直销,以及Car、Rakuma、Rebates、乐天西友Net超市、乐天票务和跨境贸易等业务。
2024年Q1细分数据显示:核心业务为1兆2618亿日元,同比减少4.5%;成长投资业务为872亿日元,同比减少8.0%。
继2023年Q4单季流通额1兆6067亿日元(同比降6.2%)后,本季度延续了负增长态势。下滑主因包括:“每月5号和0号日”积分优惠变更、SPU修订强化移动会员积分授予,以及故乡纳税规则变更前抢购需求反弹后的回落。
本季度除受SPU和0/5修订影响外,还因去年全国旅行支援政策导致基数较高。但环比上季度,增长率已改善1.5个百分点,整体变化符合预期。
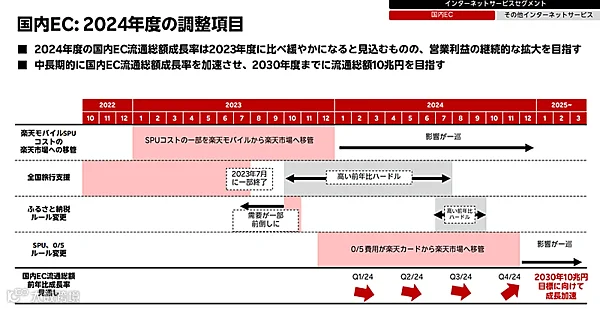
展望2024财年,受高基数影响,预计直至第三季度同比增速仍将下滑;第四季度起有望恢复正增长并加速,以实现2030年度国内电商流通总额达10兆日元的目标。
此外,乐天集团表示,SPU修订后“乐天市场”仍保持竞争力且生产效率提升。独立访客数增加,优质交易日益集中,分配给贡献利润用户的SPU积分比例大幅增加,验证了修订成效。
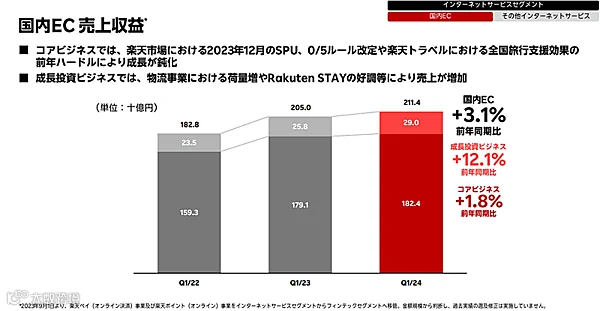
国内电商销售收益为2114亿日元,同比增长3.1%;Non-GAAP营业利润为215亿日元,同比增长2.7%。虽受流通额相同因素影响增速放缓,但成长投资业务同比增长12.1%,物流货量增加及Rakuten STAY表现强劲推动了销售增长。
剔除一次性因素后,营业利润实现预期增长。据内部测算,排除“0/5成本转移(2023年12月)”、“全国旅行支援(至2023年7月)”、“Payment Online转移(2023年9月)”等因素,同口径下同比增长约20%。
为改善利润,正加速推进物流盈利举措。乐天超级物流(RSL)6个设施中4个已满负荷运行,其余利用率上升,预计将带动收益改善;配送端通过与日本邮政、JP乐天物流合作提效。2024年4月实施RSL费用修订,预计Q2起盈利能力提升。
2023年12月成为全资子公司的乐天西友Net超市正积极推进扭亏为盈,通过扩大商圈、培养顾客、司机机制化、优化商品组合及重建物流网络等措施,2024年Q1订单数同比增长15.7%,毛利率改善1.2个百分点,配送效率提高16.1%。
集团整体业绩方面,2024年Q1合并销售收益全部门增收,同比增长8.0%至5136亿2400万日元,创Q1历史新高。Non-GAAP营业亏损受益于金融科技业务强劲表现,较去年同期254亿日元改善435亿日元,全年盈利目标进展符合计划。