


2月至3月迎来最终决算的知名服装企业电商销售额已陆续公布。去年5月新冠疫情调整为第五类传染病后,线下门店客流回升,但电商渠道难以再现疫情期间的超高增长。尽管如此,表现强劲的企业仍具共同点:通过自有商城型电商平台经营众多品牌,或在社交媒体及电商平台增加门店员工曝光度,将其打造为网红(influencer)。本文将分析知名服装企业的电商业绩及当前重点策略。
Ascentia与Parl实现两位数增长的原因
推动员工成为网红(influencer)
上个财年,随着线下门店恢复,企业倾向于为实体店铺备货而非电商渠道。在此背景下,电商渠道实现两位数增长的仅有Ascentia和Parl两家公司。
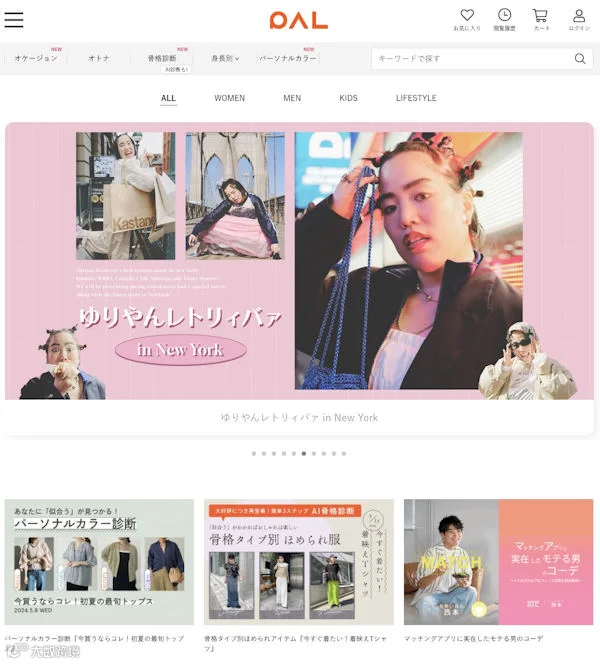
两家公司均运营着经营众多热门品牌的自有商城型电商平台。不仅为用户打造了跨越品牌界限、无压力自由选购的环境,还充分利用自有电商平台的造型内容及社交媒体,强力推动门店员工成为网红(influencer),并将粉丝引流至实体店铺或自有电商平台。
此外,通过开发在“ZOZOTOWN”也能畅销的商品,外部电商平台的销售也表现良好,这推动了电商销售额的增长。
ADASTRIA粉丝数翻倍,SNS带来的销售额占比达30%
ADASTRIA截至2024年2月期的电商销售额同比增长10.1%,达689亿日元,时隔三期再次实现两位数增长。
该公司致力于将员工打造为网红,在上个财年初期扩大了激励机制、开展教育培训、引入SNS分析工具以加强员工支持。通过这些举措,员工个人SNS与自家EC穿搭投稿内容“Staff Board”合计的总粉丝数从一年前的573万人几乎翻倍至1035万人。在自家电商销售额中,通过“Staff Board”及SNS渠道产生的销售额约占三成。
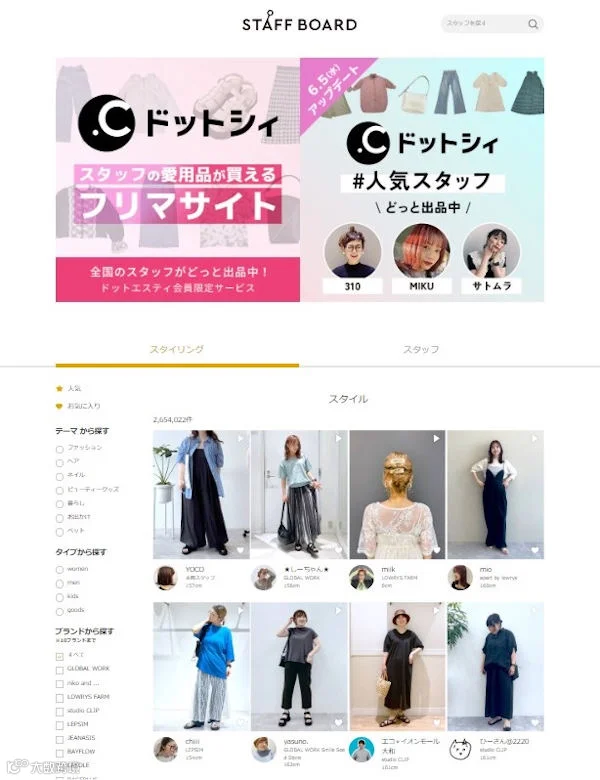
此外,上个财年因专营电商的Open and Natural公司加入集团,自有通販网站“dot ESTI”业绩增长,外部EC平台的销售也表现强劲。
经营30多个自有品牌的“Dot Esti”会员数量较上年增加200万人,扩大至约1750万人。自有EC和实体店铺中Dot Esti会员的销售占比稳定保持在约7成,由回头客支撑,为业绩稳定性提供了保障。
在OMO(线上线下融合)策略方面,去年10月强化了可在实体店铺领取通过自有EC信用卡支付商品的“店内取货”服务。除了此前推出的可将多个品牌多种商品在约一周后于一家店铺集中领取的“Multi Pick”服务外,虽然每次仅限一件商品,但通过确保店铺库存,推出了最快次日即可领取的“Quick Pick”服务。
Pal员工加强SNS运营带来积极影响
Pal截至2024年2月财年的EC销售额同比增长22.3%,达484亿日元并维持高增长,在服装销售额中占比EC化率为40.4%,达到四成水平。
EC销售额构成情况为:通过“ZOZOTOWN”渠道实现同比增长18.9%,达247亿日元;经营50多个品牌的自有电商网站“Park Closet”实现同比增长25.4%,达193亿日元等。自有EC占比为39.8%。
该公司在疫情期间由销售员工开展SNS内容发布及扩大EC内容的曝光等措施。特别是截至上一财年末,Instagram等平台粉丝总数约1500万人,从员工个人的SNS账号积极发布信息,进一步集中推广反响热烈的商品。旨在最大化促销效果,不仅促进了电子商务(EC)销售,也带动了实体店业绩。
AI在网红营销中的应用也在推进
上一财年期间强化了成为网红的员工为粉丝策划商品的活动。此外,作为面向未来增长的举措,也验证了AI的应用。例如,分析200多名网红员工在Instagram上发布的数据,学习每位员工的说话方式和价值观等,提供仿佛在与本人对话体验的AI聊天服务“Fashion Mate”正式启动。
本财年期间还挑战了将网红员工的商品策划与AI客服相结合的措施。在4月的活动“Spring Parcl Week”中,除了提出由网红员工构思的全部10款春季单品外,还在页面内实现了让顾客享受仿佛与该员工对话般的模拟客服体验。
Onward通过推进OMO实现电商流量增长
Onward Holdings截至2024年2月财年在国内电商销售额同比增长6.5%,达477亿日元,电商转化率为29.8%。以Onward Kashiyama为中心的公司自有电商销售额同比增长6.4%,达410亿日元;通过外部电商平台的销售额同比增长7.1%,达67亿日元。公司自有电商占比为85.9%,继续保持较高水平。
上一财年,由于扩大了OMO服务“Click & Try”的使用(该服务允许顾客在门店取货试穿并购买其公司自有网站“Onward Closet”上的商品),以及提高了利用SNS进行营销活动的精准度等,导致实体店和在线商店的客流量增加。
截至2月底,“Click & Try”导入门店数量同比增加57家,扩大至397家,导入率已升至58%。“Click & Try”预约件数同比增加3.2万件,达到12.6万件;导入门店的销售额超过疫情前2019财年16%,比未导入门店高出25%,为实体店的销售增长做出了贡献。
此外,该公司正在扩大品牌复合店“Onward Closet Select (OCS)”的布局。通过实施OMO服务,跨品牌整合Onward Kashiyama旗下的多个品牌,OCS门店的销售额同比增长幅度比OCS以外的现有门店高出22%。
今后还将进一步增加“Click & Try”的导入门店数量。由于目前的OCS门店主要以Onward Kashiyama的品牌为中心,希望通过引入Kashiyama以外的集团品牌来提高便利性。
UA自有电商销售额跃升32%,达95亿日元
United Arrows在截至2024年3月财年的电商销售额同比增长5.4%,达到320亿日元。
在上一财年,销售活动推进了数字化转型(DX),通过将实体店的接待能力数字化实现了销售扩大。约1000名员工向自有电商平台提交了超过11万件造型图片和视频。通过提交图片带来的自有电商平台销售额同比增长32%,达到95亿日元,成为占自有电商平台总销售额近70%的重要内容来源,并实现了增长。
此外,去年8月启动了新的会员制度“UA俱乐部”。截至上一财年末,活跃会员人数达到137万人,会员销售额同比增长7.2%,会员销售额占比也同比增加1.8个百分点,升至53.8%。新会员制度旨在提高客户终身价值(LTV),其中每年购物两次以上的会员比例为49.2%,较上年上升0.6个百分点。

通过这些举措,上半财年自有电商平台销售额同比增长13.0%,达到116亿日元,自有电商占比同比提升2.4个百分点,扩大至36.5%,通过ZOZOTOWN渠道的销售额已逼近130亿日元。
本财年将继续强化销售接待能力的数字化。在上半财年,由于专注于增加帖子数量,导致部分帖子集中在特定商品编号上;而本财年将通过系统支持,建立能够全面介绍各类商品的机制。此外,除了向自有电商平台发布内容外,还将实现与Instagram的自动联动,以扩大客户接触点,从而开拓新客户。
自3月底起,在自有电商平台针对部分商品启动即时配送服务,即当日11点前的订单当天发货。本期计划实现电子商务销售额373亿日元,同比增长16.6%,努力提升自有电商平台的便利性。
TSI和三阳商会陷入困境
TSI国内电子商务销售额为358亿日元,同比下降7.7%
另一方面,电子商务业务陷入困境的是TSI控股和三阳商会。在TSI控股2024年2月期财年期间,集团国内电子商务销售额为358亿日元,同比下降7.7%,电子商务渗透率同比下降2.5个百分点至28.6%。
上一财年,受“博世”业务退出、“SUNSPEC”和“UNDEFEATED”代理合同终止以及外部电子商务平台抑制折扣等因素影响,电子商务销售额缩减。
此外,在上一年度因特别企划和联名运动鞋表现强劲而脉冲式消费(※消费者遇到特定商品或服务并感受到魅力而被吸引)倾向明显的街头品牌中,由于运动鞋热潮降温,电子商务渠道陷入困境。
本期,新品牌“Apostrophe”在“ZOZOTOWN”上线。利用ZOZO的生产支持平台“Made by ZOZO”机制,以完全按需生产模式展开,同时探索以电子商务为起点的新切入点。
计划整合电商平台
此外,TSI控股公司按品牌运营电商业务,拥有30多个直销网站,现计划将这些网站集中管理,通过系统更新来提高运营成本效率。首先计划在本财年内整合约占TSI电商销售额70%的约15个网站。
三阳商会在电商更新方面进展缓慢
三阳商会2024年2月期电商销售额同比减少0.6%,达81亿日元,主要由于自建电商平台更新后正式运营耗时较长等因素影响。
该公司去年9月引入新的电商平台对自有电商“Sanyo I Store”进行翻新升级,整合了分散在各品牌的品牌网站和直销网站,并以“Sanyo Online Store”的名义启动。同时,将实体店和电商平台的库存指定保留在指定门店,提供可试穿和购买的“Try and Pick”服务。
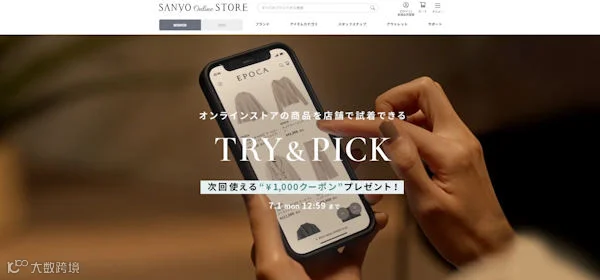
尽管刷新后正式运营花费了一些时间,但Sanyo会员的新增会员人数与上一年相比增加了17%。通过提升网站的浏览性和UX改善,订单数量增长了10%。
本期除了收获网站刷新的效果外,还推进了OMO的扩大。此外,还将扩充“Try and Pick”服务,并推进各品牌应用整合至官方应用。
此外,通过充实网站内商品信息、利用跨品牌专题促进品牌间的交叉购买,并扩充EC专用商品以强化正价销售,计划2025年2月期EC销售额同比增长约8%,达到87亿日元以上。