


百威亚太遇难题
做生意,有站上巅峰、风光无限的时候,也有增长停滞、陷入困境的时候。曾被资本市场追捧的百威亚太,如今也面临着增长放缓、业绩承压等问题。
近日,百威亚太的公告称,预计第三季度录得约5200万美元的中国内地子公司重组预扣税开支,以及约3000万美元的印度逾期应收款拨备,合计8200万美元。
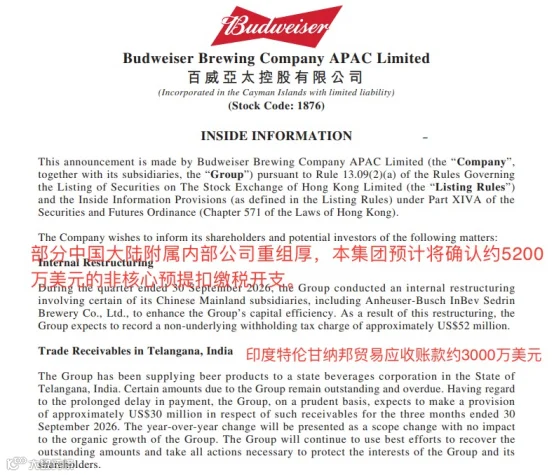
百威亚太将支出8200万美元 图源:百威亚太
在这笔账单之外,百威亚太近年的经营变化,更让人感慨这家啤酒巨头的今昔反差。
2019年,百威亚太登陆港交所,巅峰时期市值超4300亿港元。如今,其市值约770港元,暴跌了超3500亿港元。
资本市场曾经追捧它,并非毫无来由,其背后有着扎实的经营基础做支撑。
背靠百威英博,百威亚太拥有国际品牌与当地品牌组成的产品组合。百威、科罗娜等覆盖高端消费需求,哈尔滨、雪津等则提供当地市场资源,帮助企业触达不同消费者。
其中,高端产品是它的重要优势。此前,百威亚太一度在中国高端及超高端啤酒市场的份额达到46.6%。这一历史数据,足以见得它当时强大的市场竞争力。
此外,百威与餐饮、酒吧等消费场景相互配合,让消费者建立起高端啤酒的品牌认知,也支撑了较高的售价。市场期待它随着消费升级,继续扩大高端业务。
百威啤酒图源:gettyimages
但后来的增长没有一直延续这种预期。
2025年,百威亚太营收为57.64亿美元,低于2024年的62.46亿美元,中国市场的同期销量、收入也分别下降8.6%和11.3%。
最新开支让短期利润承压,而这些经营数据表明,增长压力早已存在。过去支撑企业扩张的品牌与高端产品优势,如今需要在新的消费环境中重新转化为销售增长。
重新争取订单
餐饮、酒吧等场景,曾是百威接触消费者、推广高端产品的重要渠道。消费者在现场聚餐、社交,也给品牌提供了展示产品和建立消费习惯的机会。
但是,这些传统渠道也正在影响销售。百威亚太披露,2026年上半年,中国市场销量和收入分别下降6.0%和6.4%。
与此同时,竞争对手也在争夺这些订单。
华润啤酒2025年啤酒销量同比增长1.4%,其中喜力销量在较高基数上仍增长近两成。华润还与美团闪购、京东等平台合作,并开发电商专供产品,适应不同渠道的需求。
华润啤酒图源:中华网
这说明,高端啤酒仍有增长机会,消费者也有更多选择。百威需要面对的,是产品吸引力和终端销售能力的双重竞争。
面对竞争,百威亚太已经开始调整。公司持续推进居家消费渠道布局,扩大即时零售等线上线下衔接渠道的覆盖,并通过品牌和包装创新争取订单。2026年上半年,其线上到线下渠道取得强劲双位数增长。

但新渠道增长与中国整体业务下滑同时存在,说明调整仍需要时间。增加销售入口之后,还要让产品持续卖出去,并在促销、配送和渠道投入之间保持合理利润。
未来,更值得持续关注的是百威亚太中国业务的销量能否改善,新渠道能否带来稳定订单,以及这些订单能否留下利润。
铁粉推荐
暴涨1200%,拿下TikTok第一,湖南卖家大翻盘
国产制冰机被老外疯抢,宁波老板爆卖7亿
致欧家居大爆发,半年收入48亿,拿下欧洲第一
刘强东拿下百亿酒企,准备大干一场