⏰10月13日
员工向雇主报告小费 (2026年9月):员工若9月获得的小费超过20美元,需向雇主申报
⏰10月15日
EFTPS (2026年9月):通过电子联邦税收缴款系统缴纳9月份的税款
Form 1120(延期报税):联邦所得税申报表延期申报截止
“
「除了工资,公司再给你0.5%的期权。」
当下,在希望吸引和留住核心员工时,股权激励是一种十分常见的方法。
但对于美国公司来说,真正落实股权激励,还要解决一连串问题:给哪种期权?0.5%按什么口径计算?员工何时可以行权?离职后如何处理?公司又要承担哪些税务和合规义务?
先确定怎么发:期权类型、数量与归属

对符合条件的C公司,常见的股票期权包括激励性股票期权(ISO)和非合格股票期权(NSO)。
普通按合伙企业规则纳税的LLC不能直接授予符合ISO税法要求的期权,需要另行设计激励方式。
ISO须满足特定税法条件,授予对象限于符合条件的员工。
符合规定时,行权通常不产生普通联邦所得税,但可能触发替代性最低税(AMT)。
NSO的适用对象更广,也可授予符合条件的董事、顾问等。
多数NSO在授予时不产生应税收入,员工行权取得已归属股票时,股票公允市场价值与行权价之间的差额通常计入薪酬收入。
除了类型,「给多少」也要写清楚。
例如承诺员工获得1%的期权,应说明按已发行股份计算,还是按包含期权池及其他潜在股份的完全稀释口径计算。未来融资、增发或扩大期权池,也可能稀释这一比例。
公司还需确定归属安排。常见做法是4年归属、1年等待期:授予40,000股期权,员工工作满一年后先归属25%,剩余部分再按月或按季度归属。
授予、归属、行权是三个不同阶段。
员工获得期权时,通常还没有真正取得对应股票,因此相关规则应写入激励计划和授予协议。
确定怎么买:行权价和离职安排

行权价决定员工未来买入股票需要支付多少钱。
公司不能仅凭创始人的主观判断,把价格定为每股0.01美元。
对于希望符合美国税法第409A条豁免条件的相关股票期权,行权价通常不得低于授予日标的股票的公允市场价值。
因此,私人公司常通过合理的普通股估值确定定价依据,独立的409A估值报告是常见方式之一。
不过,409A估值与融资估值也不一定相同。
投资人购买的股份与员工期权对应的普通股,权利及估值基础可能不同。
若公司发生新一轮融资、重大交易或其他影响价值的变化,授予新期权前还应判断原估值是否仍适用。
离职规则同样不能遗漏——
未归属期权是否失效?已归属期权可以在离职后多久内行权?公司被收购时如何处理?具体期限和权利取决于激励计划及授予协议。
其中,ISO有额外税法限制:通常情况下,员工需在终止雇佣关系后三个月内行权,才能保留ISO的相应税务待遇;残疾、死亡等情况另有规则。
出去以后:薪资税与证券合规

以员工NSO为例:
行权价每股2美元,行权时股票公允市场价值为8美元。员工行权10,000股,需要支付20,000美元;假设取得的股票已归属,(8-2)×10,000=60,000美元的差额通常构成应税薪酬。
对适用美国工资税规则的员工,公司通常需要将这笔收入计入W-2收入,并依法处理联邦所得税预扣、社会保障税及医疗保险税。
员工即使没有出售股票、没有收到现金,也可能已经产生税款,财务团队需要提前考虑税款缴纳与工资申报安排。
另外,期权和股票发行还涉及证券法规。
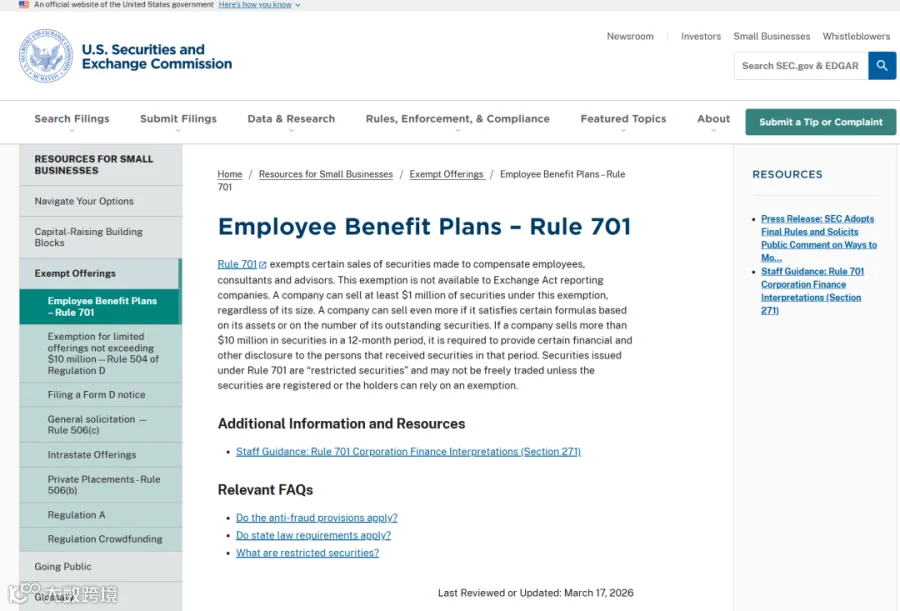
符合条件、无须履行SEC持续报告义务的公司,可以依据《1933年证券法》Rule 701,在符合要求的员工薪酬计划下适用注册豁免,但仍要遵守发行规模及信息披露规定。
股权激励涉及授予协议、股份结构、税务和证券合规,建议公司最好在正式授予前,让法律、财务与人事团队共同确认方案。
具体适用规则仍需结合公司实体类型、员工所在地及授予条款判断。
推荐阅读▼

认同这些财税干货?
点个“推荐”分享出去~