

同样是100万美元货款,有人收回来光手续费和汇率差就亏几万块人民币,有人却能把成本压得很低,甚至根本不急着把美元换成人民币。差别不在谁找到了0费率的平台,而在谁更会安排收款和结算方式。

01|汇率差5分钱,100万美元少赚5万
平台宣传提现0手续费,但结汇报价7.15,市场参考价7.20,差5分钱
100万美元按7.20能换720万,按7.15只能换715万,凭空少5万人民币
这5万就是结汇报价和参考汇率的差距,也就是汇率加点
换个算法:A平台收0.3%手续费但汇率贴近市场,B平台0手续费但汇率差0.7%,对100万美元,A只花3000美元,B要亏7000美元
结论就一句话:别只看手续费是多少,看最终到账多少钱
02|真正要算的是这4笔钱
收款手续费:入账费、提现费、不同付款方式可能分开收,宣传页上的一个数字说明不了问题
汇率差:最容易被忽略,金额越大越致命,1%的差在100万美元货款上就是7.2万人民币
银行及中间行费用:电汇费、中间行扣费、收款行费用,订单多、金额散的话一年累计下来不少

03|先算清:哪些钱根本不用换成人民币
年收100万美元的家具出口企业:60万付国内工厂、15万美国仓储物流、10万广告、5万其他、10万留存
其中30万美元本来就要花在美国,全结汇再换回,等于多走两圈
按每次综合成本0.5%算,30万两次兑换就是3000美元,约21600人民币,白花
客户付的是美元,美国供应商收的也是美元,中间为什么非要换一次人民币
04|有美国公司,收款可以这样安排
路径:美国客户→美国公司→美国商业账户→按经营需要付款
10万美元货款:6万付中国供应商,1.5万美国仓储物流,1万广告,5000其他,1万留存
最大的变化:不用把所有美元统一结汇,按实际用途直接安排
05|客户付款,ACH和Wire怎么选
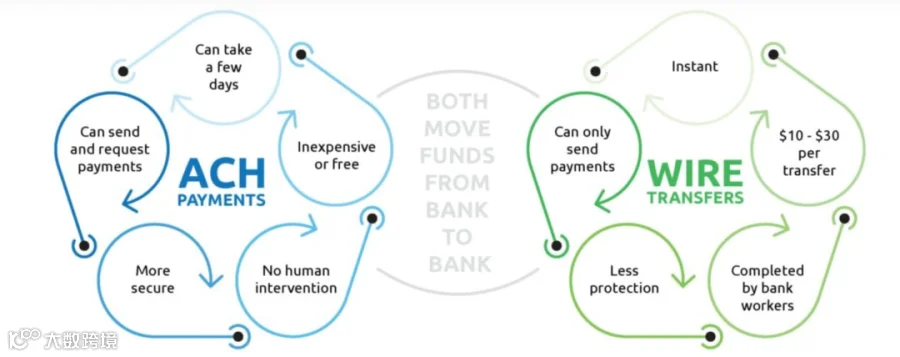
ACH:美国境内常规电子转账,费用低甚至不单独收,不是实时到账,适合固定供应商结算和日常付款
Wire:银行电汇,适合大额、要求到账快、需要明确付款凭证的交易,费用高,跨境还有中间行费
不是ACH一定好,按付款金额、到账要求、银行收费和交易风险选
06|美元进了美国公司,怎么回中国
付中国供应商货款:真实采购交易,合同、发票、物流、报关资料对得上,走正常跨境贸易结算
付中国公司服务费:设计、开发、运营等真实服务,关联交易要合理定价,涉及两国税务处理
股东分红:按公司税务分类、股东身份和分配性质确定税务处理,不能全当成采购款往外转
外国人持有的美国LLC有关联交易申报要求,涉及Form 5472等
07|三种情况,三种收款方案
货从中国直发、钱基本都要回国内:重点比跨境收款平台和美元账户的结汇成本
美国客户稳定、有持续美元支出:研究美元留存、直接用美元付美国费用,可以用美国公司
08|一招算出哪种收款方式更便宜
拿10万美元货款,同一时间让不同服务商按同一种方式报价
只看4个数:客户实际付多少、账户实收多少、结汇用什么汇率、人民币最终到账多少
0费率平台到账71.3万,0.3%手续费平台到账71.6万,后者反而多3000块
Wise这类服务会把不同币种的转换费用公开列出来,适合拿来比透明度
外贸收款不是收到钱就结束。先算清楚钱最终要用在哪,再决定怎么收:货款都要回国内,就认真比结汇成本;有大量美国支出,就保留美元直接付;准备长期做美国市场,就注册美国公司,少走弯路。
