10月11日,据港交所披露,苏州东山精密制造股份有限公司通过港交所主板上市聆讯,联席保荐人为瑞银集团、海通国际、广发证券及中信证券。
据彭博引述知情人士报道,公司计划募资20亿至30亿美元(约156亿至234亿港元),预计最快于本月挂牌上市。这是继宁德时代、比亚迪之后,又一家A股电子制造龙头冲刺“A+H”双重上市。
截至10月9日收盘,东山精密(002384.SZ)报145.49元/股,市值2664.81亿元。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议
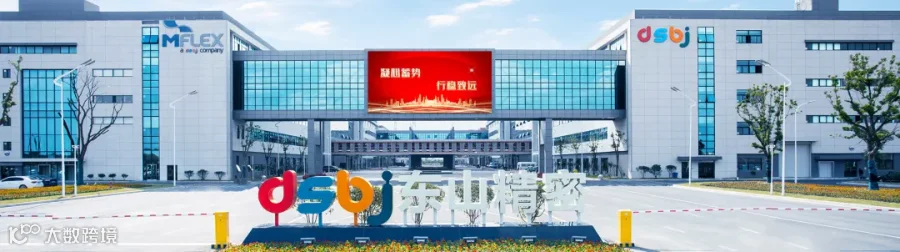
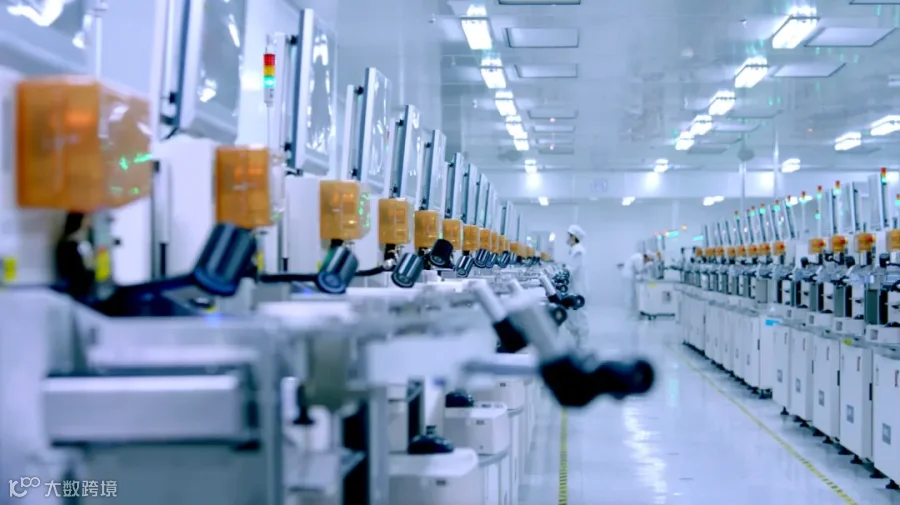
东山精密成立于1998年,总部位于苏州,是全球领先的电子电路企业,主营业务覆盖电子电路(PCB/FPC)、精密组件、触控面板及液晶显示模组、光模块四大板块。
按2025年收入计,公司是全球第一大边缘AI设备PCB供应商(市场份额26.9%)、全球第二大软板供应商(市场份额24.5%)和全球前三大PCB供应商(市场份额4.2%),也是苹果FPC核心供应商之一。
比募资规模更值得审视的,是这家公司正在经历的业务结构切换:一家连续多年FPC全球第二、PCB全球第三的消费电子供应链龙头,正在将重心向AI算力硬件转移。
东山精密2025年年报显示,公司全年实现营业收入401.25亿元,同比增长9.11%,首次突破400亿元;年内利润13.93亿元,同比增长28.4%;经营活动现金流净额53.07亿元,现金流保持稳健。
但真正体现转折的是2026年上半年。公司实现营业收入277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;基本每股收益1.62元/股。半年营收体量达到2025年全年的近七成,而净利润已是2025年全年的两倍以上。
利润增速远超营收增速,表明业务结构发生了实质性的变化。拆开来看:电子电路业务收入125.3亿元,同比增长13.29%;精密组件业务收入65.81亿元,同比增长178.63%,主要受法国GMD集团并表及新能源汽车需求驱动;光模块业务收入53.51亿元;触控面板及液晶显示模组业务收入27.23亿元,同比增长10.68%。
光模块业务的并表,来自2025年9月对索尔思光电的收购。公司斥资合计59.35亿元完成对索尔思光电100%股权收购,并在2025年10月将其纳入合并报表,正式切入高速光模块赛道。
2025年,光模块业务在第四季度贡献营收14.36亿元,毛利率高达36.74%,显著高于公司整体14.09%的毛利率水平。2026年上半年,光模块业务收入占比进一步提升至19.2%,毛利率达39.2%。
如果仅看“光模块”三个字,东山精密在A股并不孤独。中际旭创、新易盛、天孚通信等企业在光模块领域已有多年积累,且收入规模远大于索尔思。东山精密真正的差异化,不在于光模块的封装或模组环节,而在于索尔思光电所具备的光芯片自研能力。
据灼识咨询资料,索尔思光电是全球具备垂直整合能力、可自主完成光芯片与光模块的设计、制造到封装仅有的三家公司之一,亦是中国少数具备100G及200G光芯片量产能力的企业。在高速EML芯片这一决定AI数据中心光互连性能的关键环节,国产化率长期偏低,索尔思是少数实现量产的国内主体之一。
这意味着东山精密在AI算力硬件供应链中的位置,比单纯的PCB厂商或光模块封装厂商更深一层。PCB负责服务器内部的信号传输,光模块负责服务器之间的高速互连,而光芯片又是光模块中价值量最高、技术壁垒最集中的环节。三者叠加,公司具备从芯片到模组到板级方案的纵向覆盖能力。
据招股书披露,东山精密是全球少数具备PCB、光芯片和光模块一体化自研制造能力的供应商,其合计约占AI服务器物料成本的9%至14%。
东山精密在光模块业务上的资本投入也在加码。今年6月,公司董事会审议通过子公司索尔思光电及其子公司在常州等地实施光芯片及光模块扩建项目,总投资额12亿美元。8月,公司进一步公告将该项目的总投资额由12亿美元调增至17亿美元,新增投资额5亿美元,实施地点涵盖常州、泰国、盐城等地。
公司明确表示,光芯片及光模块是AI算力产业的核心基础元器件,索尔思光电现有产能规模已无法满足行业及下游客户需求,通过本次产能扩建,能够有效填补产能缺口,满足下游客户中长期规模化采购需求。
在光模块之外,AI PCB是东山精密在AI算力硬件领域的第二引擎。据招股书披露,以2025年收入计,东山精密是全球第一大边缘AI设备PCB供应商、全球第二大软板供应商和全球前三大PCB供应商。
公司依托Multek在高端PCB领域的技术底蕴,快速通过老工厂改造和新工厂的建设,提升和布局HDI和高多层PCB的产能。公司表示,AI PCB产品主要应用于AI交换机、加速卡等核心场景,服务国内外主流AI服务器及ODM厂商,下游需求确定性充足,配套产线正稳步释放产能。第一期产能预计在2026年三季度开始释放,将有效满足AI数据中心下游客户对高端PCB的强劲需求。
目前公司光模块(含光芯片)与AI PCB两大业务均已覆盖主流AI云厂商,未来有望持续受益于AI算力需求增长。
公司将“光模块(含光芯片)+ AI PCB”定位为AI算力核心硬件双引擎。在光模块端,产品覆盖10G至1.6T全速率,并持续推进3.2T及以上下一代光模块研发;在PCB端,高多层板、HDI等高端产品在AI服务器领域的供给规模正在快速提升。当前800G光模块为市场主流产品,1.6T产品正逐步起量,未来随着技术迭代升级,产品价值量有望逐步提升。
从行业需求看,全球AI算力产业持续高速发展。全球光模块市场从2021年的112亿美元增长至2025年的245亿美元,复合年增长率为21.5%,预计到2030年将达到1086亿美元;数据通信光模块市场从2021年的50亿美元增长至2025年的192亿美元,复合年增长率达39.9%。
任何一次业务结构的切换都有代价,东山精密的代价体现在两个维度。
第一个维度是客户集中度。招股书显示,2025年公司向前五大客户的销售收入占比达64.4%,其中向最大客户(客户A)的销售收入占比为46.5%。公司的客户覆盖全球前五大消费电子品牌厂商中的四个、全球前五大电动汽车厂商和全球前五大云服务厂商中的四个,但苹果仍然是公司最大的单一客户。作为苹果FPC主供应商,东山精密在苹果供应链中占有重要份额。电子电路板块2025年全年营收256.20亿元,占营收总额的63.85%,仍是公司最大的收入来源。
第二个维度是财务杠杆。截至2025年末,公司资产负债率为63.98%,总负债约385.49亿元,其中短期借款约80.11亿元。过去两年密集的并购,GMD、索尔思光电,在带来收入增量和业务转型的同时,也显著推高了负债规模。两大战略性并购的完成,标志着东山精密从传统的电子电路龙头向“AI算力+新能源汽车”双引擎驱动的多元化科技平台加速转型,但也意味着公司需要在扩产和偿债之间寻求平衡。
从FPC全球第二、PCB全球第三,到“光芯片+光模块+AI PCB”的纵向布局,东山精密的业务重心正在发生一次结构性的位移。2026年上半年净利润接近30亿元、光模块毛利率接近39%、索尔思光电利润贡献超过半数的数据,表明这次位移已经开始产生财务回报。
此次通过港交所聆讯,是东山精密从A股走向“A+H”双资本平台的关键一步。17亿美元的光芯片及光模块扩产计划、AI PCB新基地的建设、泰国海外生产基地的推进,指向的是公司从消费电子供应链龙头向AI算力硬件平台延伸的方向。
但从“消费电子基本盘”到“AI算力硬件平台”,中间还隔着产能爬坡、客户验证和负债修复的完整周期。光模块业务在2026年上半年53.51亿元的收入是一个起点,真正的考验在于,这个数字能否在下一代光互连技术的竞争中持续放大。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】



 独角兽早知道