腾讯“绿泡泡”入局,微信短剧生态迎来新变量
最近,微信悄然上线了名为“绿泡泡短剧”的免费小程序,其账号主体为腾讯公司。该小程序设有专属专区,用户可通过搜索“短剧”直接触达,或在视频号挂载链接、QQ浏览器搜索推荐位进入。用户在微信生态内即可完成从观看到分享的完整闭环,无需跳转第三方产品。
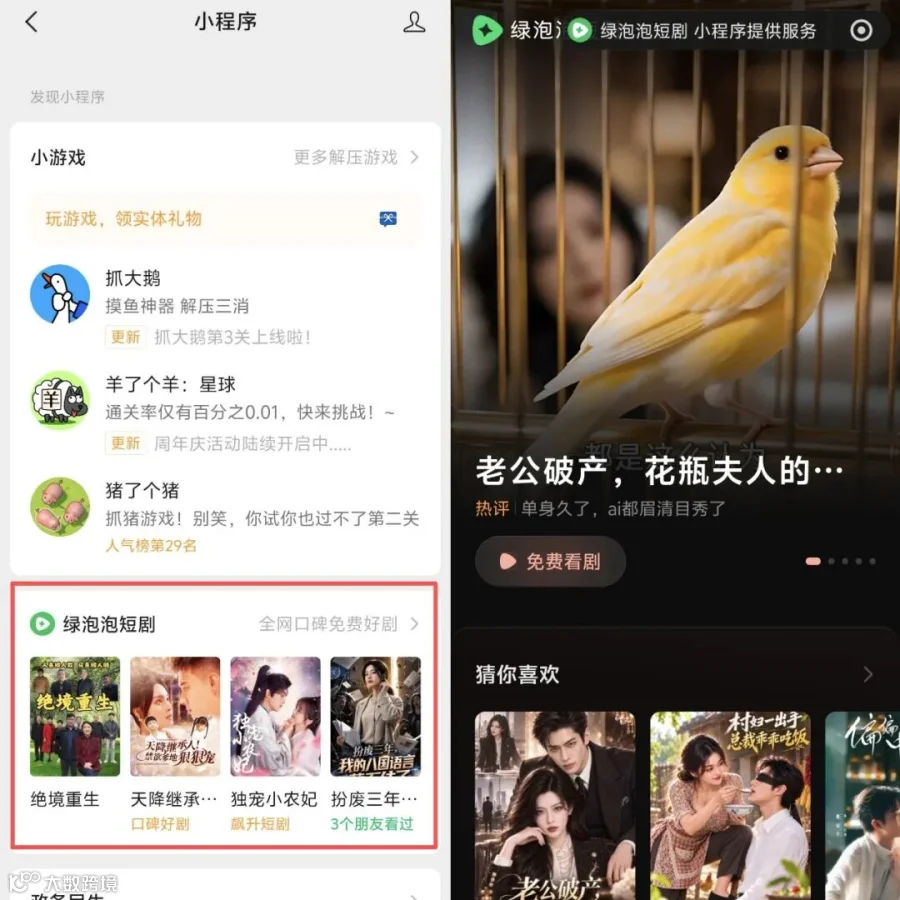
36氪截图
在功能体验上,“绿泡泡”与视频号高度一致:支持点赞、评论、收藏、转发、浮窗及小窗播放;首页底部设“刷一刷”入口,上下滑动即可进入沉浸式推荐流。内容涵盖真人剧、AI剧、漫剧三大类,并设有每日上新、本周必看、口碑榜、热搜榜等榜单,以及基于熟人关系的“朋友在看”和个性化“猜你喜欢”推荐位。
值得注意的是,“绿泡泡”并非腾讯自制内容平台,而是采用“联合发行”模式,接入外部短剧小程序剧集至官方内容池,自身不参与制作环节。商业模式为标准IAA(广告变现):剧集免费观看,通过插播广告获取收入,由视频号切片引流种草,小程序承接追更与变现。
受此消息提振,短剧板块资本市场反应积极。10月9日,申万传媒行业单日上涨5.28%,成交额约543亿元,中文在线、芒果超媒等15只个股涨停或大涨。业内分析认为,“绿泡泡”的出现打破了红果短剧一家独大的局面,为CP方提供了新的议价空间,释放了良性竞争信号。
微信:从“开商场”到“开自营店”
尽管“绿泡泡”在产品形态上并无颠覆性创新,且未进行大规模预热,但其核心优势在于“微信官方”身份。此前,微信仅作为基础设施提供规则与流量,此次亲自下场标志着战略重心的转变。
行业专家指出,这一动作表明微信团队已将短剧视为核心“内容”而非单纯“流量”。过去微信是“租门脸”的平台方,现在则转型为“开自营店”的运营方。虽然熟人社交属性可能导致用户互动存在心理负担,但“转发”机制依然是王牌。“朋友在看”及一键转发能力,构成了独立App难以复制的获客壁垒。
目前“绿泡泡”入口层级较深,未来若能提升至“发现”页一级界面,流量天花板将显著抬升。数据显示,通过官方小程序观看的用户时长约为大盘5倍,留存率超2.5倍。配套激励政策也颇具诚意:2026年Q4期间,优质新剧可享受7天100%高分成,且考核指标从“播放量”转向“人均播放时长”,导向长线优质内容。

微信公告截图
红果护城河深厚,绿泡泡意在聚合流量
截至2026年7月,红果短剧日活达1.68亿,超越爱优腾芒四家长视频平台之和;月活3.56亿,人均单日使用时长约125分钟。凭借“免费+广告”闭环、成熟投流体系及头部内容长约,红果已构建起极深的护城河。
相比之下,微信生态虽拥有4.27亿短剧小程序月活(超独立App总和),但流量分散,缺乏聚合效应。“绿泡泡”的核心目标并非直接击败红果,而是对外争夺用户,对内聚合分散流量。即便无法撼动红果地位,只要能统一入口、提升微信整体使用时长,便具备战略价值。
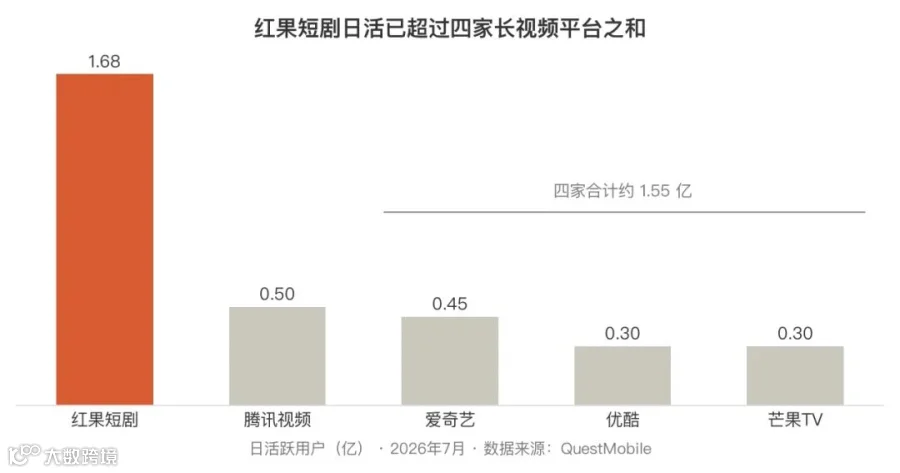
红果短剧日活已超过四家长视频平台之和(数据来源:QuestMobile,2026年7月)
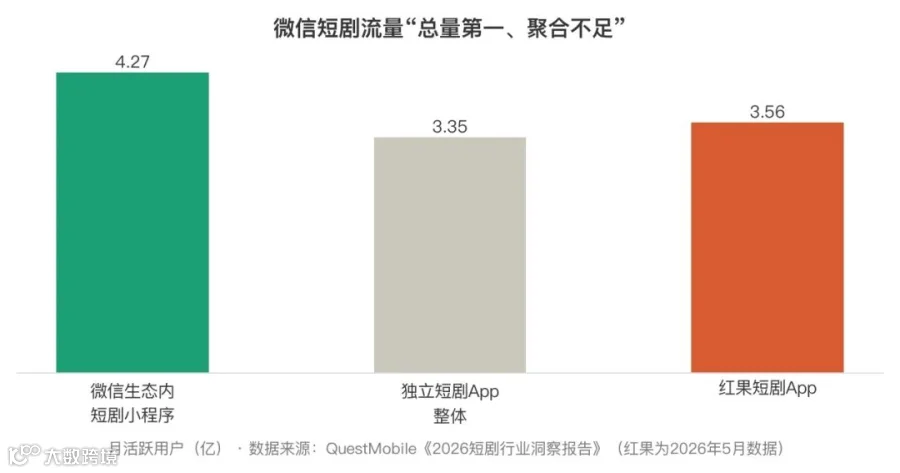
微信短剧流量“总量第一、聚合不足”(数据来源:QuestMobile《2026短剧行业洞察报告》,红果为2026年5月数据)
对于行业而言,“绿泡泡”提供了宝贵的第二发行极。在2026年微短剧市场规模预计突破1210亿元的背景下,多一个量级出口意味着CP方议价能力的提升。目前已有制作方注册入驻并持观望态度,对激励政策表示认可。
不过挑战依然存在:Q4激励窗口期有限,后续规则未定;微信商业化节奏克制,买量力度待观察;平台目前独家优质新剧供给不足,投流链路尚在搭建。此外,首页AI短剧占比高与平台追求“人均时长”的考核导向存在错位,预计将在激励指挥棒下逐步校正。
综上所述,“绿泡泡”或许无法直接分走红果的市场份额,但必将重塑微信内部短剧流量格局。对腾讯而言,整合4亿多月活用户的分散时长与广告价值,本身就是一笔可观的生意;对行业而言,这更是打破垄断、促进多元发展的关键一步。