在社媒上搜"越野跑",映入眼帘的画风常常是穿搭——山系的配色、户外的场景、通勤的搭配。但数据讲的是另一个故事:2025年10月至2026年9月,主流电商市场越野跑鞋售出18.2亿元、同比增长14.2%。
更值得琢磨的是它的"形状":同期,路跑鞋的大盘在下滑,越野跑鞋却量价齐升;买它的人,也远比"穿搭"两个字更专注——这是一条靠"跑"撑起来的赛道,也是检验本轮"户外热"成色的一块试金石。
我让镜界AI把越野跑鞋的量价、人群、卖点与品牌数据调出来,拆开看。
体量是这个形状:近一年18.2亿元、同比+14.2%,销量与均价同步上行。量价齐升——而不是靠放量撑起的虚胖。
拆细一层:增量的约四分之三来自"多卖"、约四分之一来自"卖贵"(均价506元)。对照上一期——销量大增、均价下跌的"放量降价"——本期价格由降转升:赛道在降速,但增长质量在改善。
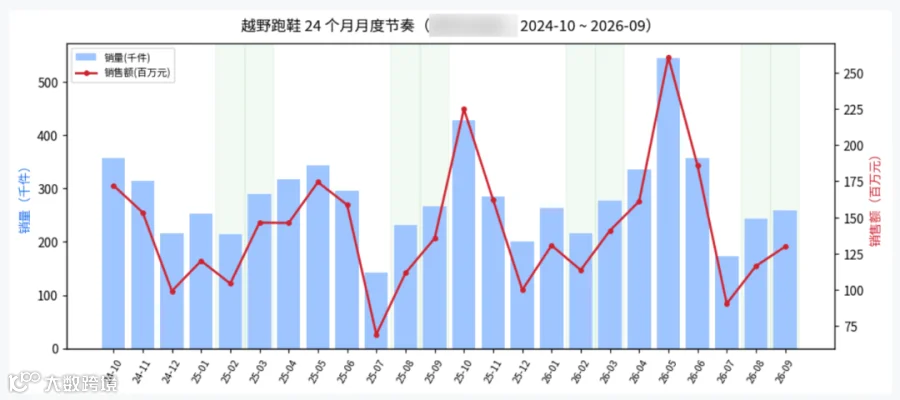
节奏上,它明显"跟着赛事走"。公开的赛事日历给了旁证:国内越野赛事一向集中在春秋两季(3到5月与9到11月)排期,盛夏则接近空窗;对跑者来说,报上一场比赛,往往就是换双鞋的理由。
销售曲线与国内越野赛事日历呈现明显同步特征:春赛与秋赛的月均销量都跑到全期均值的1.2倍以上,高于多数大促月份,今年5月更创下全期峰值,销量同比+59%。
春秋同样也是户外出行的适宜季节,我们观察到赛事密集期往往也是销售旺季,越野赛事很可能是重要拉动因素,大促更多起到销量放大作用;7月盛夏会跌到全期均值的五成半,再在新赛季重新起跳——这是一门按季节“呼吸”的生意:峰在春秋,谷在盛夏。
反过来,7月盛夏会跌到全期均值的五成半,再在新赛季重新起跳——这是一门按赛季"呼吸"的生意:峰在春秋,谷在盛夏。
还要回答一个关键问题:越野跑鞋的增长,是在抢夺路跑鞋原有消费人群吗?
越野跑鞋和徒步鞋同步迎来高速增长,这一组合信号更说明:本轮增长很大程度来自走向山野的泛户外新增人群。
路跑相关品类同期表现承压,但仅凭这一现象无法直接证明存在大规模的用户存量转移,不排除有少量原本的路跑爱好者开始购买越野跑鞋。整体来看,越野跑鞋的热度,并不是孤立的货架现象。
把90多万条"越野跑"相关帖子拆成场景词:"户外"(25.8%)、"越野赛"(17.6%)遥遥领先,"徒步"与"跑山"紧随其后;而"穿搭"只有3.4%。潮流叙事的声量,远比跑步与户外的实景要薄。
买的人是谁?核心人群是26到45岁(占68%),峰值在31到35岁——偏成熟的中青年,不是Z世代主导。评论里还有一条安静的数据:朋友、孩子、老公、老爸……大量"为他人购买"的角色出现——这个价位的产品,正在成为送礼与家庭代购的选项——而代购意味着决策靠"被推荐":这是一门被口碑驱动的生意,参数表打动不了送礼的人,"靠谱"才能。
所以破圈的真相是:这个话题的主体,仍是"跑步+户外"的人群;真正的迁移发生在"跑者到泛户外、徒步"之间,两类人群高度重叠;而"山系穿搭"的渗透,目前还只是3%出头的小苗——它可以是未来的增量故事,但不是今天的增长原因。
价格带在迁移:增长与份额同时上升的,是1000到2000元的"专业带"——其中1500到2000元段一年增长74%;而500元以下仍是量的主体(占销量六成以上),份额却在流失;2000元以上几乎停在原地。钱在向"千元级"集中:增长的燃料,正从"尝鲜"换成"升级"——来买的人里,"回头客"与"升级客"的浓度在变高。
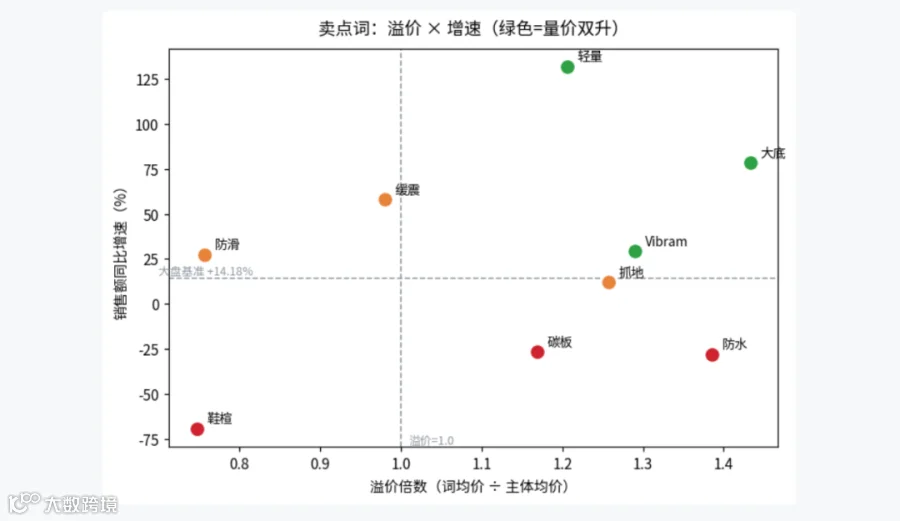
那什么样的卖点能涨价?把高频卖点词按溢价排开——"大底"溢价1.43倍、销售额+78.5%;"轻量"增长132%;"Vibram"同样是"又涨又贵"的代表。
对照另一头:"缓震"规模最大(占销售额近17%),却几乎不涨价;"防滑"甚至要折价(0.76倍)。越是"形容词"式的体感描述,越卖不上价。
还有两个耐人寻味的词:"防水"与"碳板"——溢价还在(1.39倍、1.17倍),规模却在收缩。它们不是没有价值,而是从"主叙事"退成了"差异化点缀"。
一句话:越野跑鞋的溢价逻辑,是"技术署名"——可署名、可验证的工艺名词能收钱;描述体感的形容词,只能走量。
格局的这一年:国货份额+6.6个百分点,"运动巨头"阵营则让出了5.4个百分点——位移的最大来源,就是这一进一退;进口阵营整体−4.1个百分点。
榜单的换血同样剧烈:一个国货品牌从第15名冲进前三(份额升到5.8%);一位国际新锐也以两倍以上增速改写座次——洗牌的速度,比市场整体的增速更快。
攻防的要塞在价格带:国货在1000到1500元带的份额升到31%,在1500到2000元带更是冲到43%——国产在"千元级"已经站稳半壁。更值得注意的是位移的方向:国货拿下份额的地方,恰恰是"专业"标签最重的价格带——它们卖的不再只是"平替"。而进口守住了两头:500到1000元的走量段,九成以上销售额来自进口;2000元以上的高端段更接近全覆盖——护城河不在中间,在两端。
集中度也在松动:前三合计份额掉了约5个百分点——前十的盘子没少,前十的名字换了一批。
先看底色:抽样评论里,正面约六成半、负面约14%——这是一个"总体满意、抱怨集中"的品类。
抱怨集中在两处:"鞋底偏硬"负面率32.1%,是量级最大的痛点;"磨脚"27.4%;此外"尺码偏小"被反复提及——鞋楦与脚型的匹配,是"专业"最贴近脚的一课。
复购的信号是正向的:"回购"话题的正面率超过八成、负面不到2%——愿意再买的人,大多愿意主动说出来——对高客单价的装备来说,这份"主动"比任何广告都值钱。
对产品端来说,修复清单其实已经写在评论里:把"硬"调软一点、把"磨脚"磨平一点——这是差评最大的两处,也是复购最大的门槛。
不要把增长全部押注在穿搭赛道。结合现有数据,品类基本盘来自跑者与泛户外人群。企业把产品、内容重心放在赛场、山径真实运动场景,是更稳妥的选择;服务好核心运动用户,商业价值往往高于泛穿搭流量,但穿搭依然可以作为辅助增量来源。
溢价策略要重视可被感知的硬件技术标签。从数据统计看,大底、Vibram、轻量等可标注、可验证的硬件工艺更容易支撑价格;缓震、防滑更多属于行业基础标配卖点,很难单独创造溢价。企业可以加大对可显性化的硬件工艺研发,同时在详情页补充体感描述,让消费者能够清晰识别产品差异化价值。
国货的机会在千元带,进口的两个堡垒在两端。1000到2000元带已经证明国货能打;而500到1000元与2000元以上,仍是进口的走量与高端壁垒——向上攻,也要守住走量的基本盘。
先修"硬"与"磨脚"。这两处占了差评的最大比重——性能再"专业",穿不舒服也会被差评反噬。越野跑鞋的下一程升级,可能不在参数表上,而在脚感里。
越野跑鞋的这一年,热度是真的,增长也是真的——但它不是潮流风口吹起来的,是跑者和山径一步步跑出来的。看清这一点,比追上下一个热点更重要。
当"千元级"不再是进口的专属,当溢价开始奖励"可验证的技术",这条赛道真正的竞争才刚开始:比的是谁把"专业"做成日复一日的信任,而不是一个季节的声量——赛道的下一程,属于和跑者一起上山的人。
过去,这种级别的洞察需要团队数周的数据清洗与反复对齐。今天,战略决策的周期第一次被压缩到了"思考本身所需的时间"。
工具负责让看不见的变得可见,而我们,负责提出更好的问题。
我们的研究覆盖了整个线上零售市场的各个细分行业和海量品牌。通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。






 魔镜洞察