为什么可能
不如300单赚钱?
把利润、现金和团队,
放回同一本账里。
|
|
|
|
运营:“订单比上个月多了。”
采购:“下一批货,要下单了。”
财务:“这笔钱,现在不够。”
三句话都可能没错,生意却卡住了。精铺经营要算清的,正是产品利润、资金周转和团队分工这三笔账。
先把账摊开,再回答:下一笔钱,还要不要继续投?
01 1000单,为什么可能不如300单?
先看一组假设:两款产品售价都是100元,差别在每单留下多少钱。
|
|
|
相关变动成本合计97元
每单留下3元 × 1000单
相关变动成本合计80元
每单留下20元 × 300单
假设演示,非真实经营案例;金额为人民币。变动成本含采购、头程、平台、履约、仓储、广告及退款售后等归属本期销售的成本,不含固定费用和所得税。
多卖700单,反而少留下3000元产品贡献利润。如果只按单量安排补货,下一笔钱很可能继续流向A。
收到“销量涨了”的汇报时,继续核对:广告、平台费用、退款和售后,都算进去了吗?官方费用估算工具可以辅助测算平台费用,采购、头程等企业成本仍需补齐。
单量小也不自动等于好生意。能覆盖成本、占用合理资源,并有持续需求,才值得保留。
02 利润记在账上,现金卡在哪里?
接着看另一组假设:每月有6000元产品贡献利润,同时有8万元占在库存、在途货物和未回收款项里。钱分散在不同环节,未必能赶上下一张采购单。

补货前,把三件事排在同一张时间表上:
现金不够,可能是回款未到、采购过多,也可能是产品卖亏了。先找出原因,再调整回款安排、采购节奏或产品投入。
产品多,风险也未必分散。同一供应商、同一旺季或同一流量来源,仍可能让多款产品一起承压。
03 一把办公椅,提醒你先查什么?

亚马逊官方卖家故事记载,捷安信一款办公椅退货率曾达8%。团队排查发现,塑料五星脚容易断裂,于是提出改用钢制材质;工厂认为,成本会增加至少10%。
换材质会更贵,维持原样又可能继续产生退款、补发和售后成本。采购价只回答“买进来花多少”,还要把产品卖出去以后的成本算进去。
嘉瑜未来的复盘建议是:先确认退货原因,再比较材料、售后和履约的总成本,最后决定下一笔投入。
来源:亚马逊官方卖家故事。非嘉瑜未来客户案例;报道未披露完整利润数据,本文不推算改进效果。
把这个案例放回自己的业务:下一次发货前,至少把这四项判断留下来。
研究需求时,可用亚马逊商机探测器的搜索、购买、竞争、评论和退货信息寻找线索,再结合样品与实际测试验证。
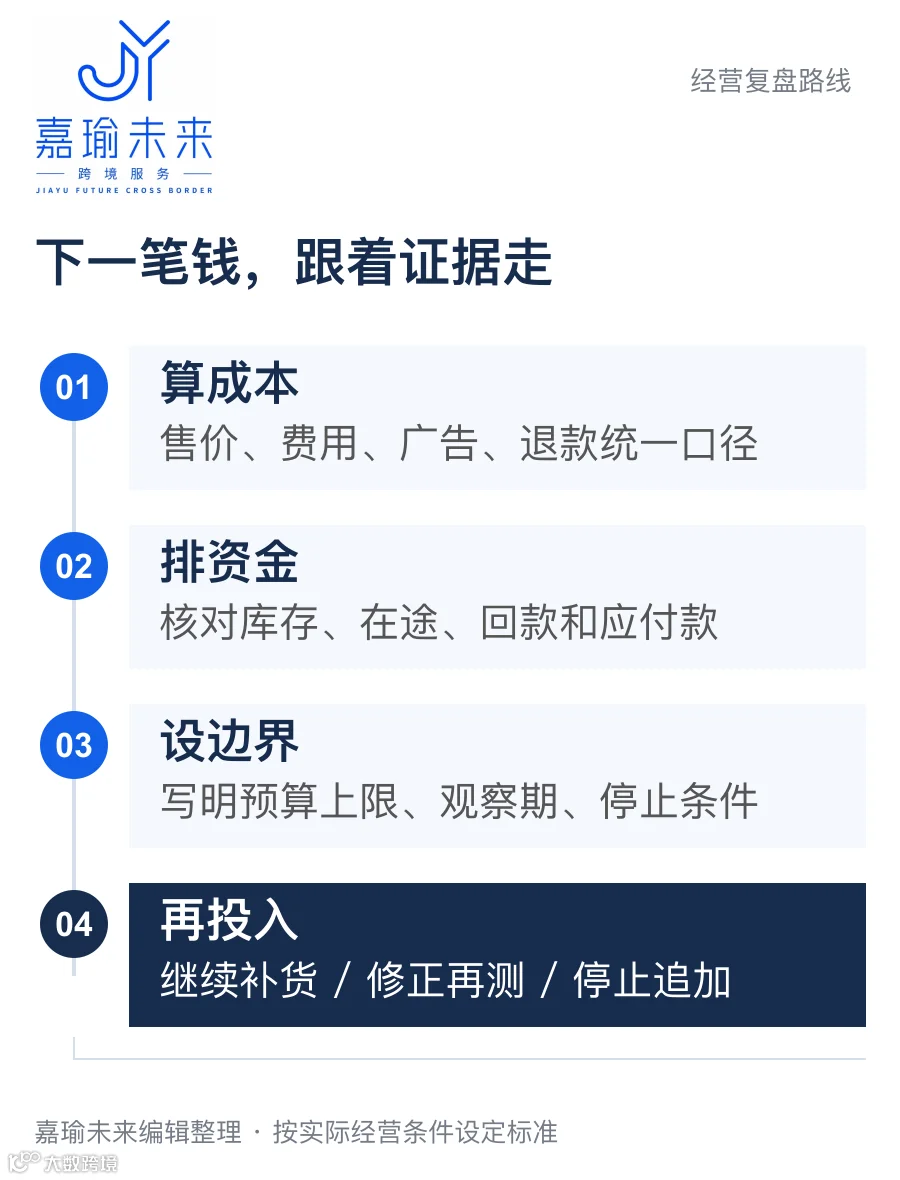
广告表现差,先查价格、页面、关键词和质量;每次追加投入,都应有新的依据。首批测试前就写清预算上限、观察期和停止条件,复盘后再决定补货、修正或停止追加。
04 招人之前,先让团队作一次决定
想象运营来问:“库存快不够了,要补吗?”这次,请他同时带来可售库存、在途数量、销售速度、交期和预算,并给出补货建议。
在明确授权范围内,看负责人能否讲清:为什么这样补,先付多少钱,什么变化会触发调整。老板由此审核依据,团队也逐步学会独立判断。
起步分工可以参考“一位负责人+两位执行人员”,人数随产品复杂度和工作量调整:
负责人能独立处理日常决策,异常有升级路径,经验也进入了表格和流程,再逐步培养下一位负责人、组建下一组。扩张的节奏,跟着能力成熟度走。
第三笔账:新增小组留下的利润,能否覆盖新增成本?
扩张也要核算人力、工具与管理成本。团队可以先在现有业务内分工;若新增亚马逊账户,按官方多账户说明核对合法商业需求与账户状态要求。
05 30分钟,把下一步写下来
挑最近最耗精力的3个SKU,叫上运营和财务,用同一统计周期复盘。前10分钟看利润,中间10分钟排资金,最后10分钟确定动作与负责人。数字缺了,就列明由谁补齐。
会后,每款产品只留下一个明确的下一步:继续补货、修正后再测,或停止追加。写上负责人和复查日期,让这次讨论真的影响下一笔钱。
回到开头那场碰头会。运营的增长、采购的计划、财务的现金安排,终于能在同一本账里对齐。精铺的经营能力,就在一次次有依据、能复查的决定里积累。
把文末清单转给运营和财务,下一次补货前,一起核一遍。