



原创声明 | 本文作者:法询金融研究院 高级研究员 。本文仅代表个人观点,欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
随着跨境资金流动渠道日益多元化,境内外市场主体拥有多样的账户选择。在对外开放政策支持下,OSA、NRA、FT和EF等特殊账户体系相继诞生,成为跨境业务的核心工具。这四类账户在监管框架、使用主体、交易类别及资金流动范围等方面差异显著,易相互混淆。本文梳理相关法规,结合实务场景分析不同账户的配合运用。
一、OSA账户(OFFSHORE ACCOUNT)
OSA账户即“离岸账户”,是启用最早且最纯粹的境外账户,指依法取得离岸银行业务经营资格的境内银行离岸业务部,为境外非居民(含港澳台地区自然人、法人等)开立的账户。
OSA账户资金来源于境外,遵循“外来外用”原则,受外汇管制极少。依据1997年《离岸银行业务管理办法》及1998年实施细则,OSA账户与境内账户完全隔离,等同于境外银行账户,资金可自由调拨。币种仅限可自由兑换货币,不开放人民币。
OSA账户资金自求平衡,不纳入境内银行外债指标管理,不缴存存款准备金,境外贷款也不纳入余额管理。境外机构可通过OSA账户申请贷款、信用证或与其他境外机构借贷。其收支范围宽泛,但随政策收紧,部分功能已被其他账户替代。
二、NRA账户(NON-RESIDENT ACCOUNT)
NRA账户即“境外机构境内账户”,指境外机构在境内银行开立的境内账户(不含离岸和自贸账户),分为外汇NRA和人民币NRA。
(一)NRA账户监管
NRA账户主要依据2009年《关于境外机构境内外汇账户管理有关问题的通知》、2010年《境外机构人民币银行结算账户管理办法》等法规。相比OSA,NRA受境内监管限制较多,其中人民币NRA管理略严于外汇NRA,但近年来两者管理逐步趋同。
(二)NRA账户结售汇
1.人民币NRA账户购汇
银行审核手续后,人民币NRA资金原则上可购汇汇出。银行需重点审核资金来源合法性,并警惕利用汇率倒挂进行的跨境套利行为。
2.外汇NRA账户结汇
根据外汇局规定,仅允许自由贸易试验区内境外机构境内外汇账户结汇,且结汇后人民币需汇入境内使用,银行需审核有效商业单据和凭证。其他各类外币NRA均不得结汇。
三、FTN账户(FREE TRADE NON-RESIDENT ACCOUNT)
FT账户起源于上海自贸区,是一套与境内账户隔离、分账核算的独立本外币账户体系,旨在提供便捷高效的跨境金融服务。FT账户主要包括FTE(区内机构)、FTN(境外机构)、FTU(同业)、FTI(区内个人)和FTF(境外个人)五类。
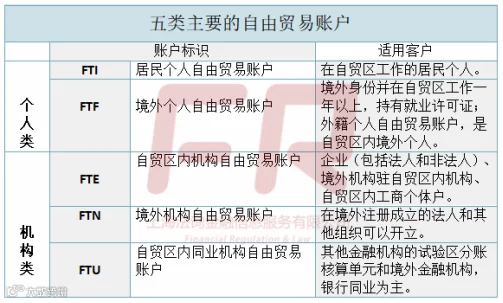
FTN账户即境外机构自由贸易账户,是本外币合一的可兑换账户,资金视同在境外,币种可自由转换。
FT账户资金划转遵循“一线宏观审慎,二线有限渗透”规则:
- “一线”划转(FT账户之间、FT与OSA/NRA等之间):使用本外币结算,自由度高。
- “二线”划转(FT与境内非FT普通账户之间):使用人民币结算,不得以外币结算。

2021年上海跨委会发布指引,允许上海自贸账户下人民币NRA与同名FTN双向互通。在外债管理方面,FT账户全口径豁免,可自主开展本外币跨境融资。若FTN贷款资金来源于境外(“外来外用”),不纳入境外贷款余额管理;若来源于境内总行下拨人民币资金,则须纳入管理。
四、EF账户(ELECTRONIC FENCE ACCOUNT)
EF账户即多功能自由贸易(电子围网)账户,是海南自贸港和广东横琴新区推出的创新型自贸账户,被视为FT账户的升级版。其账号前缀为“EF”,支持本外币一体化、多层级分层管理及多维度监测,业务范围扩展至更广泛的资本项下。
EF账户遵循以下原则:
- 一线放开:资金在EF账户与境外账户、OSA、NRA、FT及EF账户之间可自由划转。
- 二线按照跨境管理:EF账户资金视同境外资金,与境内账户划转按跨境资金管理规定执行。
- 同名账户跨二线有限渗透:区内机构EF账户与同名普通账户间可条件划转,实行“负面清单+额度管理”。非同名划转仅限海关视同进出口管理的货物贸易结算。
五、四类账户的主要区别
四类账户最新政策对比如下:
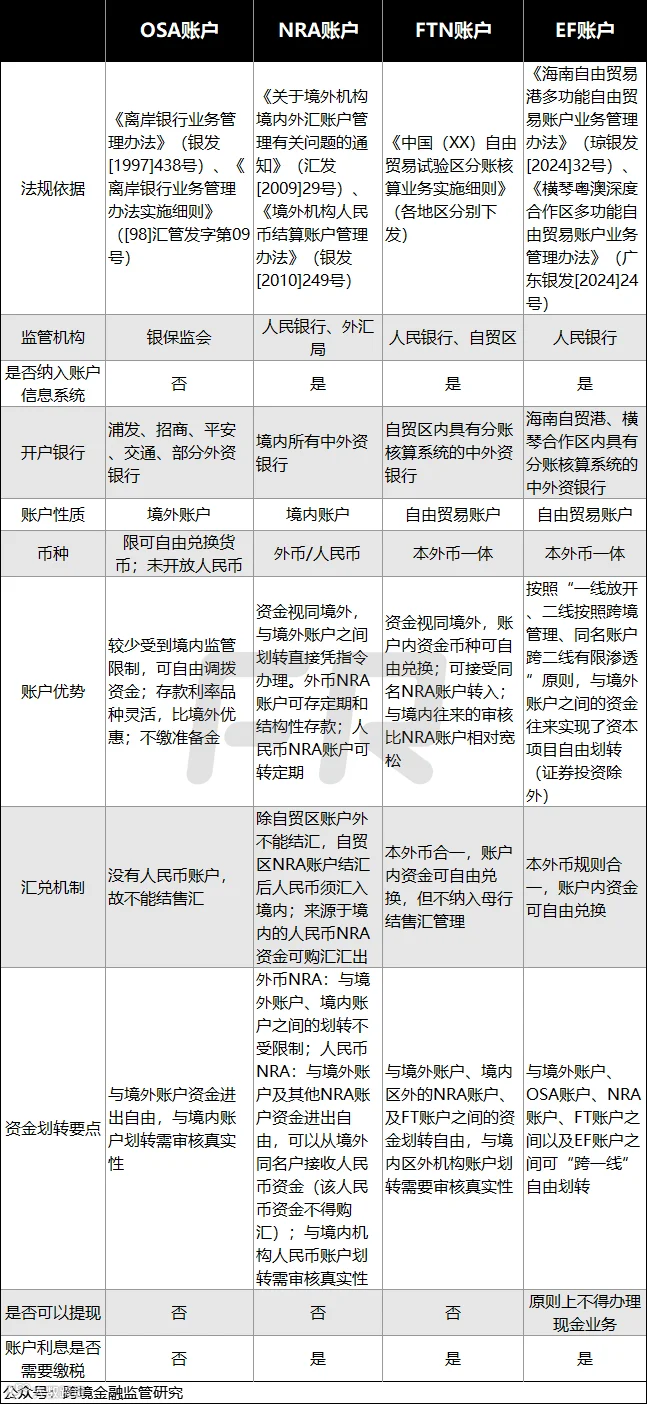
(一)账户性质与监管体系不同
OSA账户属离岸账户,游离于国内传统监管体系之外,参照国际惯例管理,与境内往来需严格遵循跨境收支规定。
NRA账户属境内账户,严格执行境内账户管理办法,资金在境内银行体系内核算。
FTN账户属独立分账核算体系,“一线”高度开放,“二线”按宏观审慎原则有限渗透。
EF账户“一线”自由划转,“二线”视同跨境管理,区内同名账户有限渗透,实行额度与负面清单管理。
(二)开户主体与服务对象不同
OSA主体为非居民(机构及个人),侧重利用离岸优势进行资金运作的境外机构。
NRA主体为境外机构,服务于有境内业务需求的境外主体。
FT主体广泛,包括区内/境外机构及个人,服务自贸区实体经济及跨境双向投资。
EF主体包括自贸港/合作区内机构、境外机构/个人及具备条件的金融机构。
(三)账户功能与业务范围不同
OSA功能全面,资金自由兑换流动,适合多样化金融需求。
NRA主要用于外汇结算及基础存贷业务,资金使用受限。
FT支持本外币一体化结算、跨境投融资及资金池业务。
EF支持本外币一体化,围绕区域产业特色提供供应链资金流动优惠。
六、账户间的运用与协同
实践中,企业可根据需求组合使用不同账户,实现业务协同。

图片来源:跨境金融监管研究
1.进出口贸易:境内结算可选NRA;境外采购销售及资金管理可选OSA;自贸区业务可选FT以降低结算融资成本;海南/横琴企业可选EF享受专属服务及跨境人民币结算便利。
2.跨境资金池:跨国公司可组合NRA归集境外资金,利用FT本外币一体化特点划拨融资资金,优化全球配置。FT账户支持的衍生品交易有助于锁定汇率成本。
3.跨境投融资:NRA存款可质押为境内关联公司担保;FT账户便于获取境外低成本贷款及享受政策便利;OSA提供灵活境外融资渠道;涉及特定区域产业项目可结合EF账户获取金融支持。
七、小结
OSA、NRA、FT、EF账户的差异化定位,反映了我国跨境金融从“严格管制”向“有限开放”的转型逻辑。市场主体应结合业务性质、监管要求及成本效益,选择适配的账户工具,以实现资金跨境运作目标。