

头图丨光合创投合伙人朱嘉
图源丨光合创投
光合创投的“硬核”成绩单
在创投行业,光合创投以专注早期、硬科技及人工智能领域著称,投资精准度极高。公开数据显示,过去一年半内,光合创投助力10个项目实现IPO,涵盖国产GPU龙头沐曦股份、全球大模型第一股智谱、物理AI第一股Momenta以及人形机器人第一股宇树科技。
今年4月,光合创投完成第六期早期美元基金与第三期人民币基金募集,合计超募金额逾50亿元,创下今年以来中国创投市场最大规模募资纪录。
以沐曦股份为例,该公司于2020年9月成立。仅一个月后,光合创投合伙人朱嘉便通过AMD中国前同事牵线结识创始人陈维良,迅速敲定投资并持续加注。2025年12月,沐曦登陆科创板,上市首日大涨692.95%,市值一度突破4000亿元。

光合创投创始合伙人宓群(左一)、合伙人朱嘉(右一)与沐曦股份三位创始人的合影
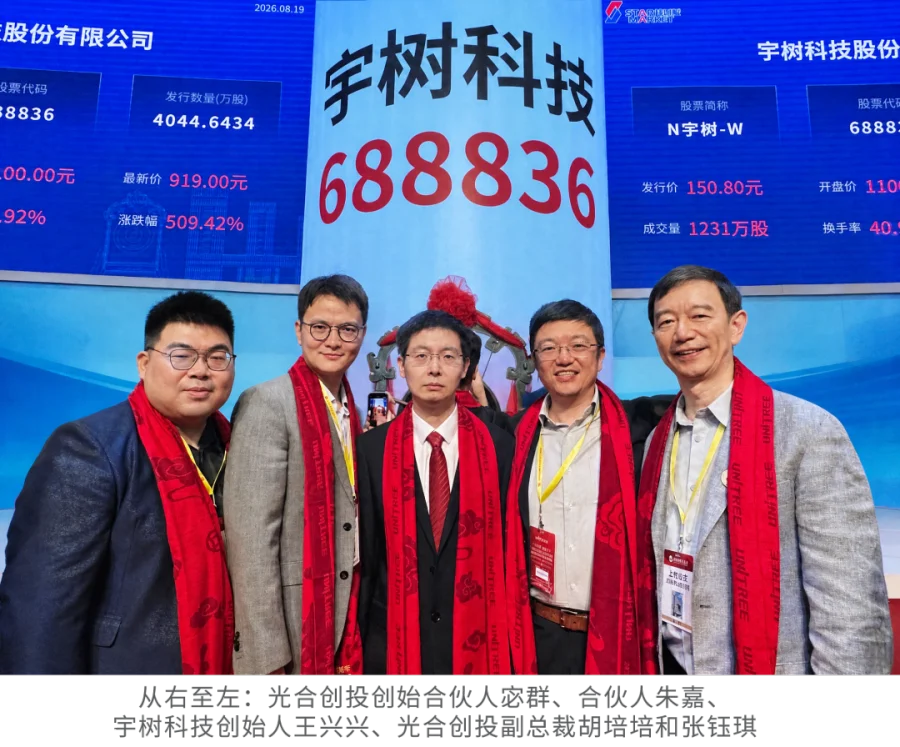
在人形机器人领域,朱嘉自2020年起跟踪宇树科技创始人王兴兴,历时四年,于2024年中以35亿元估值果断出手。随着2025年春节宇树科技登上春晚舞台引发关注,其估值在同年6月升至127亿元。2026年8月,宇树科技正式上市,当日市值超4000亿元。
核心方法论:从下游往上游穿透
光合创投之所以能取得上述成绩,核心在于其“从下游往上游穿透”的产业链投资逻辑。
朱嘉于2013年进入VC行业时,正值国产手机在全球市场崛起。团队通过拆解手机分析零部件与芯片,顺藤摸瓜向上游寻找项目。在新能源汽车时代,这一路径帮助他们投出了全球激光雷达龙头禾赛科技;在云计算兴起时,则投中了当时尚不起眼的光模块厂商中际旭创,后者目前市值已超万亿元。
进入AI与具身智能时代,光合创投延续这一策略:从大模型到算力芯片、网络、电源,再到具身智能机器人本体、关节及核心部件。将整条产业链从下游终端拆解至上游核心技术环节,已成为其科技投资的重要方法论。
“我们大道至简的投资逻辑,就是投任何一个细分大市场的第一。”朱嘉表示。
在2026(第二十届)DEMO CHINA期间,创业邦对话光合创投合伙人朱嘉,深入剖析其投资逻辑及对中国科技创新机会的判断。

深耕硬科技:迅速入股沐曦的背后逻辑
研发经历赋能投资决策
创业邦:您曾在芯片行业工作七八年,这段研发经历对转型做投资有何帮助?
朱嘉:研发经历极具价值。在企业内部的工作经验让我更深刻理解企业运作模式,有助于观察、分析企业,并在投后提供实质性帮助。我曾参与小型创业项目,深知技术团队在公司设立、融资等方面的短板,这些经验极大地提升了我对创业企业的判断力。
我于2013年进入VC行业,主要聚焦半导体。起初中国半导体产业艰难,面临欧美大厂竞争,发展空间有限。但随着消费电子尤其是智能手机下游链主企业(如小米、OPPO、vivo、华为等)成为全球领导者,它们对供应链快速响应和创新的需求,为中国半导体公司提供了广阔空间。
我们的方法是从最下游的终端产品拆解,向上游追溯。这一逻辑同样适用于后来的新能源汽车(如投出禾赛科技)和云计算基础设施(如早期投资中际旭创,看重数据中心关键价值环节——光模块)。
为何迅速重仓沐曦?
创业邦:沐曦股份2020年9月成立,您10月即接触创始人并迅速投资,依据是什么?
朱嘉:首先,团队稀缺性是关键。GPU研发是复杂的系统工程,需要严谨的科学方法和丰富经验。沐曦创始团队在AMD中国承担过重要GPU研发工作,创始人陈维良是任职最长、完成流片颗数最多的领导者,核心成员磨合多年,这种配合经历难得。
其次,软件战略优势明显。多数GPU公司初期重硬件轻软件,而沐曦从第一天起就重视软件架构,软硬件工程师比例接近1:1。这种策略类似联发科技的“交钥匙方案”,不仅提供芯片,还完善上层软件和应用,大幅降低用户使用门槛,加速市场切入。因此,尽管成立较晚,沐曦发展速度极快。

押注宇树:有望成为机器人行业的“英伟达”
四年跟踪后的果断出手
创业邦:您从2020年跟踪宇树科技,为何直到2024年中才投资?
朱嘉:早期宇树的四足机器人虽优秀,但商业化路径尚不清晰。转折点出现在人形机器人与大语言模型结合的时代。我们发现,硅谷头部科技公司在研发具身智能时,不约而同地采购宇树机器人本体作为硬件载体,用于验证模型鲁棒性和能力。
光合创投合伙人朱嘉与他的宇树R1机器人
这类似于大模型训练依赖英伟达GPU。如果硬件不稳定,将严重拖累研发进度。宇树通过针对性优化硬件(如关节设计防碰撞失效)并搭建类似CUDA的软件平台,成为全球研发机构的首选。这表明宇树不仅是硬件制造商,更具备成为具身智能基础设施平台的潜力。
我们认为,宇树的下限是为模型公司提供制造能力的平台(类似富士康、立讯),上限则是成为软硬件一体、直接解决问题的终端产品公司(类似小米、华为)。
本体与模型的融合趋势
创业邦:未来两三年,“本体”和“模型”将如何演变?
朱嘉:两者结合将愈发紧密,趋向软硬一体化。虽然供应链分工依然存在,但擅长硬件、核心部件与擅长软件模型的企业将通过深度合作共同推动行业发展。
创业邦:如何看待具身智能行业的泡沫?
朱嘉:近期资本市场热度降温是健康的去泡沫过程。光合创投主要在早期、“非共识”阶段布局,如在自变量估值不到十亿元时介入,目前其估值已破两百亿。我们的策略是避免在泡沫高峰期追高,除非出现明确的商业化或技术拐点。

全产业链布局:捕捉每个关键环节的价值
具身智能的全链条覆盖
创业邦:光合创投同时投资了宇树(本体)、自变量(模型)及泉智博(供应链),这是怎样的布局策略?
朱嘉:我们穿透至上游最有价值的环节。在本体和模型这一最下游核心环节之外,向上游延伸至机器人关节(泉智博)、带力反馈的灵巧机械臂(天机智能)、全球领先的灵巧手(Sharpa)以及核心轴承部件等。
AI产业的纵深投资
创业邦:在AI领域,投资智谱和基流科技也是基于全产业链策略吗?
朱嘉:是的。我们在基础设施层押注了中国领先的独立AI算力集群服务商基流科技,在模型层投资了头部企业智谱。我们将模型置于核心,向下分析AI应用及智能硬件(如无人机、具身智能),向上布局支撑模型研发的算力、网络、电源、散热乃至核聚变等能源技术。
筛选项目的核心维度
创业邦:您判断项目最看重什么?
朱嘉:核心关注三点:一是市场潜力,必须足够大以孕育高价值企业;二是团队能力,需具备长远的技术、管理及运营实力;三是竞争优势,即在当下及未来相比同行是否具备足够深度。最终目标始终是做细分大市场的第一名。

抓住中国机遇,培育世界第一
陪跑云脉芯联:忍受“冷板凳”
创业邦:有哪些印象深刻的投资项目?
朱嘉:除了成功的沐曦、宇树,还有一些处于发展期的潜力公司。例如2021年投资的云脉芯联,主营AI数据中心网卡芯片。该领域长期被海外垄断,国内几乎空白。芯片研发周期长、资金需求大,且需经历漫长的客户测试。云脉芯联耗时两年与国内最大互联网公司完成适配测试,最终获得认可并进入快速商业化阶段。基于对行业规律的理解,我们在其艰难融资期坚持追加投资,支持其健康发展。
未来节奏:稳定中寻求突破
创业邦:完成50亿元募资后,未来投资节奏会有变化吗?
朱嘉:整体节奏保持稳定。在行业泡沫严重或创新放缓时会审慎收敛,但在优秀企业快速发展时会增加投入。目前部分被投企业已进入商业成熟期,收入利润增长显著。未来,光合创投将继续深耕中国科技投资,致力于抓住最具价值的创新机会,推动被投企业成长为中国乃至全球的行业第一。
