关注山海图,山海皆可图
纺织企业出海,埃及成“必争之地”
近期,中国纺织企业赴埃投资步伐显著加快。2025年12月,新凤鸣与健盛集团分别宣布在埃及建厂,投资额达2.8亿美元和1.2亿美元;2026年1月,晶苑国际斥资3040万美元收购埃及土地以扩充产能。此外,孚日股份、彩蝶实业、江苏舜天及雷楚纺织等企业也相继布局。
据统计,中国纺织企业在苏伊士运河经济区(SCZONE)已披露及签约的总投资额约17.5亿美元。涵盖印染、面料、成衣、化纤、家纺及棉袜等全产业链环节的企业正加速向埃及聚集。

多重贸易协定红利,辐射全球市场
埃及拥有显著的贸易政策优势,一座工厂即可连接美、欧、阿拉伯及非洲四大市场。
直通美国:QIZ协议规避关税
依据埃及、美国、以色列三方签署的QIZ协议,只要产品在埃及和以色列的增值成分占比超过35%,即可零关税、无配额进入美国市场,有效规避关税风险。
畅行欧洲:零关税且豁免碳税
根据《欧盟-埃及合作伙伴协议》,埃及工业品享受进入欧盟零关税且无配额限制的待遇。此外,2026年前,相关企业还可豁免欧盟碳税带来的额外成本。
覆盖中东与非洲
作为GAFTA(大阿拉伯自由贸易区)和AfCFTA(非洲大陆自由贸易区)成员,埃及产品可便捷进入阿拉伯及更广泛的非洲市场。
政策激励与基建升级并举
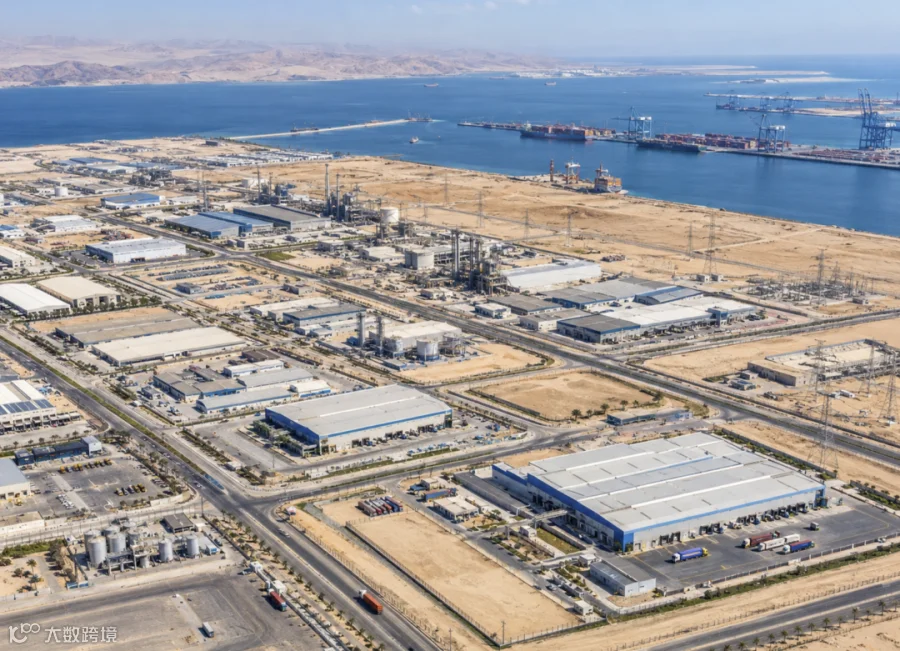
除外部贸易协定外,埃及政府内部亦推出多项支持政策并大力完善基础设施。
行政与税收优惠
- 黄金许可证:由总理直接批准落地流程,简化行政审批。
- 出口退税:《纺织业振兴法》将服装出口退税率提高至17%。
- 所得税减免:企业所得税率为22.5%,新设纺织厂前7年可从应纳税所得额中扣除投资成本。
- 特区优惠:入驻苏伊士运河经济区(SCZone)的企业享受前5年免税、后5年10%低税率优惠。
基础设施投入
- 投入超11亿美元用于纺织行业基础设施建设及设备升级;
- 投资超7500万美元建设SCZone纺织专项产业园;
- 耗资18亿美元提升用电高峰期供电稳定性,补齐制造业短板。

要素成本优势显著:人力、能源与物流
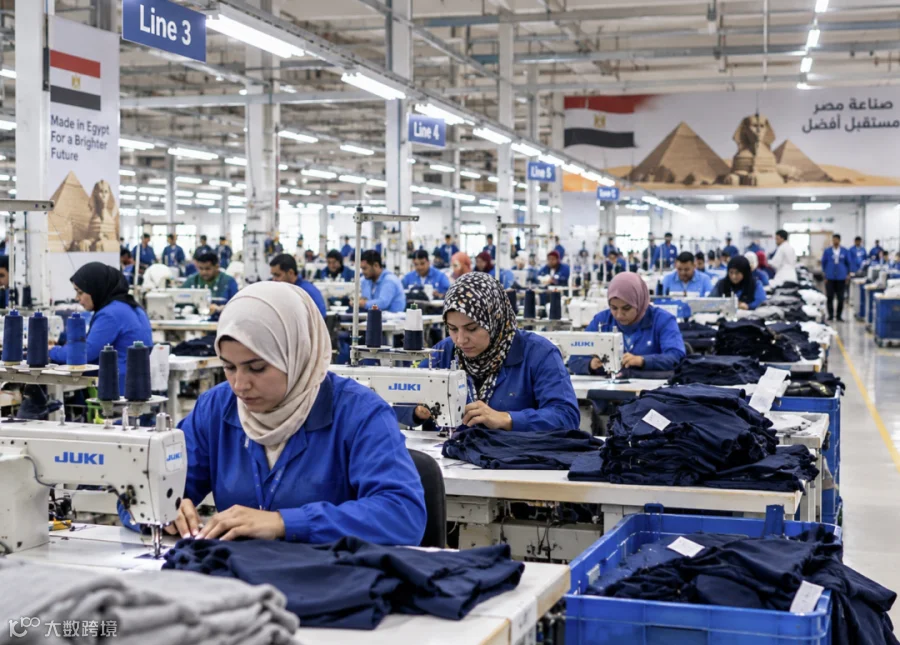
纺织服装属劳动密集型产业,埃及在人力成本、生产要素及物流运输方面具备较强竞争力。
劳动力资源丰富且成本低
2024年埃及总人口达1.1亿,平均年龄仅24.6岁,拥有庞大的年轻劳动力储备。制造业平均月薪约1353元人民币,约为越南的一半,低于大部分东南亚国家。
土地与能源价格低廉
- 土地:工业用地售价约83.5美元/平方米,远低于越南的250美元/平方米;特区提供长期租赁折扣。
- 电力:商业用电约0.041美元/千瓦时,较越南(0.078美元/千瓦时)低近一半,显著降低高能耗环节成本。
- 用水:单位用水成本0.015~0.467美元/立方米,处于较低水平。
地缘物流优势
埃及扼守苏伊士运河,承载全球12%的海运贸易量,物流周期短:
对于需快速响应市场的服装品牌而言,时效即竞争优势。

产业基础与升级空间
埃及纺织业并非从零开始,但也存在结构性短板,为中企提供了合作与扩张空间。
现有产业基础
- 规模:拥有约500家服装制造企业(大型约50家),2024年成衣出口额28.6亿美元,占出口总额6.4%。
- 地位:拥有非洲最大棉花纺织集群,产值占GDP的3%、制造业的27%。
- 原料:尼罗河三角洲盛产Giza长绒棉,产量占全球超长绒棉40%以上,品质优异。
- 分布:运河区侧重棉制品,亚历山大侧重成衣,大开罗聚集总部。

痛点与机遇
埃及产业链尚不成熟,人造纤维、面辅料依赖进口(2024年人造纤长丝进口额13.3亿美元),且设备平均服役超20年,技术相对落后。
目前埃及成衣出口占全球份额不足1%。这对中企而言意味着:
1. 上手快:无需从零构建基础产业生态;
2. 空间大:中企的设备、资金、工艺、管理及供应链经验正是埃及急需的资源,有助于推动当地产业升级。

结语
随着中埃经贸关系升温,中资企业赴埃投资有望掀起新高潮。然而,如何实现深度本地化运营并达成双赢,仍是中企全球化进程中必须面对的考验。