定制家居市场在重新洗牌?
文丨李金津
编辑丨黄俊峰
2026年9月,欧派家居董事长姚良松在投资者交流会上坦言,公司实际境遇与年初预判存在较大差距,原本预期的“风雨”演变成了“狂风暴雨”和“惊涛骇浪”。这是他创办欧派的第32年。从1994年切入橱柜领域,逐步扩张至衣柜、全屋定制及整装,欧派凭借庞大的经销商体系迅速壮大。2023年,公司营收创下227.8亿元的历史新高。
然而,2026年上半年,欧派营收降至59.5亿元,同比下降27.79%;归母净利润腰斩,经营现金流净额仅0.92亿元,降幅超九成。“如果你认为欧派一定不会死,欧派就100%会死。”姚良松直言,“我们很怕死。”
这并非欧派一家的困境。2026年上半年,九家主要定制家居上市公司营收全线下滑,平均降幅达25.5%,其中五家出现亏损。扣除非经常性损益后,主业仍保持盈利的仅剩欧派、索菲亚和我乐。
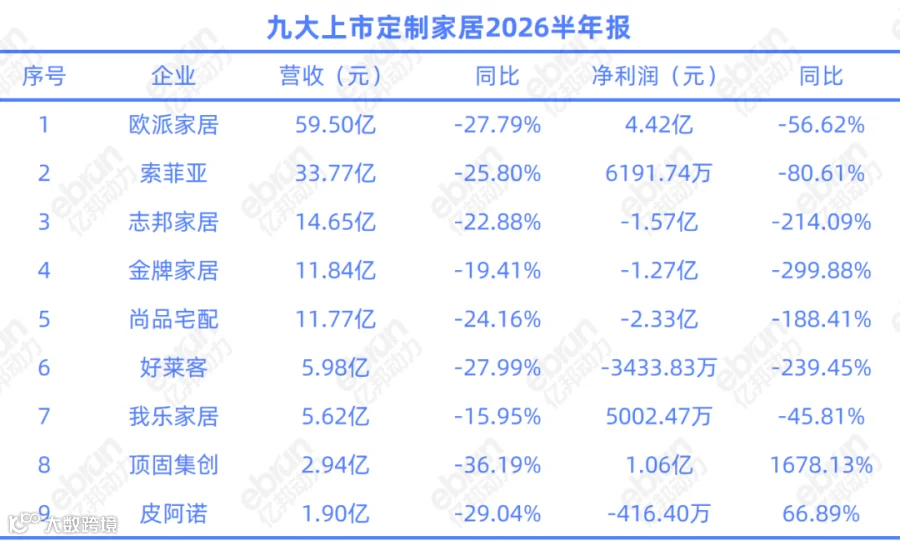
行业下行并非始于2026年。2025年,九家企业中仅我乐家居实现营收增长,其余八家合计收入约423亿元,同比减少约一成。可以说,龙头企业的“惊涛骇浪”,折射出整个定制家居行业共同面临的风暴。
与此同时,中国建筑装饰协会发布的《2025年中国定制家居行业发展报告》显示,2025年全国定制家居市场规模达5500亿元,同比增长8.2%。头部品牌集体失速与市场整体扩容形成鲜明反差,增量究竟流向了何处?
从狂飙到收缩,千亿想象破灭
定制家居是指根据消费者个性化需求及住宅空间,提供测量、设计、生产、配送安装等全流程服务的行业。产品从早期的橱柜、衣柜扩展至木门、墙板、浴室柜等,进而发展为全屋定制和整装。
这曾是家居行业最瞩目的赛道之一。其崛起得益于中国房地产高速发展的红利,以及消费升级和柔性制造的浪潮。大量家庭从“木工现场打柜子”转向品牌化、工业化定制。2017年,索菲亚年报指出,当时主要定制家具企业保持30%以上的高速增长,而定制家具在整体家具市场占比不足20%,市场远未饱和。
资本市场随之涌入。2017年上半年,欧派家居、尚品宅配、皮阿诺、金牌厨柜、我乐家居、志邦家居六家公司先后IPO,加上此前上市的索菲亚、好莱客,一批全国性定制家居公司格局初定。

行业随后进入狂飙期,疯狂开店、招商、建厂成为最直接的增长引擎。鼎盛时期,欧派拥有8700多家门店,净利润超30亿元。至2021年,九家主要上市定制企业合计营收达549.78亿元,线下门店超2万家;2023年,这一数字进一步增至556.85亿元。其中,欧派以227.8亿元遥遥领先,索菲亚突破百亿,志邦、尚品宅配、金牌构成腰部力量。
行业对未来曾抱有激进预期。百得胜张健早在2012年就预言,大家居行业将诞生千亿级企业,主入口来自定制家居。然而,“千亿级”目标尚未达成,行业便以惊人速度坠落。
首先受到冲击的是价格体系。2023年,欧派旗下菲思卡尔推出699元/㎡的衣柜橱柜,欧铂丽降至599元/㎡;索菲亚旗下米兰纳跟进688元/㎡,尚品宅配亦推出699元/㎡产品。此前普遍千元以上的品牌定制,首次大规模下探至六七百元价格带。
至2026年,价格战仍未止息。欧派旗下菲思卡尔价格低至499元/㎡,欧铂尼也推出同价位的惠民系列。欧派在半年报中将菲思卡尔定位为抢占大众市场的品牌。

价格下探伴随的是组织收缩。2026年6月,《致全体欧派同仁书》流出,称公司正“穿行于生死一线”,提出精简机构、优化人员及压降费用。欧派市值从一度超千亿元缩水至2026年9月的不足180亿元,跌幅超八成。
一位前欧派家装规划师透露,他2023年入职时所在地区覆盖12个门店,离职时仅剩3个。“这两年广州分公司的领导都换了好几批。”他说。

新房退潮,门店模式开始失灵
定制家居的黄金时代埋下了今日困境的伏笔。该行业最舒适的生意来源是新房。一个新楼盘集中交付,往往能带来上百甚至上千户的装修需求;销售团队只需盯住几个楼盘,即可持续获客。橱柜、衣柜等一次性打包,单套房屋天然构成大单。
然而,这一入口正在快速缩小。2024年全国住宅竣工面积同比下降27.4%;2025年再降20.2%,两年累计缩水超四成。2026年前8个月,住宅竣工面积同比又下降25.4%。
“我们部门原专攻新楼盘,广州市内任何新盘开盘或交付,客户资料优先提供给我们。”欧派前销售王先生表示,“现在是所有门店一起消化存量。”他回忆,以往销售日子颇为滋润,但2024年后门店自然客流锐减,销售人员不得不自行经营小红书、抖音,甚至通过私信寻找客户。

图源:禾辰全屋定制
这对传统巨头意味着巨大压力。数千家门店曾是最重要的渠道壁垒,在新房多、商场客流充足时,每家店如同撒在城市中的网。但随着客流减少,租金、样品、销售及设计师等固定成本变得沉重。门店越多,转型调整越艰难。欧派目前仍以经销商专卖店为核心渠道,历史路径依赖使其难以迅速切换。
除房地产因素外,消费需求也在变迁。定制家居天生是一门难做的生意:产品高度非标,交易低频高价,服务周期长;生产虽可标准化,交付却高度依赖人工。加之复杂的计价体系和经销商模式,价格不透明、延期交付、货不对板及售后纠纷长期饱受诟病。
年轻消费者恰恰是最不接受旧规则的一代。他们习惯线上比价、查看评论,追求价格透明和设计所见即所得,难以接受传统渠道中“到店再报价”、“套餐外加项”的做法。
部分年轻消费者选择绕过“全屋定制”。小红书上,“不做全屋定制”的装修方案备受推崇。有人因预算有限选择“穷装”,将资金留给家电和软装;有人偏好价格透明、即买即送的成品家具;还有人厌倦同质化的样板间风格,倾向于慢慢淘选家具。
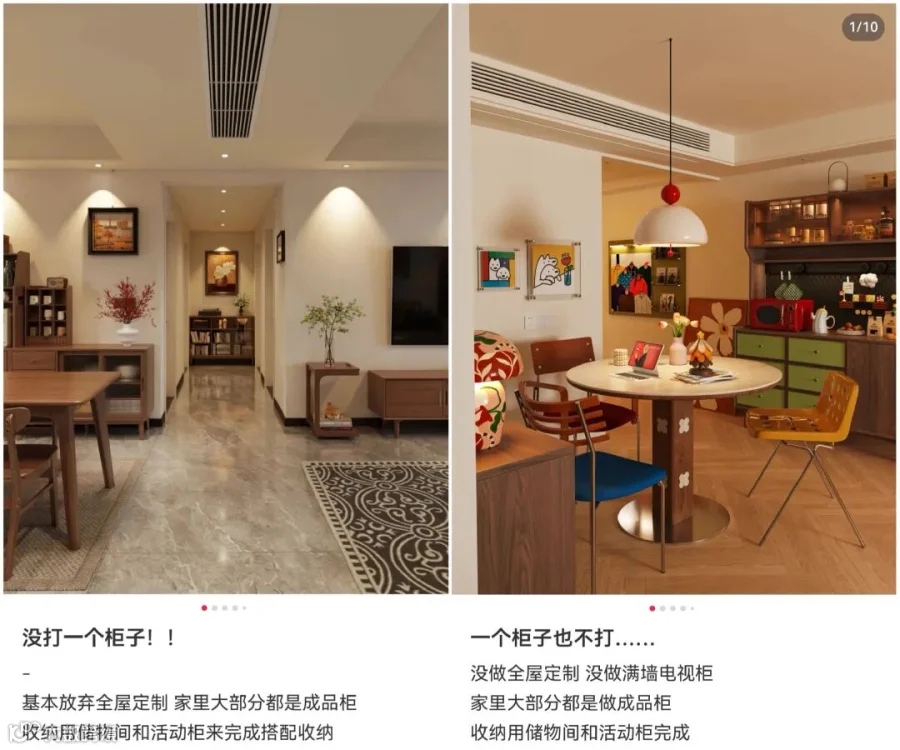
图源:森晞-Senci(左)白桃予夏(右)
一套十万元的全屋定制大单,因此可能被拆解,不再全权委托给一家定制品牌。需求变化和入口迁移,迫使传统定制企业进行艰难的模式重构。关店、减员、压缩费用成为普遍举措;数字化、AI设计、整装、出海则是头部企业的共同关键词。眼下最紧迫的任务,是在原有模式失速前完成转身。
危机中也孕育着新机会,一批原本不属于该行业的玩家正从新入口切入。

入口重新洗牌,外来者纷纷入场
定制家居市场足够庞大,但龙头并未形成压倒性份额。欧派年报显示,2021年末主要8家上市定制家居企业集中度约10.73%。近年来,龙头企业反复强调行业参与者众多、集中度较低的特点,这也为外来者留下了空间。
早在2019年出版的《定制家居黄金十年》中,作者便预言:颠覆欧派、索菲亚等地位的新来者,不会沿用传统产品路径,而是统筹新的地盘与空间——要么替代旧者,要么成为行业大玩家。
虽然彻底的颠覆者尚未完全显现,但外来趋势已十分明显。

京东是互联网模式的入侵者代表。2023年,京东与爱空间合作推出自营装修业务;2025年5月开出首批家装自营门店;6月收购四川生活家家居集团股权并更名为“京东家装集团”。此举标志着京东在家装领域越做越重,从单纯的平台方转变为亲自参与设计、定制销售、工人管理及施工交付的角色。
京东一方面拥有天然的线上流量入口,另一方面尝试将非标生意标准化。定制产品被拆分为面积、材料、套餐等可在线筛选的选项,力求价格、规格和服务在页面上清晰呈现。尽管该方法效果尚需时间验证,且人工服务难以完全标准化,但其探索方向明确。
另一大外来者是掌握房产入口的贝壳。2019年推出被窝家装,2021年宣布收购圣都家装并于次年完成。由此,装修、定制、软装和家电逐渐接入房产交易后端。
2026年9月,贝壳推出自营定制品牌“萌象”,全国首个橱柜展厅落地上海。据披露,进入上海市场三个月订单已超1000单。贝壳恰逢二手房交易上升期。2026年前8个月,全国二手房交易网签面积5.49亿平方米,同比增长10.6%,连续多个月高于新房销售面积。
2025年一季度,贝壳家装家居收入增长22.3%,主要得益于房产交易服务向家装输送更多订单;二季度收入增长13%时,经纪人推荐的家装订单增加仍是重要增长点。在传统定制企业业绩下滑的背景下,贝壳家装业务从2021年的1.97亿元增长至2025年的154.3亿元,充分证明了入口的价值。
京东和贝壳看中的未必仅是“卖定制”,关键在于装修预算重新分配后,谁能成为消费者进入家装链条的第一站。
此外,上游板材厂如兔宝宝,从材料供应商走向整家定制;下游成品家具企业如顾家,从沙发、软床延伸至整家;家居卖场如居然之家、红星美凯龙,也从渠道平台向设计、家装和定制延伸。
原本处于产业链不同位置的企业,均试图从定制家居市场分一杯羹。欧派等传统巨头坚守多年的领地,边界正日益模糊。
“这个行业是不会倒的,它只会少,不会倒。”一位欧派老员工表示,“买房装修永远都会有生意。”但他同时也强调,“只是预算会先流进谁的口袋,还不好说。”
END