一字涨停!老牌国企拟跨界光模块芯片赛道?
 OFweek维科网
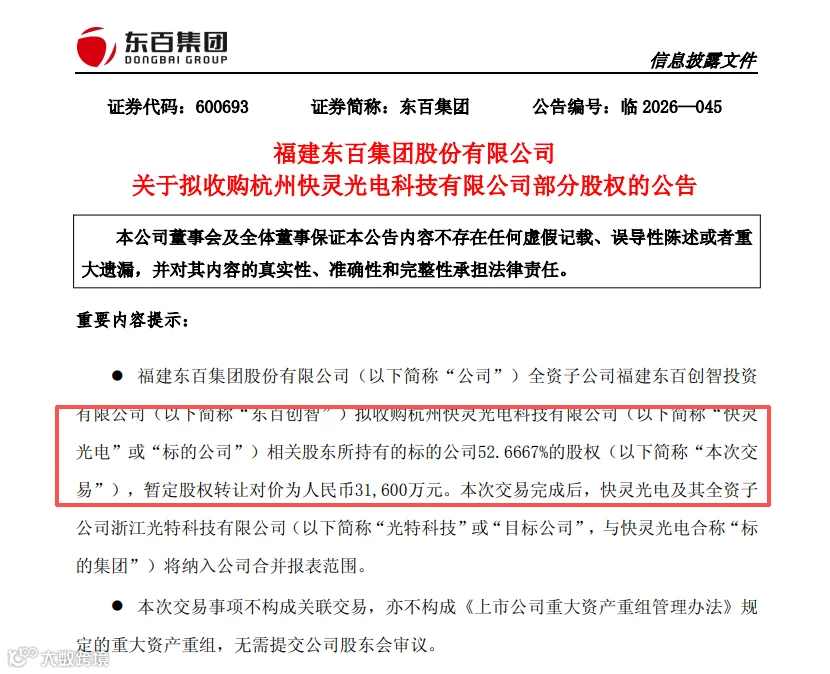
维科网10月12日消息,老牌国企东百集团于10月11日晚发布公告,拟以3.16亿元收购杭州快灵光电科技有限公司(以下简称“快灵光电”)52.6667%的股权。若交易完成,快灵光电及其全资子公司绍兴光特科技将纳入东百集团合并报表。
东百集团表示,此举旨在把握新质生产力与产业转型升级机遇,在稳固主业的同时培育光芯片领域的新增长点。然而,公告当晚上交所即下发监管工作函,询问上市公司、董事、高管及实控人,重点聚焦于高溢价收购未盈利资产的合理性。
跨界收购光芯片:高估值与亏损并存
资料显示,快灵光电成立于2014年,实质运营实体为2016年由叶瑾琳博士带领海归团队在绍兴创立的光特科技。公司主攻磷化铟基光探测芯片(PIN-PD、APD、MPD),应用于激光雷达、光通信及气体探测等领域。核心团队拥有北大、马里兰大学等名校背景及Emcore、Mellanox等半导体大厂经验。
尽管团队背景亮眼,但财务数据难以支撑其高估值。2025年,快灵光电营收3976.13万元,净亏损1507.22万元;2026年前八个月营收3486.93万元,仍亏损251.70万元。更为显著的是,该公司账面净资产仅7076.97万元,评估值却高达6.12亿元,增值率达764.35%。最终交易整体估值定为6亿元,对应52.67%股权作价3.16亿元,这将给东百集团带来巨额商誉及潜在的减值风险。
业务结构转型:押注AI算力驱动的光通信
从收入结构看,2025年快灵光电超七成收入来自激光雷达芯片,光通信占比不足两成。至2026年前八个月,激光雷达占比降至五成有余,光通信占比升至四成。公司未来的增长逻辑主要寄托于光通信领域,特别是AI算力带动的光模块需求。
目前,其单波100G探测芯片已获部分客户认证及约1300万元订单,200G和50G产品尚在验证阶段。针对此次交易,创始人叶瑾琳承诺2027至2029年扣非归母净利润分别不低于1000万元、4000万元和1亿元,三年累计1.5亿元,并设有业绩补偿及股权质押等兜底措施。
监管问询焦点:业绩承诺与历史数据背离
交易所的关注并非无的放矢。审计数据与创始人过往言论存在较大差异。叶瑾琳曾公开表示,2024年光芯片营收已突破6000万元,2025年预计增长两成,且月产能达600万颗。然而,审计显示2025年全年营收仅为3976.13万元,低于其声称的2024年水平;评估报告显示的月产能也为300万颗,与其宣传不符。
这种“故事讲得宏大,数据对不上号”的现象在A股跨界并购中屡见不鲜。传统行业企业通过收购热门赛道资产提振股价已成为常见套路。受此消息影响,东百集团10月12日开盘一字涨停,封单资金达26.54亿元,市值突破97亿元。
然而,股价的一日涨停无法保证长期的业绩兑现。光探测芯片属于技术密集型行业,研发投入大、周期长。目前快灵光电高速率产品仍处于客户认证和小批量供货阶段,且客户集中度较高,前五大客户占比约六成。在历史数据存疑的背景下,未来三年1.5亿元的利润承诺能否实现,仍有待市场检验。