7天年化20%,香港存款能冲吗?
 跨境易融汇
近日,有投资者咨询:听闻香港银行存款利率高达20%,是否应将人民币兑换后存入以获取高息?对此,需理性拆解其中的“数字游戏”与潜在风险。
一、20%高息的真相:并非普遍利率
所谓“20%利率”确有其事,但并非银行常规存款利率,而是针对新客户的短期营销手段。
众安银行:推出7天外币兑换定存,年化最高22%(美元17%,其他币种20%,Lv2客户额外加2%)。
平安数字银行:1个月港元定存最高18%,但需通过老带新专属码,且仅限首10万港元。
建行亚洲:贵宾理财最高8.88%,但仅适用于新增资金的前15%,其余按普通利率计算,且门槛为100万港元。
相比之下,香港普通定期存款中,港元利率约为3%,美元利率在3.6%至4.3%之间。显而易见,20%的高息是银行为了争夺新客户而支付的获客成本,并非常态化收益。
二、高息背后的宏观逻辑
9月16日,美联储加息25个基点,联邦基金利率目标区间升至3.75%—4.00%。由于港元与美元挂钩,美元升息导致资金流向美元资产。
截至10月9日,港汇触及7.85的弱方兑换保证,银行体系总结余降至541亿港元。流动性收紧推高了资金成本,金管局跟随联系汇率机制被动加息,迫使银行通过高息揽储来维持流动性。
三、实际收益测算:高息难以落袋
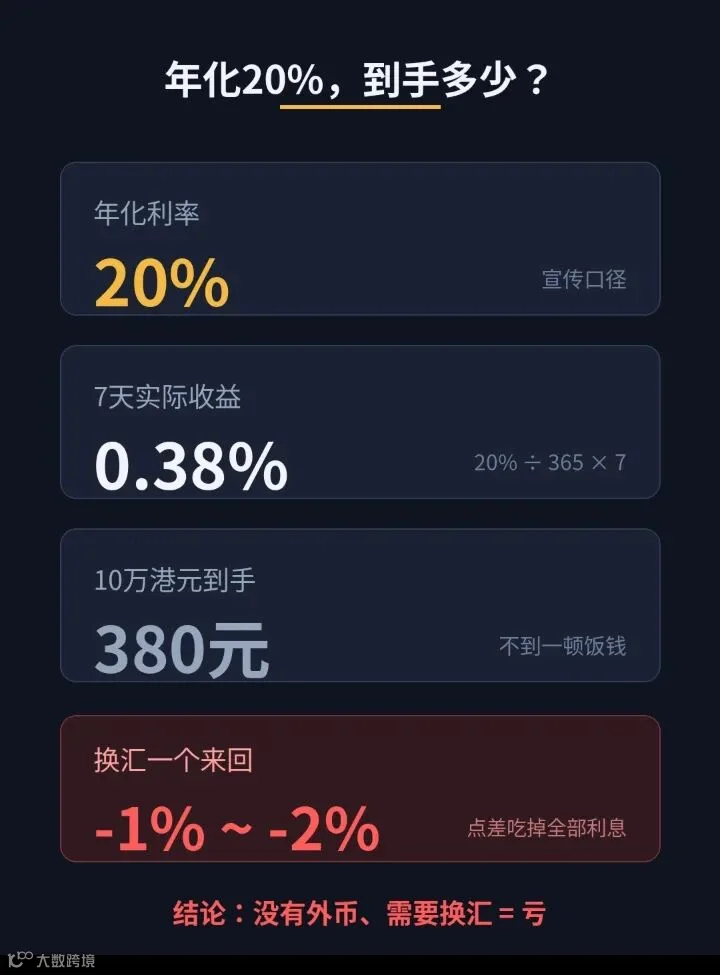
投资者需警惕“年化”概念的误导。以众安银行20%年化、7天期限为例:
实际收益率 = 20% ÷ 365 × 7 ≈ 0.38%。
若存入10万港元,7天的实际利息收入仅为380港元。此外,该高息政策存在多重限制:
- 限时限次:高息仅适用于首笔存款,到期续存将恢复至约3%的普通利率;
- 金额上限:超出指定额度的部分按普通利率计息;
- 门槛要求:如Lv2客户要求近30天日均总结余达50万港元以上。
四、核心风险:换汇成本与合规隐患
对于持有人民币想换汇存钱的投资者,真正的亏损风险隐藏在换汇环节。
1. 双向点差侵蚀利润
人民币兑换美元再换回,涉及两次买卖价差。零售银行汇差通常在1%至2%之间,而7天定存的实际收益仅0.38%。只要往返汇差超过0.4%,本金即面临亏损。
2. 汇率波动风险
今年人民币对美元升值幅度超过3%。若存入美元期间人民币走强,到期换回时不仅利息被汇率损失抵消,本金也可能缩水,出现“赚息亏本”的局面。
3. 外汇管理合规风险
内地个人每年5万美元的便利化购汇额度,明确规定仅限用于旅游、留学、探亲等经常项目,严禁用于境外证券投资、购买房产或理财。利用该额度进行套利属于违规行为,可能面临资金退回及行政处罚风险。
五、投资建议与结论
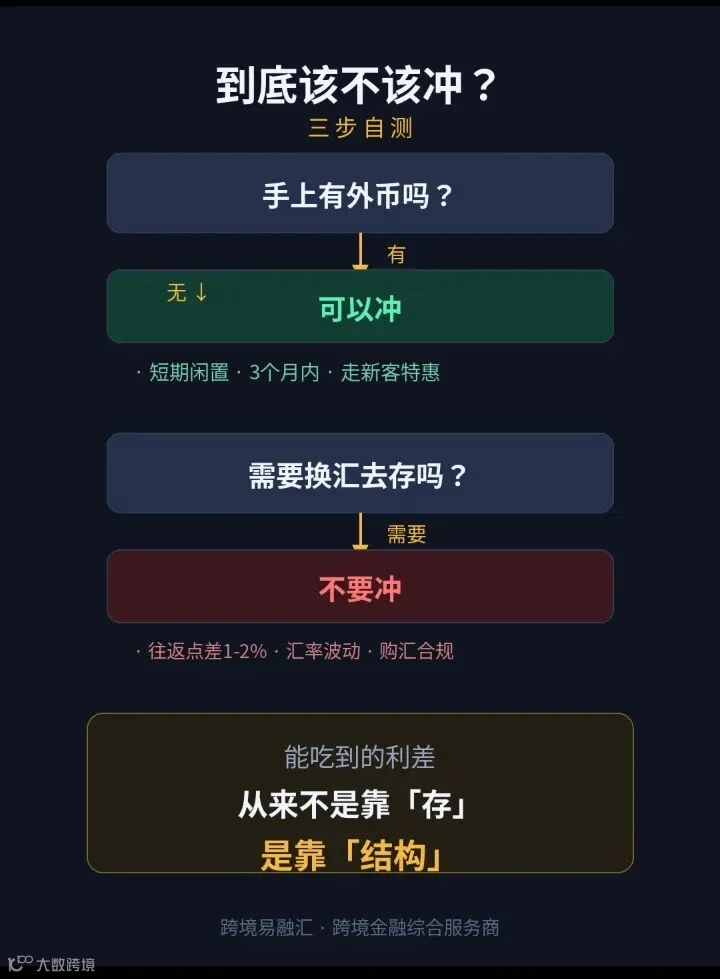
适合参与的人群:手中已持有港元或外币,且资金短期闲置的投资者。可利用新客优惠获取短期高息,建议期限控制在3个月以内。
不建议参与的人群:无外币储备,需专门兑换人民币去套利的投资者。考虑到汇兑成本及汇率波动,此类操作大概率导致倒亏。
结论:若已有外币闲置,可适度参与新客特惠;若需换汇入场,切勿盲目追逐高息数字,以免因小失大。
至于如何真正捕捉境内外利差,往往不依赖于简单的“存款”,而在于更复杂的资产配置结构,这将是后续探讨的话题。
风险提示:本文基于公开市场数据和银行公告梳理,仅作信息分享,不构成任何投资建议。汇率与利率受多重因素影响,实际收益以银行条款为准。跨境资金操作请严格遵守国家外汇管理规定。市场有风险,决策需谨慎。