


11月1日起,德法西意站新增欧盟处理费:按申报品项每件加收2欧元
针对在德国、法国、西班牙和意大利站点运营,且商品从中国、英国等欧盟以外地区直发给当地消费者的卖家,自2026年11月1日起,每个申报品项将额外增加2欧元的欧盟处理费(Union Handling Fee)。
具体含义与计算方式
这笔费用被称为“欧盟处理费”,它与7月1日起实施的3欧元临时关税是两笔独立的费用。其核心区别在于:3欧元关税主要针对低价值包裹,而2欧元处理费是按“申报品项”收取,而非按包裹数量收取。
根据欧盟官方定义,同一票货物中,若商品具有相同的税则分类、商品描述,且在涉及原产地申报时具有相同的原产地,可归为同一个申报品项。简而言之,一个包裹内税则分类和原产地相同的货物算作一件申报。
官方案例解析:
假设一个总货值10欧元的包裹包含笔、笔记本、钥匙扣三件不同品类商品:
- 7月1日起的处理费:3欧元 × 3件 = 9欧元
- 11月1日起的新增处理费:2欧元 × 3件 = 6欧元
- 合计额外成本:15欧元(不含税)
若包裹内是两支相同的笔,则仅算1件申报品项,新增处理费为2欧元(加上之前的3欧元关税,共5欧元)。
由此可见,包裹内商品品种越多,这笔固定成本占比越重。卖家不能仅按订单数或包裹数预留成本,建议将常见商品组合交给物流商或报关行确认最终的申报品项数量。

特别提示:意大利站额外行政费
从2026年12月1日起,来自欧盟以外、价值不超过150欧元的小包裹,还将另外收取2欧元行政费。这笔费用按包裹收取,与上述按申报品项收取的2欧元处理费分开计算。
不设货值门槛,且不可退还
7月1日实施的3欧元临时关税设有150欧元的价值上限,但11月1日起新增的2欧元处理费不受货值限制。即使商品价值超过150欧元,每个申报品项仍需缴纳2欧元。因此,高客单价商品也无法规避此费用。
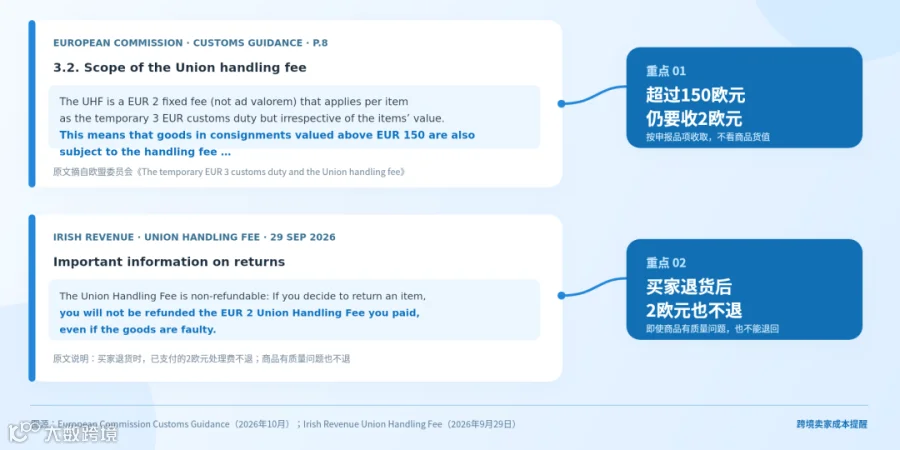
此外,该处理费一旦申报即不可退还。欧盟海关表示,接受申报后便已启动数据检查和风险分析流程。无论后续商品是否放行、申报是否撤销、买家是否退货或商品是否存在质量问题,已产生的处理费均不予退还。这对高退货率商品的影响尤为显著,卖家需在成本核算中纳入这一固定损失。
产品标识要求强制执行
除费用变化外,欧盟将于11月1日强制执行新的产品标识符要求。该规定主要适用于内在价值不超过150欧元、从欧盟以外地区直发给欧盟消费者的进口远程销售商品。
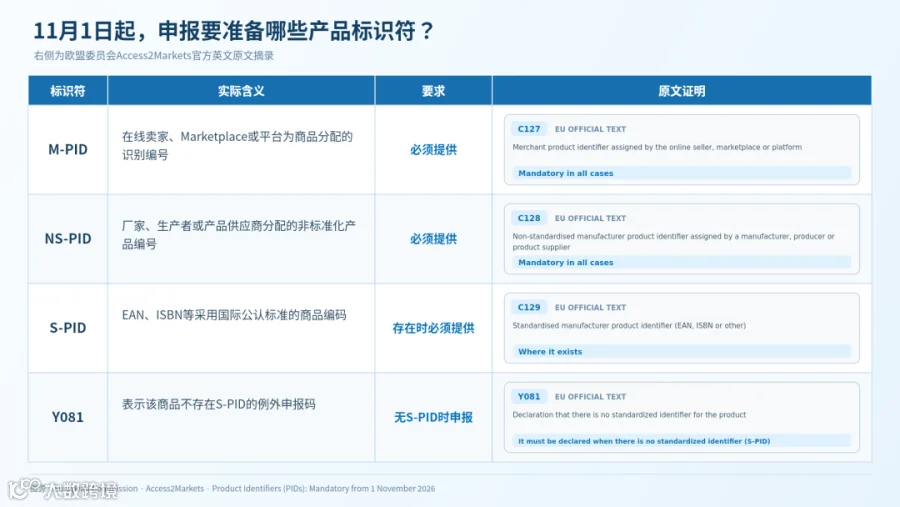
缺少必要的标识信息可能导致申报资料不完整,进而影响申报接受率和放行时间。
卖家应对策略
面对新政,卖家可提前采取以下三项措施:
1. 按申报品项重新核算成本
整理商品的税则编码、申报描述和原产地信息,确认常见订单组合最终形成的申报品项数量,摒弃仅按包裹数估算费用的旧模式。
2. 重点审查多品订单和高退货链接
在成本表中分别核算3欧元临时关税(或正常关税)、2欧元处理费、VAT及可能的国家附加费。意大利站卖家需针对12月1日的节点单独做好资金准备。
3. 完善三类产品标识对应关系
确认M-PID由谁提供,厂家是否具备NS-PID,以及EAN或UPC能否准确对应到具体变体。特别是共用货号、手工商品、定制商品及无条码商品,需提前明确申报方式,确保合规。
11月1日之后,影响利润的因素不再局限于物流价格。包裹内的商品种类构成以及数据申报的顺畅程度,将直接决定订单的最终成本。