


本周亮点
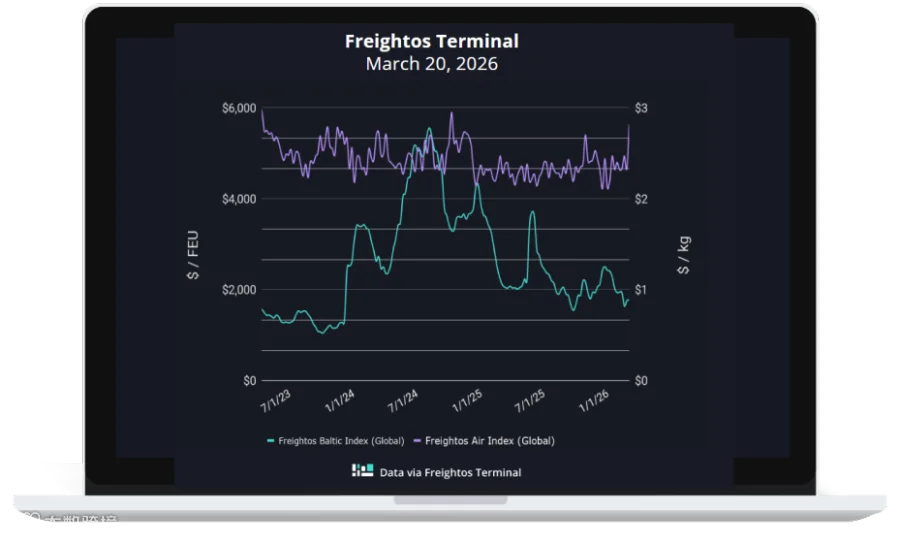
海运运价:Freightos波罗的海指数
空运运价:Freightos空运指数
- 中国至北美周度价格上涨9%。
- 中国至欧洲北部周度价格上涨25%。
- 欧洲北部至北美价格持平。
市场分析与趋势
红海危机下的物流替代方案与瓶颈
尽管伊朗宣布允许非敌对船只通行,但通过霍尔木兹海峡的船舶数量仍处于极低水平。前往海湾国家的集装箱运输已启用替代路线,主要依赖印度西海岸港口中转,经穿梭服务运往阿曼和阿联酋可通航港口,部分欧洲出港货量则利用红海北部吉达航线再转公路运输。
然而,现有替代方案难以承载当前货量,且成本高昂、延误严重。数据显示,上海至杰贝阿里运价已突破7,000美元/FEU;阿联酋哈尔基夫港船舶泊位等待时间超一周,部分被拒靠港,加之卡车短缺,导致公路运输进一步受阻。
全球干线运价走势及附加费动态
战争爆发近一个月以来,海湾地区以外的集装箱市场未受显著冲击。上周跨太平洋航线运价微涨,美西为2,100美元/FEU,美东为3,100美元/FEU;亚欧航线维持稳定,北欧为2,870美元/FEU,地中海为4,264美元/FEU。
目前,多家承运人宣布征收200至500美元/FEU不等的紧急燃油附加费,并计划于4月初实施新一轮PSS和GRI,其中亚欧航线拟上调约2,000美元/FEU(达飞轮船已削减约700美元)。随着附加费生效,集装箱运价或迎来普涨。
不过,市场对非受影响航线的过度涨价已现抵触情绪。美国FMC驳回了部分承运人豁免燃油附加费30天通知期的申请,印度当局也开通了掠夺性定价投诉快速通道。在春节后淡季需求下滑的背景下,未来几周运价走势将验证涨价措施的实际成效。
航空货运运力恢复与价格波动
海湾地区航空公司正逐步复航。卡塔尔航空重启多哈业务,每周安排约45班全货机及大量客运航班;阿联酋天空货运本周定期全货机航班超150班。尽管如此,中东出港运力及亚欧航线吨位仍远低于去年同期。
受枢纽积压及燃油成本上涨影响,部分空运价格再度攀升。东南亚至欧洲运价上涨17%至5.00美元/公斤以上;中国至欧洲上涨23%至5.00美元/公斤;中国至美国上涨9%至7.43美元/公斤;欧洲至中东上涨14%至3.18美元/公斤。