

Dive Brief:
- 八个季度以来,Purple首次实现销售增长,该指标同比增长1.1%,至第四季度(Q4)的1.459亿美元。直接面向消费者(DTC)收入增长4.3%,其中电子商务销售额增长0.5%,展厅净收入增长17.5%,部分原因是过去一年新增了五家展厅。批发收入下降2.7%。
- 这家DTC床垫零售商报告称,其第四季度营业亏损同比扩大35.6%,至1,620万美元。净亏损从去年同期的7,170万美元收窄至1,840万美元。
- 该公司周二还宣布,如果联邦贸易委员会不阻止Tempur Sealy收购Mattress Firm,Purple将与Mattress Firm保持至少一年的合作关系,而非此前为期两个月的承诺。Purple和Tempur Sealy还同意解决与其知识产权纠纷相关的所有分歧。Tempur Sealy预计联邦贸易委员会将在第二季度结束前完成对该收购的审查。
潜水洞察:
尽管Purple在经历多个季度的下滑后,第四季度销售额有所增长,但其全年业绩却呈现出不同的局面,销售额下降且亏损扩大。
全年来看,该床垫品牌报告净收入同比下降10.9%,至5.105亿美元。按渠道划分,DTC收入下降10.2%,批发收入下降11.9%。营业亏损从去年同期的4,280万美元增至1.137亿美元,而净亏损则从2022年的9,250万美元扩大至1.208亿美元。
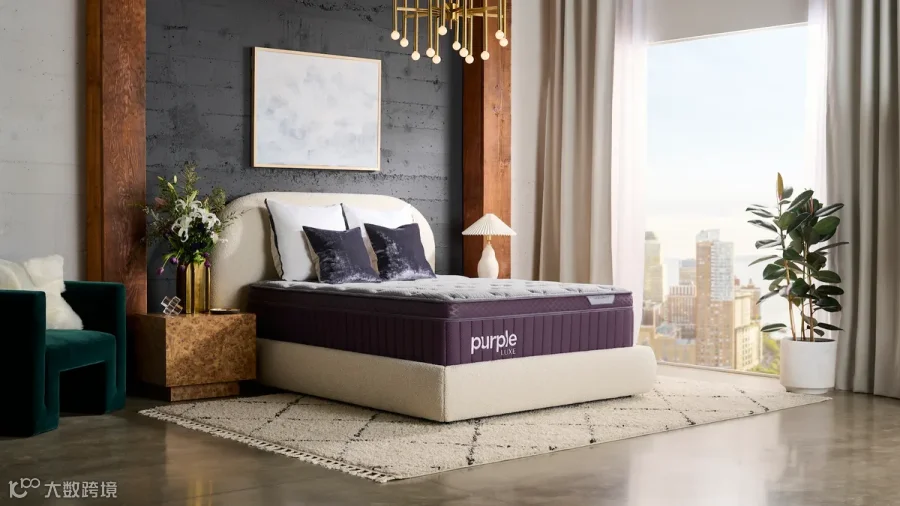
过去一年,该公司一直在努力扩大产品组合,以吸引更广泛的客户群。在首席执行官Rob DeMartini所称的“公司历史上规模最大、最具创新性的新产品发布”中,该公司去年推出了九款新床垫型号,包括其高端和豪华系列,产品价格范围在5,500美元至7,500美元之间。
DeMartini在与分析师的电话会议中表示:“虽然比我们最初预期的多花了几个季度,但我们对新产品线在消费者和批发合作伙伴中获得的反响感到极为鼓舞。令人鼓舞的是,我们在第四季度看到的初步复苏迹象已延续至2024年。”
尽管展厅在第四季度表现出强劲的销售增长,其超过60%的门店在该期间实现了同店销售正增长,但DeMartini此前曾表示门店是Purple模式中最困难的部分。今年早些时候在佛罗里达州奥兰多举行的ICR大会上,这位高管宣布计划放缓门店扩张步伐,直到确保其门店网络能够实现盈利,他于周二再次重申了这一观点。
DeMartini表示,公司正在重新思考其在展厅内的销售策略,转向更加有目的性的销售环境,“特别是针对那些已经处于购买流程中的消费者。”
Purple的另一个重点是通过提升毛利率来改善业绩。公司已经采取了一些措施来提高这一指标,包括提高某些床垫型号的价格、增加高毛利和高价的高端及奢华产品的占比,以及减少对空运的依赖。
在第四季度,公司的毛利率为33.2%,而去年同期为34.6%。
展望未来一年,Purple预计全年收入将在5.4亿美元至5.6亿美元之间,同比增长幅度处于中高个位数区间。