


@松果财经原创
港股上市一个月后,PCB行业龙头景旺电子发布2026年第三季度业绩预增公告。数据显示,其Q3营收预计为61.2亿至69.8亿元,同比增长53.48%至75.05%;归母净利润预计为9.12亿至10.89亿元,同比大增205.46%至264.74%,单季利润超过上半年总和。
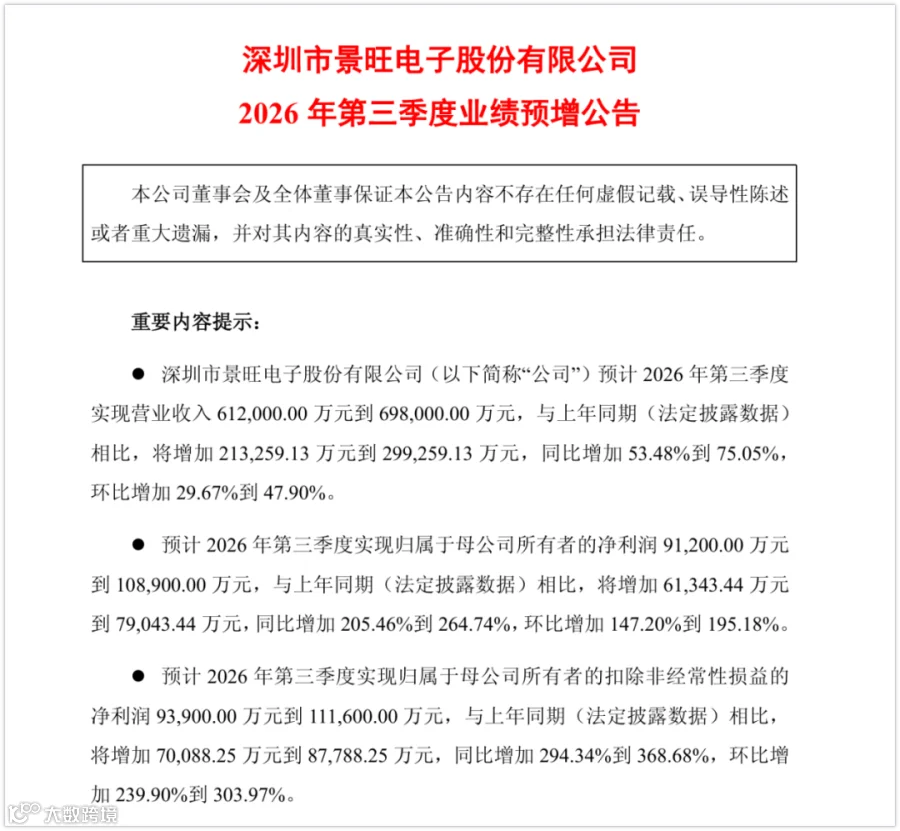
按预告中值估算,公司Q3归母净利率约15.3%,较上半年的7.0%实现大幅跃升。这一变化主要得益于高性能产品放量、传统产品提价及制造效率改善。景旺电子正从依赖汽车PCB向高速通信和AI基础设施领域拓展,其业绩表现折射出行业在AI订单增加、原材料涨价及集中扩产背景下的盈利转化能力。

利润增长的实质:多重因素共振
上半年,景旺电子营收同比增长21.37%,但归母净利润下降7.3至6.02亿元,主要受汇率波动(汇兑损失约1.23亿元)及覆铜板等原材料涨价影响。三季度业绩反转,源于以下三方面改善:
- 产品结构优化:面向高速通信和AI基础设施的高性能PCB加速放量,改变收入构成;
- 成本传导:通用产品逐步向客户传导原材料涨价压力,修复利润空间;
- 效率提升:产能利用率提高摊薄固定成本,内部降本增效显现成果。
值得注意的是,虽然AI业务贡献增量,但传统汽车PCB业务仍占重要地位。据招股书数据,2026年前四个月汽车电子占总收入44.1%。因此,景旺电子的业绩增长是新业务爆发与旧业务改善共同作用的结果。后续需重点关注高性能产品收入持续性、传统产品提价延续性及制造效率稳定性。
PCB价值重构:从面积到技术密度
AI相关产品对景旺电子的影响日益显著。2025年AI相关PCB收入占比仅1.3%,2026年前四个月已升至5.0%,四个月收入超过去年全年。同期,通信及数据基础设施PCB平均售价由1569元/平米增至2309元/平米,反映出高价值产品占比提升。
AI服务器、高速网络对PCB提出更高要求:板层增加、线路变细、布线密度提高,制造难度显著加大。目前,景旺电子已批量生产GPU高端HDI板、800G/1.6T光模块PCB、Birchstream服务器高速PCB及112G交换机PCB,224G交换机PCB等下一代产品也在推进量产。

行业内部分企业已率先受益,如广合科技2026年上半年营收同比增81%,净利润同比增94.4%,毛利率升至39.27%。但也有兴森科技、博敏电子等企业上半年仍处亏损状态。这表明,行业需求增长并非自动转化为所有企业的盈利,技术门槛与产品结构差异导致分化加剧。
挑战并存:成本传导与扩产考验
PCB产业链存在利润分配时间差。材料供应商调价后,电路板厂商需先承担成本增加,再向下游传导。对于通用产品,提价面临订单流失风险;对于高性能产品,交付质量与供应稳定性更为关键。此外,高端产品对低损耗材料(如HVLP铜箔、Q石英布)依赖度高,部分材料仍依赖海外供应。
为承接高性能订单,行业进入大规模资本投入阶段。2026年以来,15家PCB企业披露或完成定增,募集资金合计近289亿元,主要投向高阶HDI、高多层板和光模块基板。景旺电子港股募资净额约49.61亿港元,主要用于扩充高价值产能及研发。
上半年,景旺电子购建长期资产支付现金约32亿元,而在建工程和存货分别较年初增长133.84%和40.36%。随着金湾、龙川及泰国基地等项目陆续投产,企业将面临良率控制、订单填充及折旧负担等多重考验。
综上所述,PCB行业的机遇来自AI硬件需求增长与技术门槛提升。需求提供订单,技术筛选供应商,资本投入决定交付能力。三者缺一不可,方能形成持续盈利。景旺电子三季度的亮眼表现仅是开始,后续能否在扩产潮中保持竞争优势,仍需市场验证。