
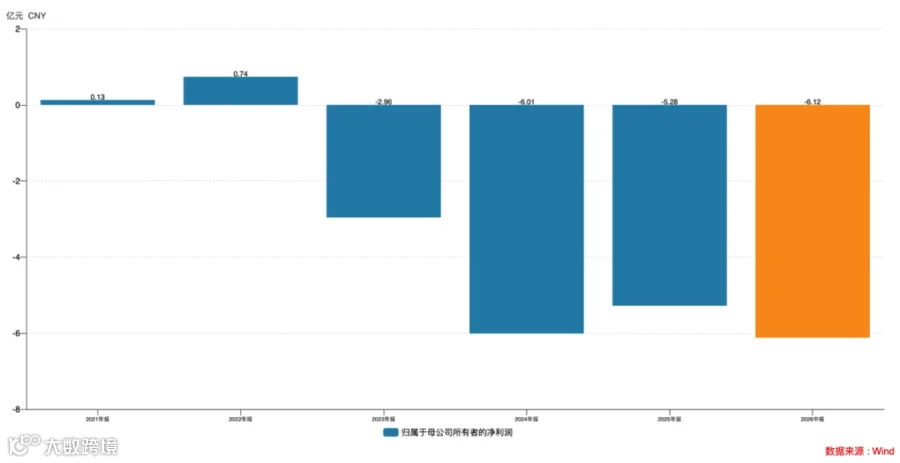
近日,国内半导体IP龙头芯原股份发布半年报,业绩呈现“增收不增利”的剧烈反差:上半年营收18.64亿元,同比大增91.37%,创同期历史新高;但归母净利润亏损6.12亿元,亏损规模较上年同期扩大近一倍,甚至超过去年全年亏损总额。财报发布后,市场信心受挫,股价自高点累计跌幅超48%,市值蒸发逾千亿元。
营收暴增背后的“含金量”稀释
拆解财报可见,芯原股份业务结构发生显著变化。拉动营收增长的核心引擎是量产服务,上半年贡献营收11.63亿元,同比暴涨185.29%,占比突破六成;设计服务营收3.5亿元,同比增长50.73%;而高毛利的IP授权及相关业务收入增速平缓,分别为4.32%和10.85%。
由于量产服务毛利率远低于IP授权业务,公司综合毛利率从去年同期的水平下滑约12个百分点至31.34%。这意味着,虽然营收规模迅速扩大,但单位收入的盈利质量反而下降。
利润端数据更为严峻:上半年净亏损6.12亿元,同比扩大91.38%。单季度看,二季度亏损2.71亿元,同比扩大172.63%。拉长周期观察,自2023年起,芯原股份已连续三年半陷入亏损,累计亏损额超20亿元。
巨额亏损的三大成因
营收翻倍伴随亏损加倍,资金去向主要归结为以下三方面:
第一,研发投入高企。2026年上半年研发投入达9.41亿元,同比增长47.06%,持续的高强度研发虽夯实技术壁垒,但也对当期利润造成巨大压力。
第二,股份支付费用激增。上半年股份支付费用高达1.33亿元,同比激增超670倍。这主要源于2025年11月通过的限制性股票激励计划,该计划向1123名对象授予股票,预计2026年将确认相关费用2.54亿元。
更引发市场争议的是,公司于8月9日再次抛出2026年限制性股票激励计划草案,拟向不超过831人授予514.8万股。该计划仅考核营收增长率(2026-2028年目标分别为30%、69%、120%),对利润端无任何要求,且获授股票归属后不设禁售期。上交所随即下发监管工作函,质疑其业绩考核指标设定的合理性。
第三,收购扩张消耗现金。今年1月,芯原完成对逐点半导体的收购,支付投资额9.3亿元。上半年投资活动现金流量净额为-14.4亿元,导致账上现金及现金等价物余额同比缩水超五成至10.59亿元,资产负债率攀升至67.71%。

151亿订单:预期与现实的错位
尽管业绩承压,芯原股份手中的订单数据依然亮眼。截至2026年6月末,在手订单124.49亿元,较一季度末大幅回升;前8个月新签订单151.42亿元,约为2025年全年的2.54倍,其中AI算力及数据处理领域订单占比极高。
然而,“订单≠收入≠利润”。芯片定制行业特性决定当期研发人力成本需全额列支,而订单收入只能分批次确认。公司坦言收入转化需要时间周期,这也解释了为何订单爆发未能立即扭转利润表。
市场用脚投票的逻辑在于:此前高估值建立在“AI订单爆发加速利润拐点”的预期之上,但中报显示规模效应尚未在利润端兑现。加之新一轮股权激励方案被指缺乏利润约束,加剧了投资者对管理层“低位锁定筹码”的担忧。
当前芯原股份市盈率(TTM)为负,市净率高达32.45倍,即便股价腰斩,估值仍处于高位,容错空间狭窄。
结语:好牌如何打成赢局
客观而言,芯原股份具备显著的行业地位:中国大陆第一、全球第八的半导体IP授权服务商,拥有齐全的处理器IP储备,且在AI ASIC领域订单充沛。
但资本市场最终看重的是盈利能力的兑现。目前市场急需看到的不是亏损扩大的加速度,而是亏损收窄的明确斜率。对于这家典型的“远期故事股”而言,如何将手握的巨额订单转化为实实在在的利润,并给出清晰可信的兑现节点,是重拾市场信心的关键。