
深圳3家企业骗税2276万被查:税务大数据如何识破“假出口”链条?
出口退税本是外贸企业的政策红利,但近期一起案件揭示:有人正试图通过伪造全套资料骗取这笔资金。
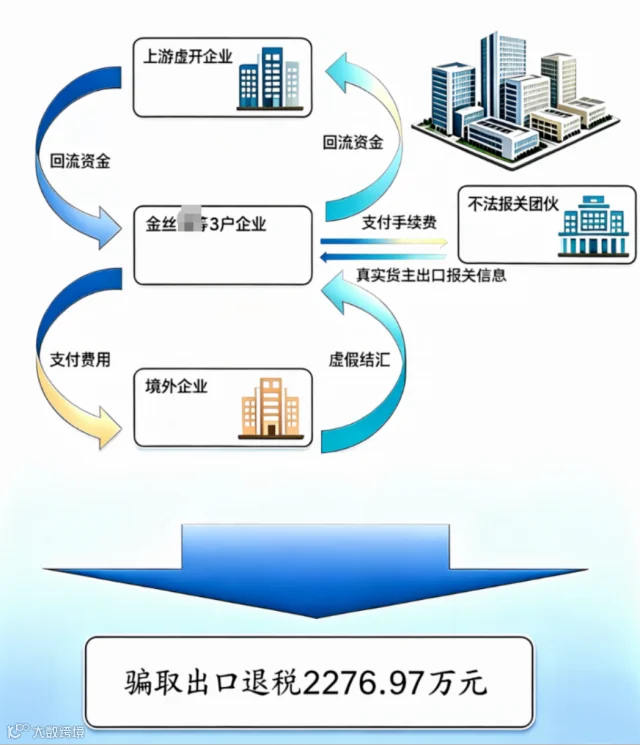
近日,国家税务总局公开披露一起深圳骗取出口退税案件。2020年至2024年,深圳3家外贸企业在无真实货物交易的情况下,通过虚假报关、虚假结汇及接受虚开增值税专用发票等手段,累计骗取出口退税2276.97万元。
最终,涉事企业被追缴全部退税款并处以一倍罚款,停止办理出口退税3年;包括实际控制人在内的6名涉案人员已被提起公诉。
此案的核心警示在于:税务部门正利用数据关联分析,层层拆解看似完美的“假出口”链条。
无真实出口,如何炮制“完美”资料?
据披露,涉案企业在2020年至2024年间,通过以下三步操作,将不存在的出口业务包装成真实交易:
第一步:买单报关,套用他人信息
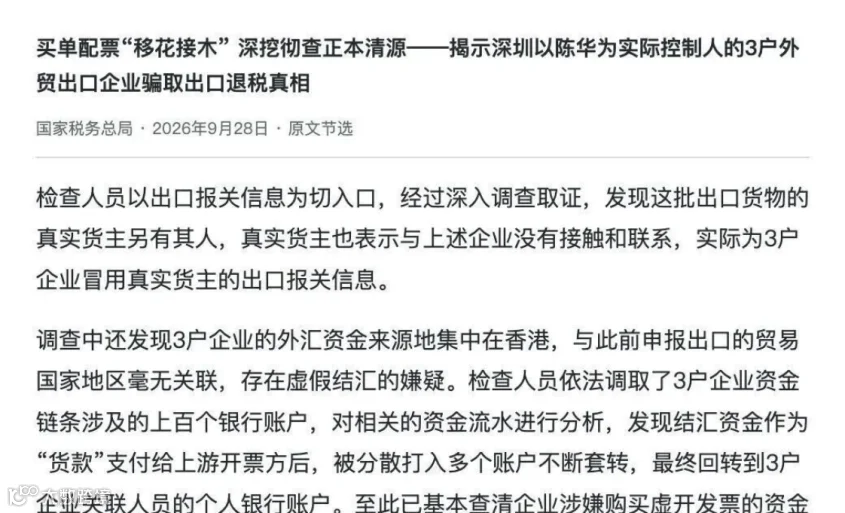
涉案企业自身无实际货物出口,而是购买并套用他人的出口报关信息,将他人业绩挂靠至自己名下。经税务部门核实,真实货主与涉案企业毫无关联。
第二步:虚开发票,补齐采购环节
企业从上游获取大量棉签、湿巾等标准化产品的增值税专用发票,刻意使发票品名、数量与报关信息对应。表面上采购、开票、报关流程齐全,实则无真实货物流转。
第三步:虚假结汇,构造资金闭环
外汇资金主要来自香港,与申报目的地不符。货款支付给上游开票方后,经多个账户拆分周转,最终回流至涉案企业关联人员账户。
结论:货物、交易均为虚构,但报关单、发票和资金流水在形式上实现了“三流一致”,直至税务大数据将其串联暴露。
税务稽查升级:从“看单据”到“查关联”
该案另一关键细节在于3家公司的异常重合:注册区域集中、共用同一家代理报关行、上游开票方高度重叠,且部分员工信息交叉。更显著的是,3家公司在2024年1月后几乎同时停止出口申报。
单一指标或许不足为据,但当注册、报关、进项发票、人员及申报数据同时出现异常时,风险画像便清晰可见。税务部门随后调取上百个银行账户,追踪“支付—拆分—回流”路径,锁定证据。
这表明,当前出口退税核查已超越简单的单据审核,货物流、票据流、资金流的实质对应成为核查核心。
此类案件并非孤例。今年以来,天津、广州等地也查处多起类似案件:
- 2026年2月,天津3家企业因虚假合同、买报关信息等手法骗税,被追缴2.01亿元;
- 今年4月,广州5户企业组成的团伙因套用出口信息、虚开空壳公司发票,被追缴2752.41万元。
警惕“行业惯例”背后的合规风险
对于正规跨境卖家,需警惕那些被包装为“省事”的操作,例如:
- 无进出口资质,直接使用其他公司报关信息;
- 采购与出口业务不对应,却另行寻找发票以申请退税;
- 货款、外汇与真实海外客户不符,通过第三方账户完成资金闭环。
尤其是买单报关,若实际货主、报关主体、收款主体及退税主体无法对应,一旦涉及骗税调查,真实货主亦可能被卷入。
国家税务总局于9月28日集中公开5起骗税案件,明确将持续依法查处此类违法行为。过往案例显示,无论是经营多年的货代公司还是水果出口企业,一旦触碰红线,面临的是巨额罚款、停止退税乃至刑事责任。

对跨境企业而言,出口退税应是合法利润的一部分,而非建立在虚假资料之上的博弈。每一笔出口业务能否经得起“货、票、钱”三条线的交叉核查,才是生存的关键。
今日干货分享
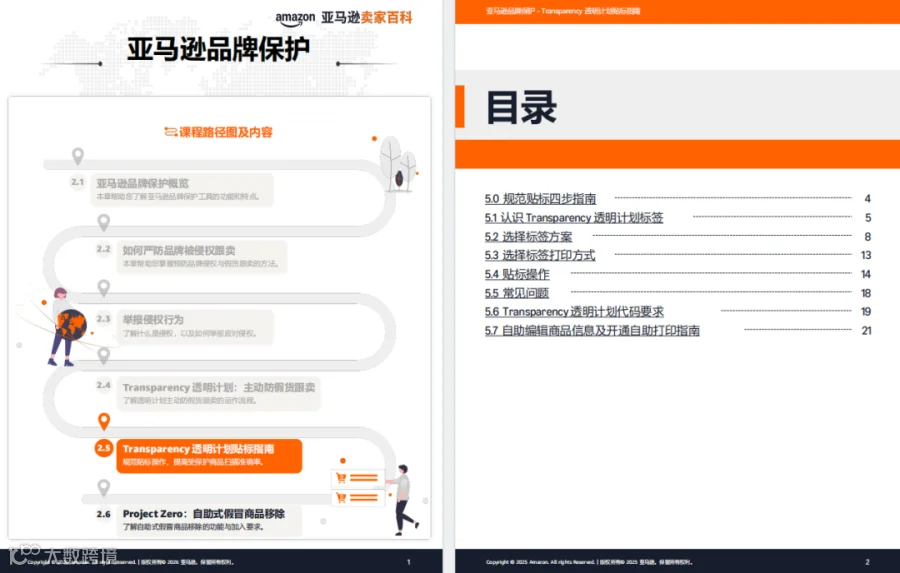
2026亚马逊品牌保护Transparency透明计划指南


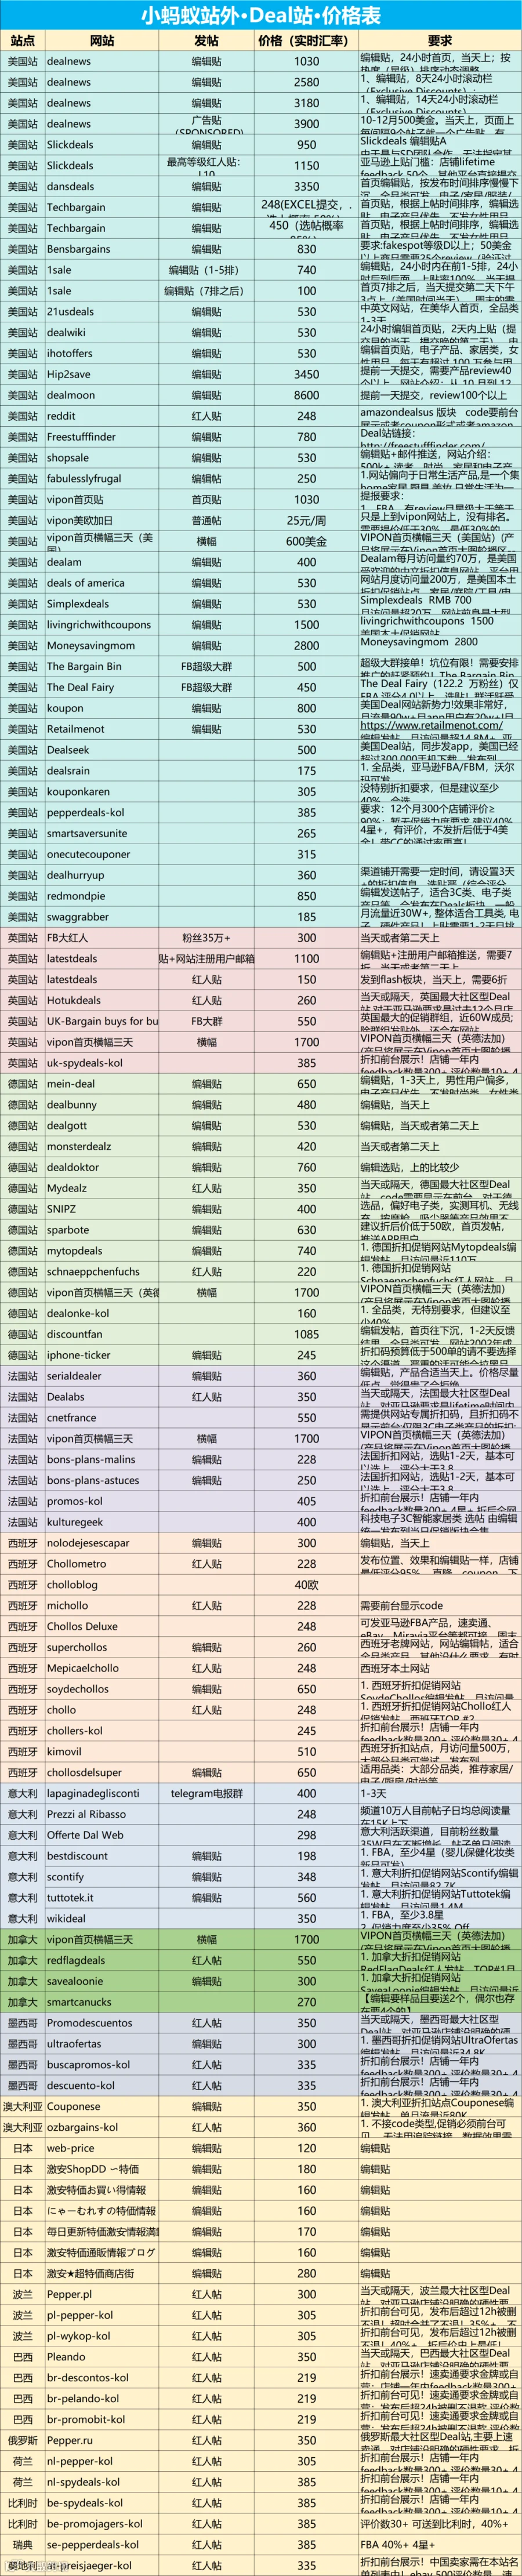
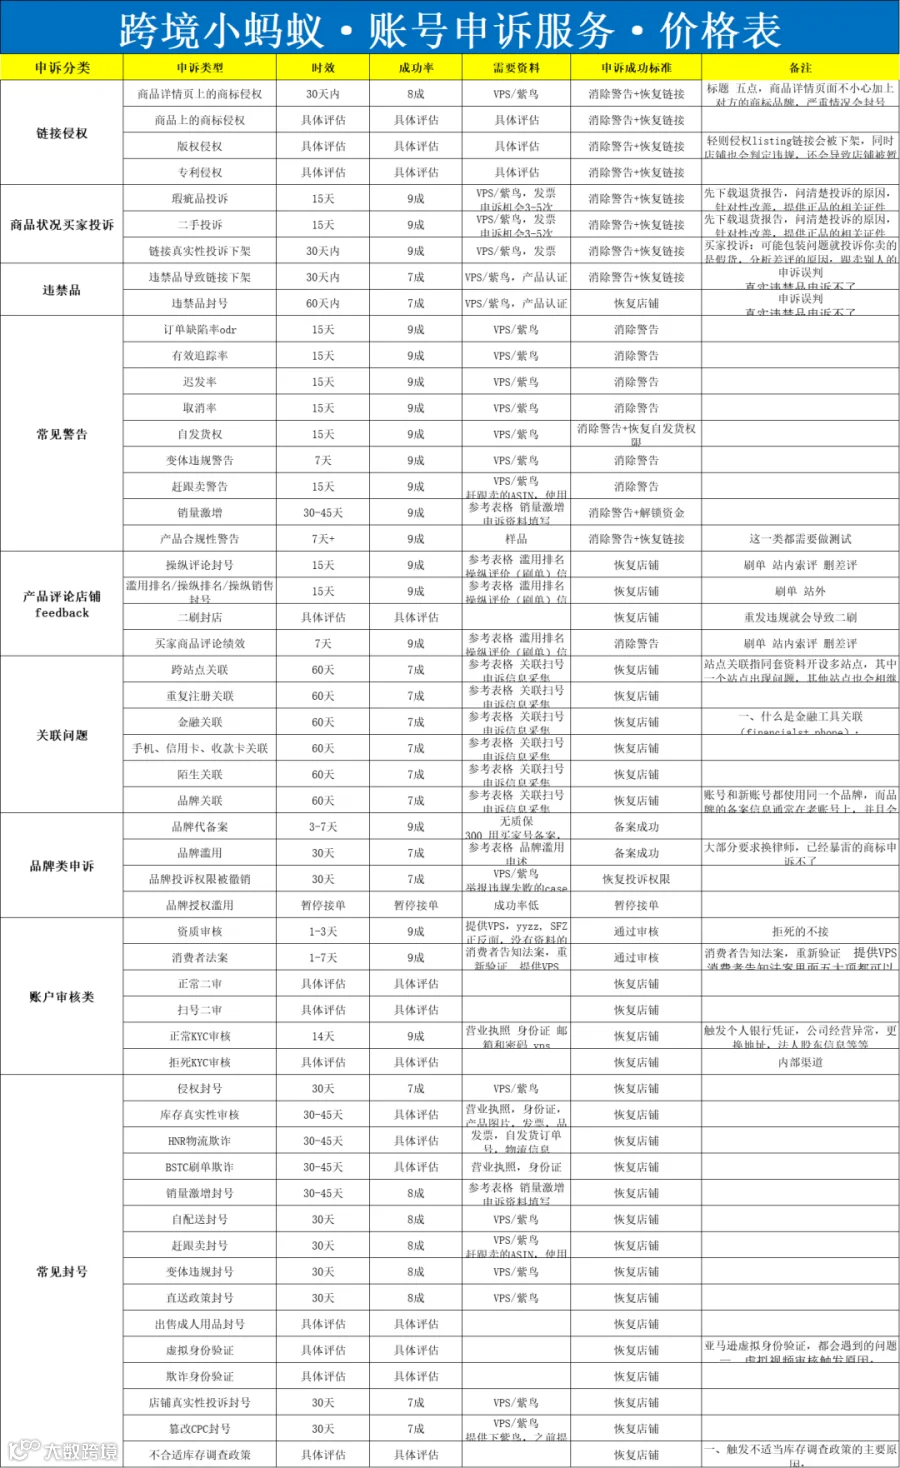

亚马逊站外推广服务价格表(上下滑动查看)