


核心观点
摩根士丹利维持宁德时代“增持”评级,看好跨周期盈利能力
摩根士丹利发布最新研报,维持宁德时代A股“增持”评级。受宏观环境及行业竞争影响,该行下调A股目标价至500元人民币,H股目标价至705港元。报告认为,市场目前低估了公司在跨周期中的盈利支撑因素。
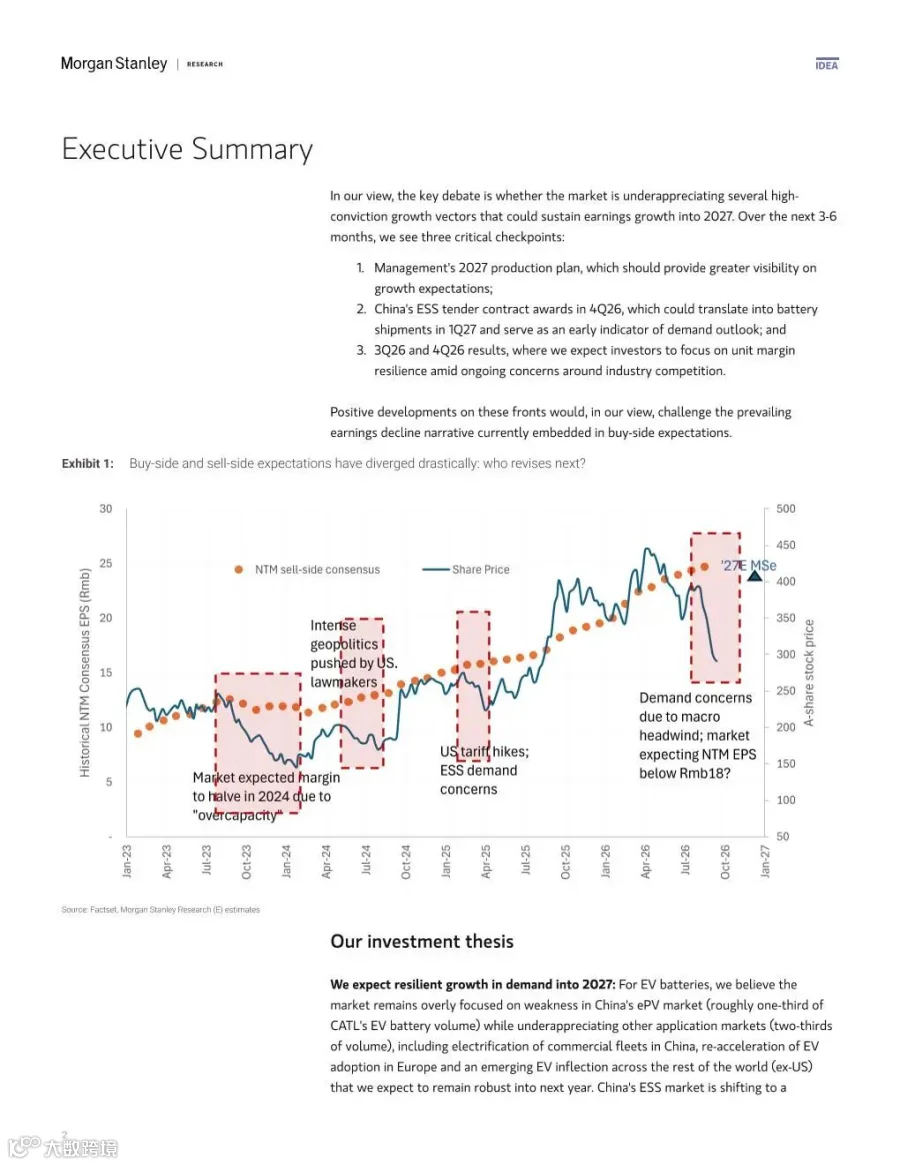
多维增量对冲国内乘用车需求疲软
报告指出,市场过度聚焦于国内乘用车动力电池需求的短期波动,而忽视了其他关键增量市场:
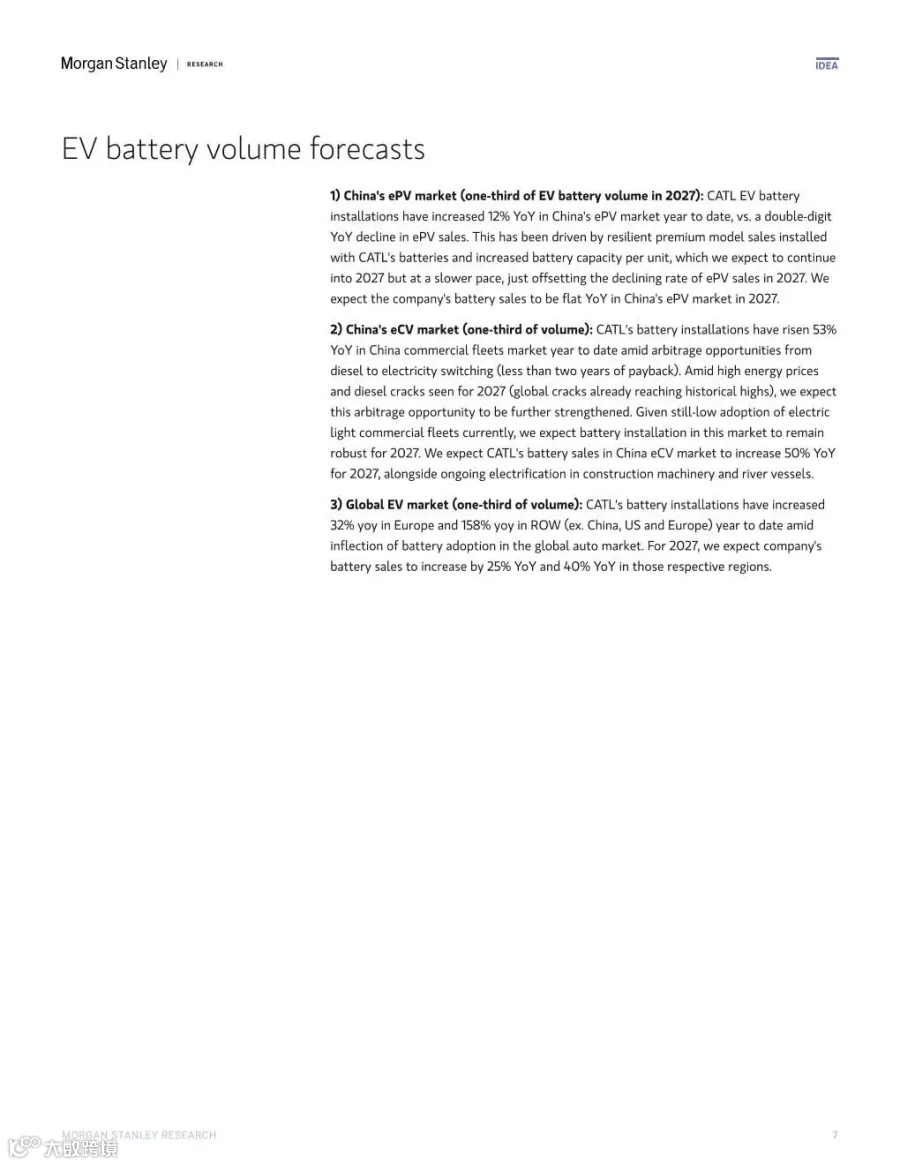
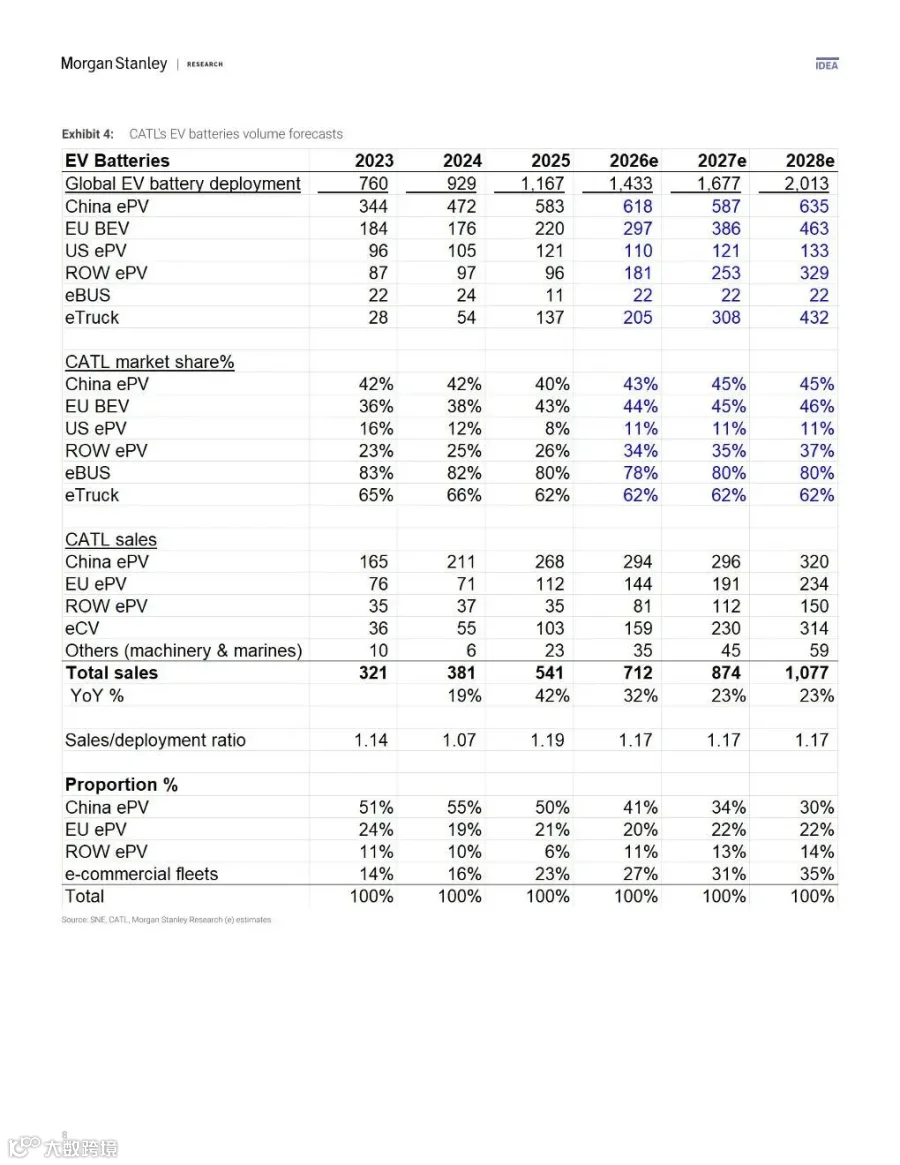
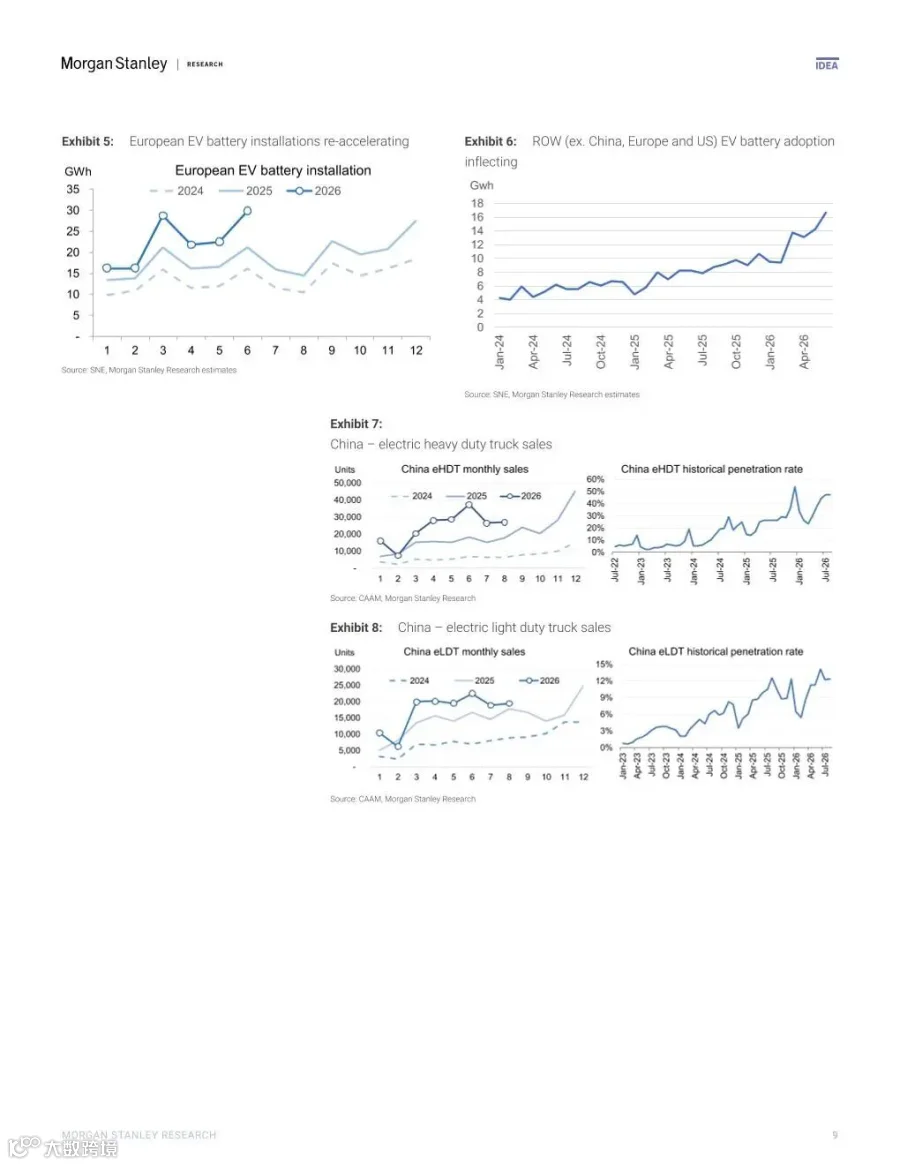
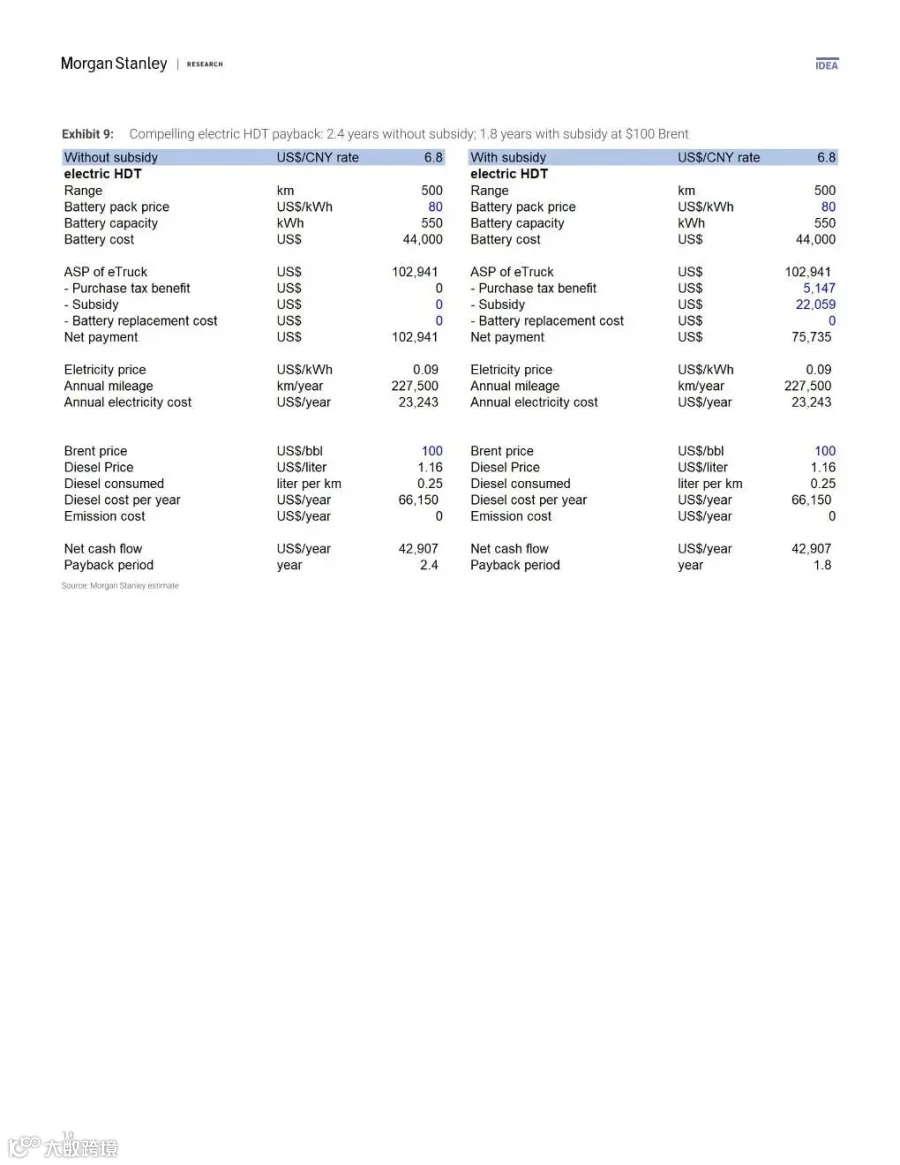
- 商用车电动化:国内柴油替代经济性凸显,预计2027年电池装机量同比增长50%。
- 海外市场回暖:欧洲电动车渗透率回升,美国以外其他地区迎来拐点。预计2027年欧洲及其他地区电池销售分别同比增长25%和40%。
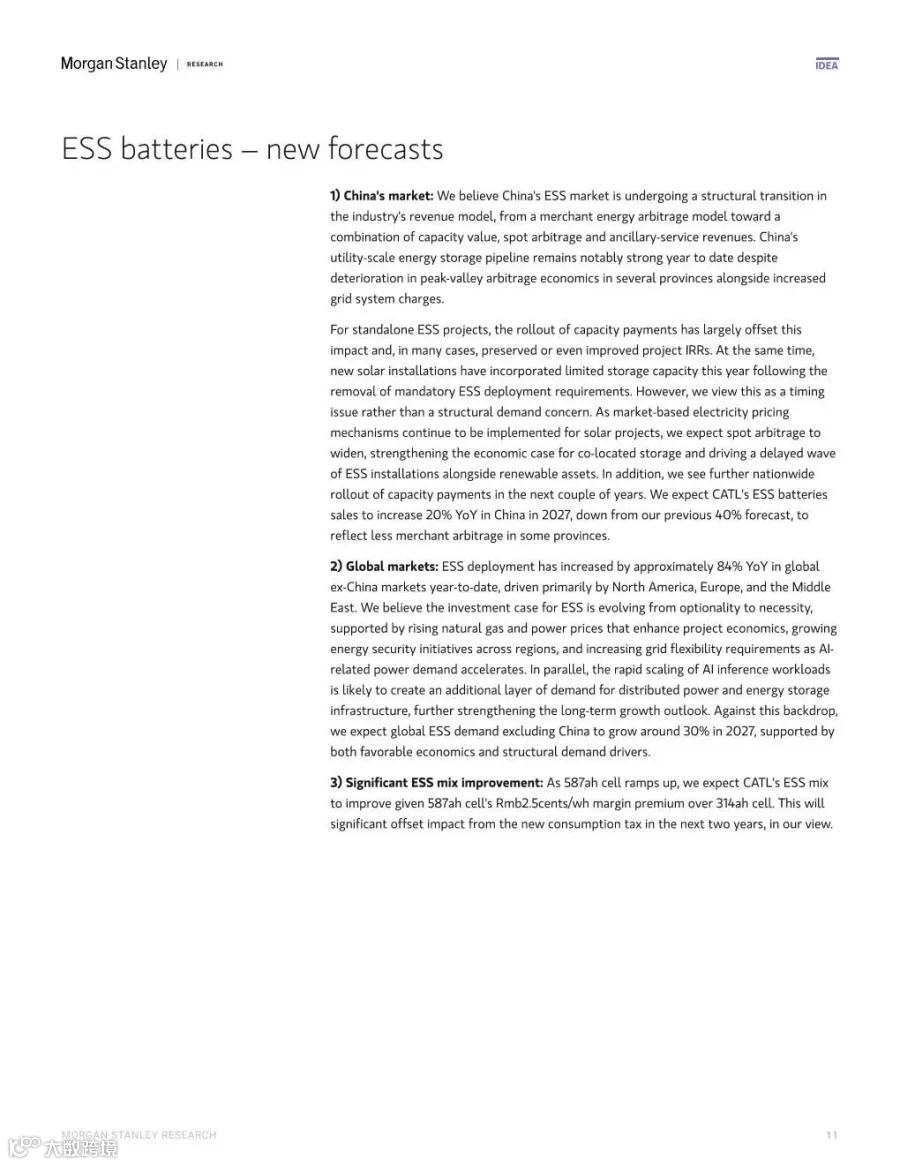
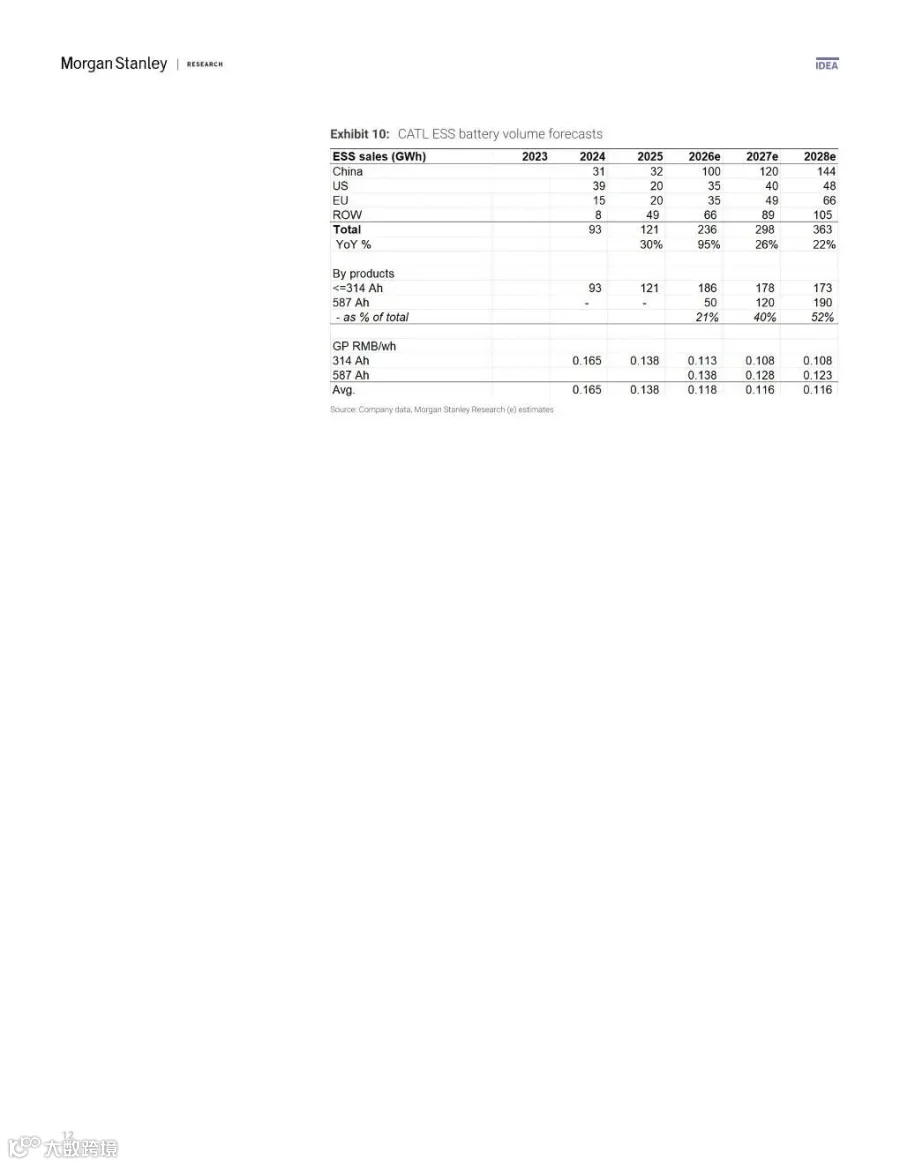
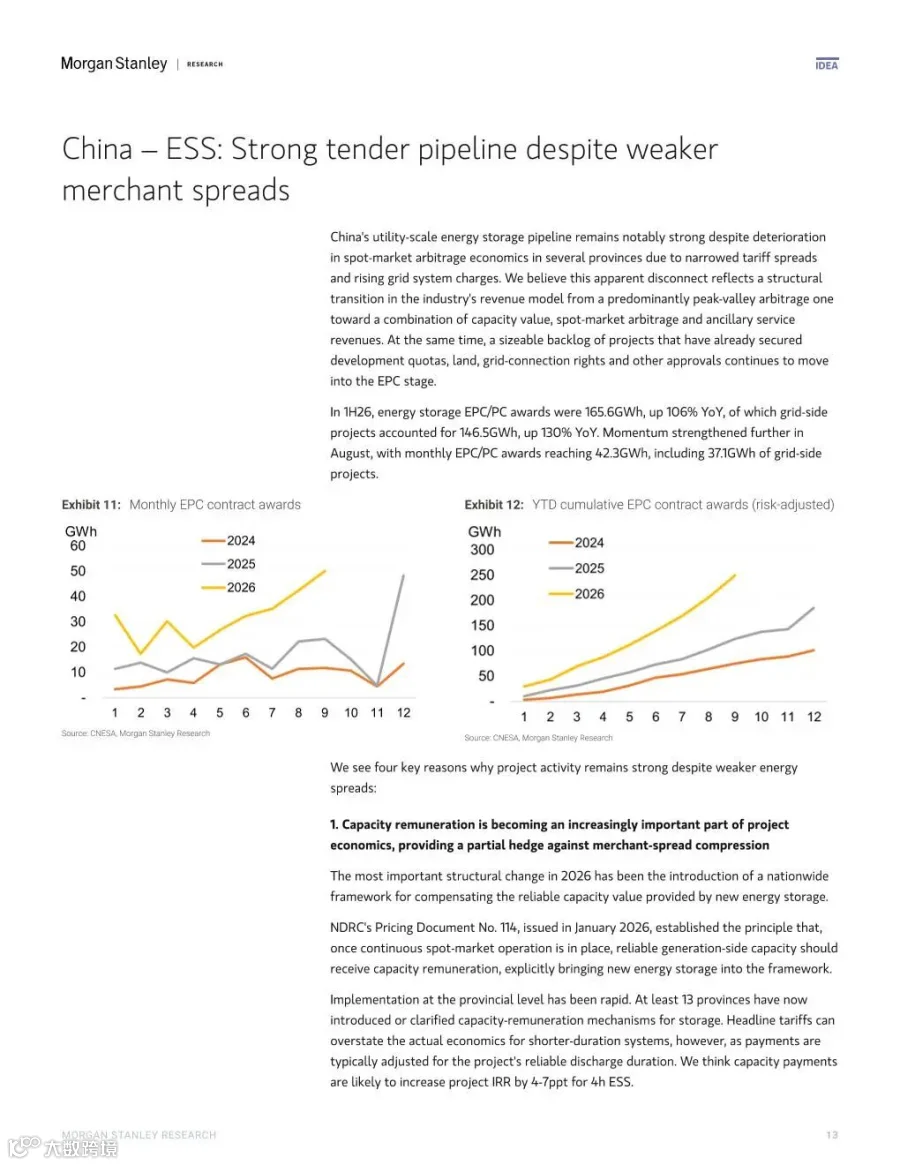
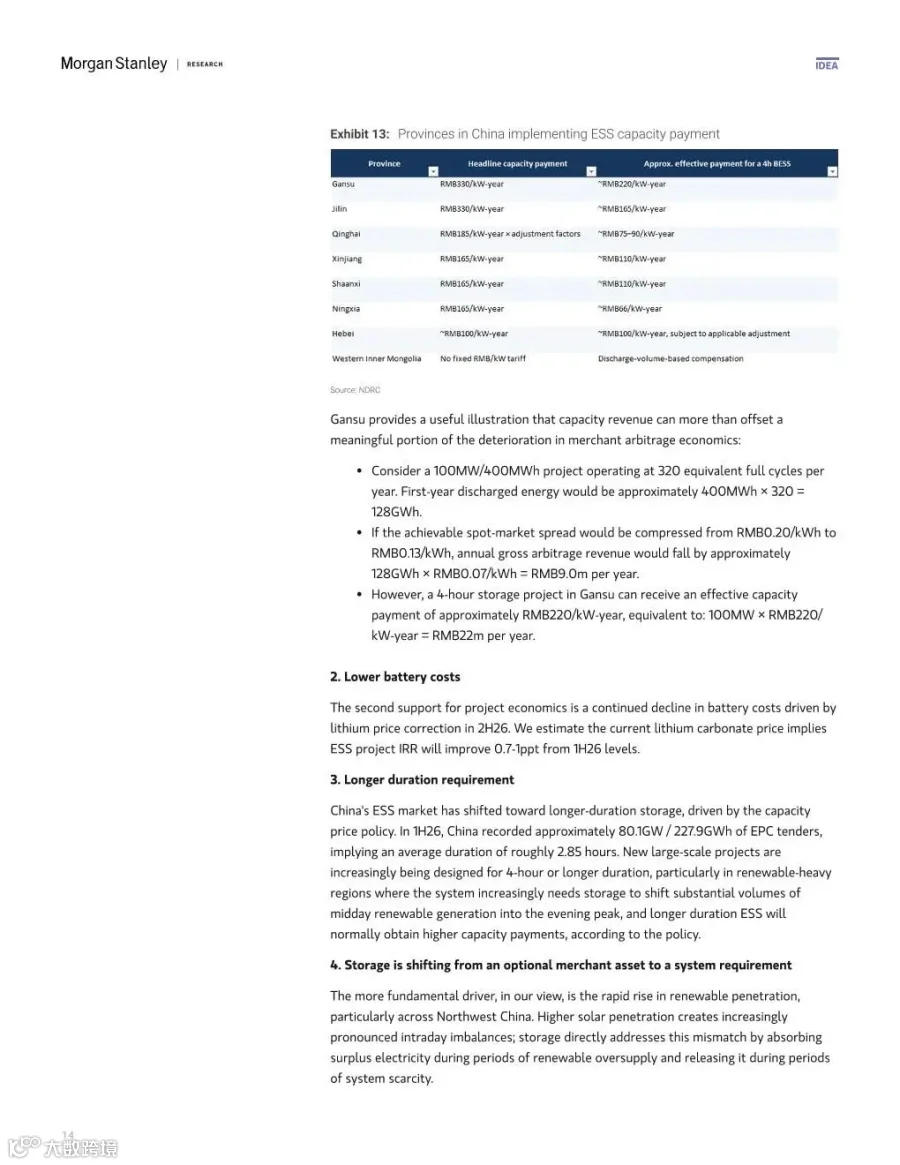
- 储能业务多元化:国内储能从单一峰谷套利转向容量补偿、辅助服务等多元收益模式;海外受益于能源安全及AI算力调峰需求。预计2027年国内及海外储能电池销售分别增长20%和30%。
品牌溢价与技术护城河显现
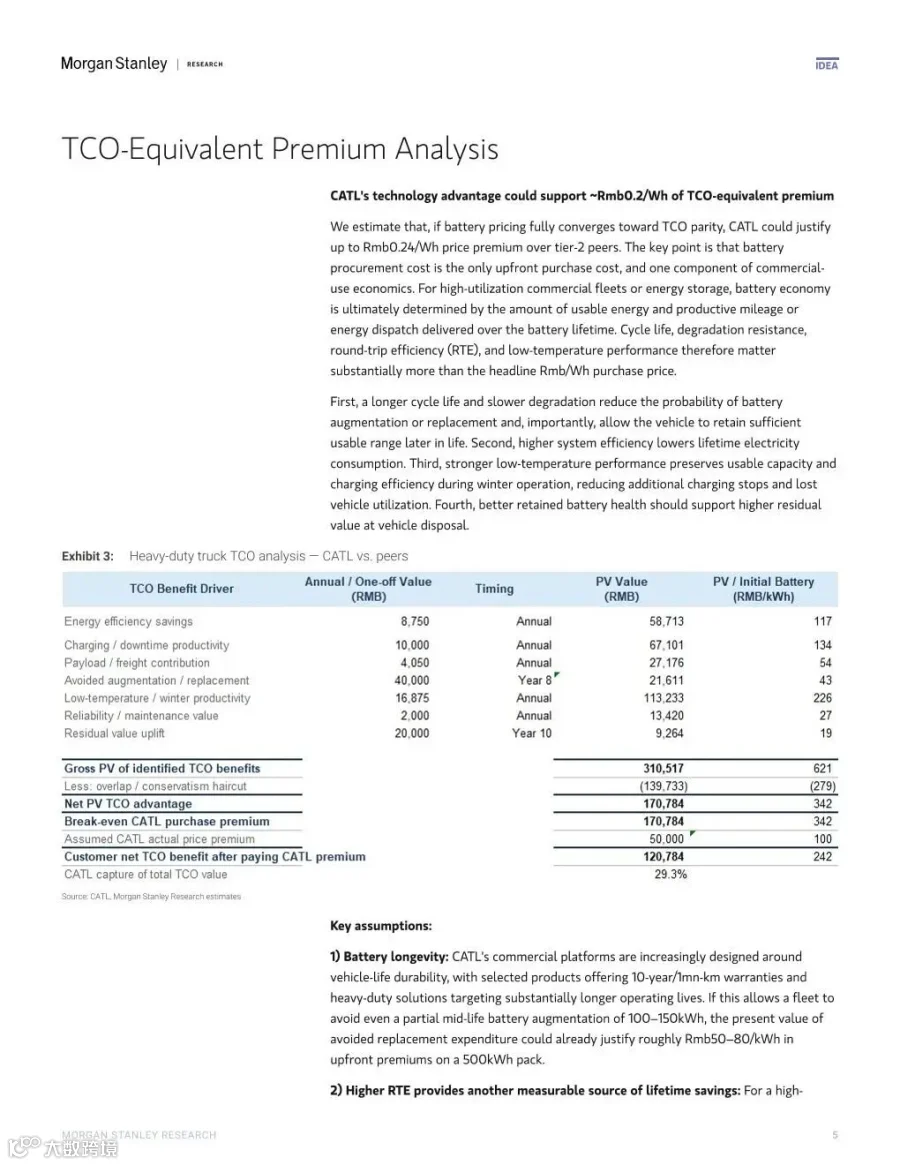
全生命周期成本测算显示,相较于二线厂商,宁德时代电池理论可支撑最高0.24元/Wh的溢价,而当前实际边际溢价仅为0.09元/Wh,大量技术价值仍让渡给下游。随着“CATL‑inside”形成全球消费者认知,超三成消费者愿意为搭载其电池的车型放弃原有选择,产品溢价正逐步由终端用户偏好驱动。
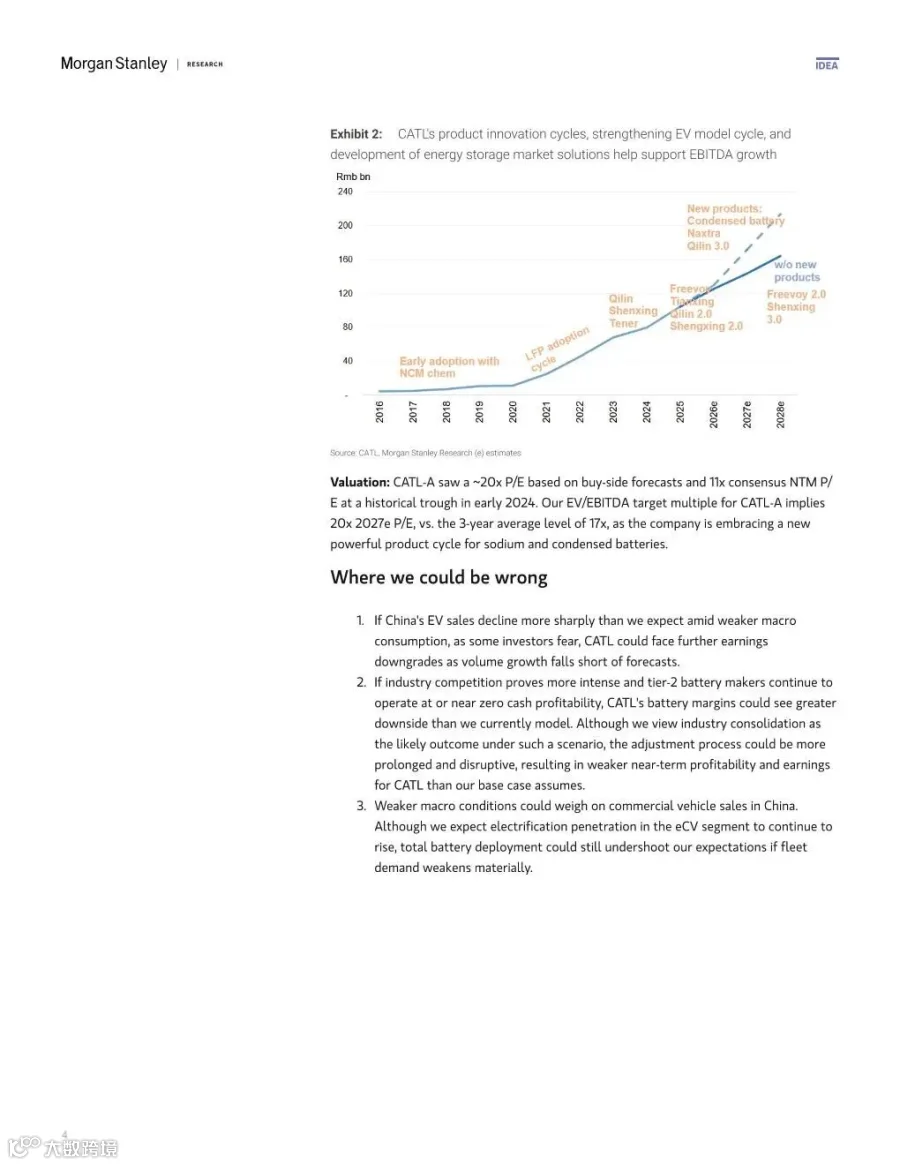
尽管国内新能源车零售出现下滑,但凭借单车带电量的提升(过去六年复合增速7%)及麒麟、凝聚态、钠离子等新品的持续迭代,宁德时代国内乘用车电池装机量同比仍实现12%的增长。
行业出清加速,头部效应强化
针对部分投资者担忧电池单位净利润率下行至0.08元/Wh的情景,报告认为这将加速行业出清。目前二线厂商现金流已转负,该情形反而构成宁德时代的布局机会。通过产品结构优化(如高毛利587Ah大电芯占比提升)及品牌溢价,公司有望抵消增值税退税调整及新增消费税带来的盈利压力。
关键观测指标与风险提示
报告设定三大后续观测指标以验证盈利韧性:管理层2027年产能规划、2026年四季度国内储能EPC招标情况、以及2026年三四季度财报的单位盈利表现。
盈利预测方面,小幅下调2027-2028年出货假设,2027、2028年EPS预测分别下调7.9%、6.8%。估值采用EV/EBITDA方法,给予A股13倍2027年EV/EBITDA(对应20倍PE)。
主要风险提示:国内消费走弱导致电动车销量超预期下滑;行业竞争恶化拉长出清周期;商用车需求不及预期。

报告节选




申明:报告旨在分享,版权归原作者所有。