

Dive Brief:
Stitch Fix周二表示,其第四季度净收入同比下降12.4%,至3.196亿美元;若计入财年额外的一周,净收入则下降18.3%。活跃客户数量减少了61.3万——同比下滑19.6%,环比下降4.7%——至250万。
运输成本的降低帮助推动毛利率上升了50个基点至44.6%。根据财务文件显示,净亏损扩大超过27%,达到3650万美元。
对于2024整个财年,净收入下降了16%,至13亿美元,而净亏损收窄了25%,至1.288亿美元。截至期末,每位活跃客户的净收入增长了4.5%,从一年前的510美元增至533美元。
潜水洞察:
首席执行官Matt Baer一年多前从Macy’s加入,正要求投资者再给予几年的耐心,因为Stitch Fix正在努力扭转局面。他表示,这家服装盒装电商零售商预计将在2026财年末恢复增长,收入预计在2025财年再次扩张近400个基点,正如2024年所做的那样。
“正如我之前所说,并且我们将继续分享,转型需要时间,”他在周二的电话会议上对分析师表示。“我们采取的系统性转型方法正在产生这些成果。”
Baer表示,自他上任以来,公司制定了一个包含三个阶段(合理化、建设与增长)的扭亏计划。一系列成本削减措施——包括裁员、关闭其在英国的业务以及关闭一个配送中心——使2024年的销售、一般及行政费用减少了超过1亿美元,并将公司带入了“转型战略的建设阶段”。
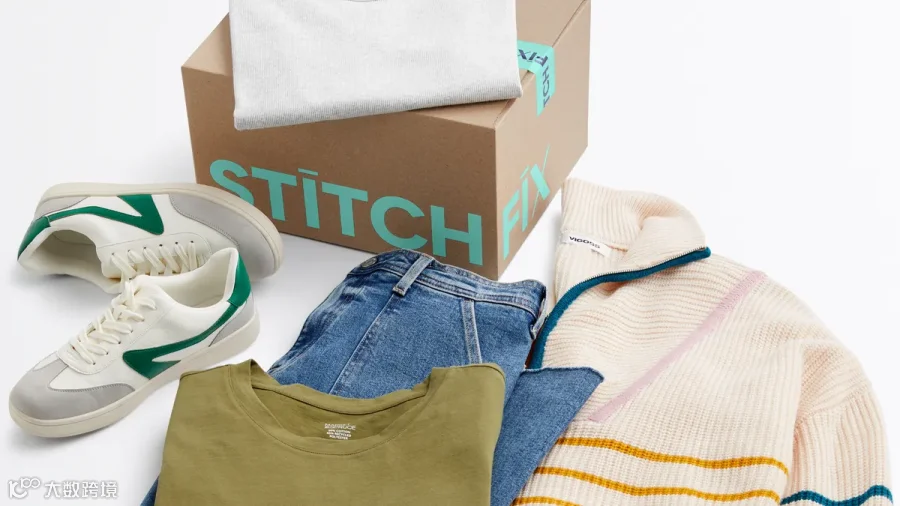
许多工作已经展开,包括客户体验的改变和更新后的标志。Baer周二表示,Stitch Fix已开始在一些盒子中的新数字风格卡片中加入造型师照片和个性化留言,这使该群体的参与度提高了12%。他还表示,客户每盒收到的商品数量也将超过五件。该公司新增了两个自有品牌,目前约占其商品组合的一半,未来可能还会增加更多。
高管们几乎没有谈及消费环境,强调他们专注于自己能够控制的事情,并能够针对Stitch Fix客户群中的各个细分群体进行营销。但公司长期扭亏为盈的轨迹让人们对一种古怪的电子商务模式仍存疑虑,该模式此前曾被Nordstrom尝试过并由Nordstrom放弃,并在多年前被其他公司放弃,一些观察人士认为这种模式实际上并不可行。
年初,William Blair分析师和其他观察人士指出,Stitch Fix有机会利用其技术能力和客户触点。在周三的一份客户报告中,由Dylan Carden领导的William Blair分析师指出了Stitch Fix报告中的亮点,包括更高的单客收入、利润率提升、成本节约以及瞄准高终身价值客户所取得的成效迹象。但不确定性依然存在。
Carden表示:“最大的风险仍然是对企业缺乏可见性以及活跃客户群潜在的反转,任何更大的宏观 disruptions 都可能使这种情况更加明显。”