

2019年,DTC品牌Casper、Away和Glossier曾宣称估值超10亿美元,均在成立五年内达成这一门槛。当时,凭借廉价资本、强劲经济势头及直接面向消费者(DTC)模式的炒作热潮,它们备受追捧。
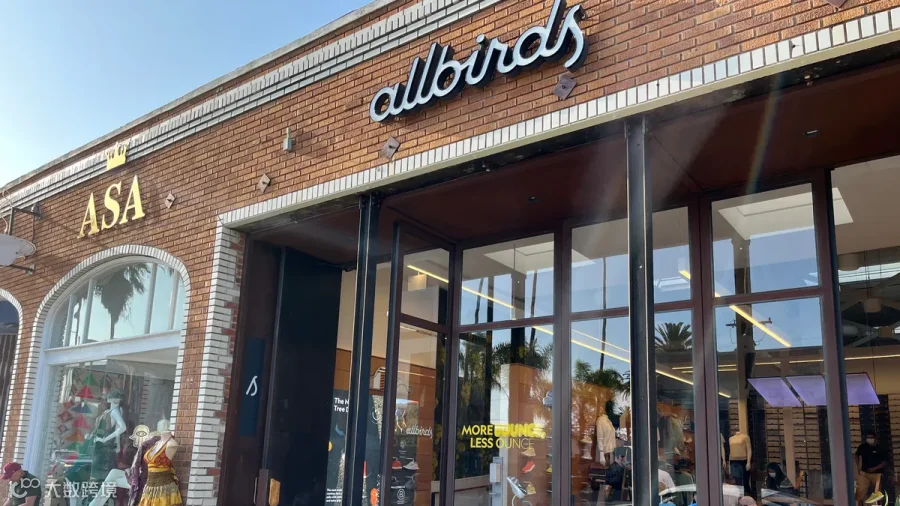
随后几年,Casper上市,与零售宠儿Warby Parker和可持续鞋履品牌Allbirds一同亮相。这三家公司高调宣布实体店布局和品类扩张计划,宣扬DTC模式优势。
彼时看来,DTC品牌似乎不会犯错。然而,情况已变。
Casper在上市仅两年后被出售给私募股权基金;Allbirds宣布关闭门店并转向全球“更具盈利性”的分销商模式;Outdoor Voices突然关闭所有门店,随后被拥有Draper James的同一家公司收购。
BMO资本市场董事总经理Simeon Siegel表示:“每个人都相信‘DTC或死’的信条,想消除中间人赚取更多利润。但最终意识到:没人能真正消除中间人,只是变成了中间人,带来新成本。人们过于痴迷在哪里销售而非销售什么,以致迷失自我。”
前颠覆者们销售额急剧下滑已成常态,包括因疫情受益的Peloton等品牌。这些公司及其同行对其他销售渠道愈发感兴趣,包括Amazon及传统批发合作伙伴。搭上DTC热潮顺风车的成熟品牌也开始收缩,因意识到同样挑战,纯粹DTC品牌吸引力逐渐减弱。
GlobalData董事总经理Neil Saunders指出:“若Allbirds保持强劲增长轨道,Peloton维持此前势头,这些品牌或许不会如此大转型。但它们确实改变了且陷入困境。”他强调,挑战迫使品牌扩大销售渠道,“木已成舟,无法回到过去。”
Saunders补充,即便是主要采用DTC模式的Lululemon也有批发客户。“DTC仍是简写,但我不确定其相关性还有多大。”
当被问及五年后是否还会谈论DTC品牌时,Siegel更为直白:“以带有贬义、回顾性的方式?当然会。”
出了什么问题
随着DTC模式成熟,助其蓬勃发展的因素开始减弱:整体零售市场放缓、社交媒体获客成本飙升、风投枯竭、履约成本上升,品牌触及增长天花板。
Saunders表示:“短时间内变动巨大,DTC从零售业宠儿变成充满挑战的渠道。有很多需证明之处,某些情况下它并未证明自己。”
Siegel认为该模式先天存在缺陷,其公司已发布多份关于直销对毛利率等关键指标影响的报告。关键在于,转向直销的品牌未看到收入、毛利润、营业利润或利润率的相对增长。
“当时没发生,引发争议与冲突。”Siegel说,“现在人们关注结果,普遍承认若操作得当,批发确是强大力量。”
“当时资金大量涌入,很难做得不好。”
尼尔·桑德斯
GlobalData 董事总经理
Vuori等新兴品牌可能通过拥抱批发避开成长阵痛。创始人Joe Kudla曾表示,公司从一开始就重视关键批发伙伴,视其为盈利原因之一。
Vuori国际副总裁Andy Lawrence表示:“美国及全球合作伙伴均经精心挑选,分销渠道刻意限制在最优质客户。批发虽不能让品牌完全免受DTC挑战影响,但在Vuori为成功增添关键要素。操作得当的批发允许品牌与当地顾客建立真实联系。”
然而一段时间内,许多DTC品牌未投资批发,因直销运作良好。投资者热衷资助DTC品牌无论盈亏,因资本成本低且消费者有可支配收入购买非必需品。
“当时资金大量涌入,很难做得不好。”Saunders说。
但在更挑剔的市场中,部分零售初创企业价值主张被发现不足。在经济风险规避意识增强背景下,昂贵健身自行车和奢华床单更难销售。
Saunders强调:“勿将DTC问题与品牌本身问题混淆。Allbirds主要面临品牌问题,严格来说无分销问题。进入更多门店、开展更多活动仍无法解决根本问题,因症结在产品、定位和品牌,而非分销方式。”
随着初创企业和传统品牌认识到DTC局限性,许多人正拥抱同时重视DTC和批发的稳健模式。今年早些时候一份报告指出,随着品牌摆脱纯粹数字营销方式,批发仍是品牌最具利润的投资渠道。
当看似直观时,人们追求简单。
Simeon Siegel
BMO Capital Markets 董事总经理
SSA & Company普通合伙人Matt Katz将现状描述为由DTC过度投资和实体店投资不足驱动的“重置”。实体店和批发重要性促使投资回流,零售商不太可能像以前那样大力转向DTC——除非投资者重新资助。
“听起来荒谬,但当看似直观时,人们追求简单。这并非第一次也绝非最后一次追逐流行词。”Siegel说,“公司不需盈利时,损益表和费用不会被仔细审查。追逐希望和信念比因实际结果承担责任容易得多。”
对 DTC 和批发的现实检验
转向DTC及随后的回调让品牌和批发商吸取重要教训。以耐克为例,DTC兴起促使其大力投资数字能力和门店,同时断绝众多被认为战略重要性较低的批发伙伴关系。
起初带来卓越增长,随后出现收缩。耐克认定走得太远,事实上需要那些批发伙伴,加之裁员、降本计划、围绕DTC策略成功的诉讼及CEO突然更替,构成迄今为止后果的总结。
“DTC服务许多耐克客户,但不能服务所有客户。许多产品发现和购买由去百货商店的人完成,尤其某些年龄较大群体。”Saunders说,“他们不会直接上网买耐克,希望通过自己购物渠道购买。若耐克撤出这些渠道就会失去销售。他们低估这点,对品牌力量几乎有些傲慢。”
别搞错,耐克是年销售额达500亿美元的强大品牌。
“消费者掌握了杠杆点,他们根据可获得性、价格和体验进行购买。”
Matt Katz
SSA & Company 普通合伙人
耐克从DTC经验中学习的同时,批发伙伴也在吸取教训。曾被冷落的Foot Locker如今寻求建立更紧密联系,推出扭转局面行动吸引品牌入驻,包括未来几年翻修三分之二Foot Locker和Kids Foot Locker门店。Macy’s也受类似对待,一直在翻新门店以期让客户和品牌合作伙伴回流。
“我认为批发业务也必须振作起来。”Saunders表示,Macy’s和Foot Locker等零售商已意识到现在“侍奉两位主人”。“一位是消费者,另一位是品牌。品牌不一定非要在我们店里销售,我们必须证明自己是值得合作的伙伴。”
天平虽重新倾向批发,但若合作伙伴不能很好服务,一些品牌仍在远离特定零售商。李维斯第三季度财报称赞批发业务现占收入不到20%,低于2015年的30%。分析师指出其销售和利润增长表明DTC策略正在奏效。
“已从零售商占优转变。过去批发关系严重偏向零售商,那是你的分销渠道,由零售商决定哪些品牌最重要。”Katz说。他指出品牌通过DTC建立自有触达渠道时平衡发生改变。如今消费者掌握主动权,“根据可获得性、价格和体验进行购买。”
这意味着品牌需专注出现在顾客希望购买的任何地方,可能是批发、DTC或Amazon。
“这变成了一场生态系统内玩家之间的较量——看谁能将合作伙伴挤出局。”
Simeon Siegel
BMO Capital Markets 董事总经理
DTC狂热高峰期,耐克和阿迪达斯专注于DTC与批发比例。耐克目标2025年前DTC占比从40%提至60%,阿迪达斯旨在同期实现50%。Siegel称即使批发重新流行,对该比例也无统一答案,品牌应根据个体需求调整。
强大DTC业务不必牺牲批发。对Vuori而言,批发伙伴帮助其在英国和日本等新市场提升知名度。
Lawrence表示:“最初互动后,新进入者也开始通过DTC渠道与我们互动购物。包括批发的全渠道方法,是以盈利且提升品牌价值方式扩张的最佳答案。”
Siegel指出DTC和批发各有优势:理论上DTC提供第一方数据、更高利润率、更大品牌控制权及更紧密消费者联系;批发则为品牌提供经济高效分销产品的经验合作伙伴。
谈及几年前品牌涉足DTC和批发时,Siegel表示:“那成了一场战斗。变成生态系统内玩家较量——谁能将合作伙伴挤出局,而非各方共赢的整体合作关系。”
可以说这场战斗已基本结束,混合模式在全行业采纳,批发与品牌关系更协作。但这对未来品牌意味着什么?
“你不应该立志成为一家 DTC 品牌”
多数分析师认同混合模式是未来趋势,但也倾向认为DTC对零售新进入者仍重要。该渠道易搭建且初始成本低,适合初创企业。但随着DTC品牌时代消退,零售业可能看到更多品牌成立时就建立合作伙伴关系。
例如凡妮莎·哈金斯通过亚马逊重新推出美妆品牌Know Beauty;Pretty Smart通过与沃尔玛独家协议及自有网站进入市场,甚至在上市前就与该大型零售商合作开发产品系列。
Katz表示:“一些品牌可能通过规模较小的战略合作伙伴关系建立市场存在感。若能证明品牌具有持久力和吸引力,将看到对旗舰店实体模式的持续投资。”
Katz指出这可能包括快闪店、永久门店或与零售商有限地理区域合作。无论如何,品牌可能更注重分销点增长速度。演员米莉·波比·布朗在线首发几个月内就在诺德斯特龙推出时尚品牌,提供了绝佳范例。
贴身衣物品牌Skims和Savage X Fenty拓展业务时间稍长,但也寻求批发合作,包括国际范围及DTC渠道。然而追求批发伙伴关系并非没有挑战,尤其对年轻品牌。
Saunders说:“批发问题在于,当你告诉对方‘希望进货’时,他们首先会说‘货架已满’。很难突破。即使突破,年轻公司也有很多问题需解决。你需要大量营运资金,若全新品牌试图进入沃尔玛,即使同意在部分门店销售,销量可观而大多数公司没有相应制造产能。”
未来模式可能更像Hoka和On,最近人气飙升,既受益于强劲DTC销售,也在批发领域保持良好存在。
Siegel说:“你会看到企业以两种方式起步,但幸运的是……我们已不再简单否定某个渠道。不存在坏渠道,只有糟糕的合作伙伴关系和执行。”
Saunders称新品牌另一挑战是市场上“已经有很多东西”。如今零售初创企业必须穿越嘈杂市场环境,提供足够有价值主张吸引消费者兴趣。“DTC品牌”身份标签已不再那么重要。
Siegel说:“曾经历公司根据销售渠道而非销售内容被定义的时代。这很荒谬。你是服装、床垫、智能健身单车品牌还是只是一个渠道?销售地点应是商业决策重要部分,但不该定义你是谁。不应该渴望成为DTC品牌,应该渴望提供独特产品,找出以最经济、健康且符合品牌形象方式触达消费者的方法。幸运的是,我们已更接近这一理念。”