

新冠疫情前,实体店消亡论甚嚣尘上,导致全行业客流骤降、零售商破产关店潮频发,电商地位随之提升。然而四年后,实体店并未消失。普华永道美国零售领袖凯利·彼得森(Kelly Pedersen)指出,进店客流已恢复至2019年水平,空置率下降,年轻一代即便不购物也热衷线下体验。
彼得森强调:“这是不同类型的人流和目的。”尽管客流回升,但转化率下降,表明消费者进店更多是为了退货或浏览,而非单纯购买。凯尼(Kearney)合伙人兼美洲零售负责人迈克尔·布朗(Michael Brown)认为,商场高周转率反映了新一代消费者的偏好变化及新需求浮现,DTC品牌寻求短租期或快闪店模式也是原因之一。
总体而言,实体零售依然健康。Experian报告显示,2022至2023年假期店内购物量稳定,10月至12月约三分之二销售额来自线下,近半数受访者计划今年前往实体店。尤其在节假日,实体购物具备AI推荐无法替代的特质。
布朗表示:“‘购物’发生在物理世界,因为人们需要看、摸、互动并最终决策。购物与实际购买存在差异,仍有高比例人群通过到店获得体验。”
在线购物改变了什么(或没改变什么)
过去十年,假日购物偏好发生逆转。普华永道数据显示,计划在店内购物的比例从2015年的59%降至今年的45%,而线上购物预期则从41%升至55%。但这一趋势远不及2020年疫情期间的61%峰值。今年到店购物比例自2021年以来首次上升;黑色星期五计划购物者增加3%,为该指标自2018年以来首次增长,但仍远低于十年前的59%。
过去十年间,店内购物和在线购物习惯发生了翻转
假期缩短及选举导致的消费延迟,使配送时间变得不可靠,促使更多顾客转向实体店。佩德森预测:“今年多个因素预示实体店假日季将相当强劲。”此外,疫情期间人口向郊区迁移,也使传统商场客流回升。
与此同时,电商与社交平台正利用AI创新触达客户。Etsy推出AI礼物推荐,亚马逊上线AI购物指南及虚拟假日商店;Pinterest推出个性化礼物信息流及名人策划指南。Fiverr报告显示,14%的Z世代计划使用生成式AI搜索礼物。
布朗指出:“若算法精准匹配用户历史偏好,此类努力有效。但在线购物受限于屏幕尺寸,缺乏实体店的周边视野与远距离视野。”不过,对于目标明确的“任务型”购物,线上渠道优势明显。波士顿咨询集团报告称,社交媒体、DTC品牌及Temu、Shein等新兴平台在季初更受欢迎,因消费者此时有更多时间挑选且对价格、时效压力较小。
零售商虽可通过节日横幅、买赠促销等方式优化网站,但难以复制线下乐趣。佩德森坦言:“除非未来拥有能模拟真实行走体验的VR头显,否则很难模仿线下购物。”而这正是节假日消费者所追求的。
购物的乐趣
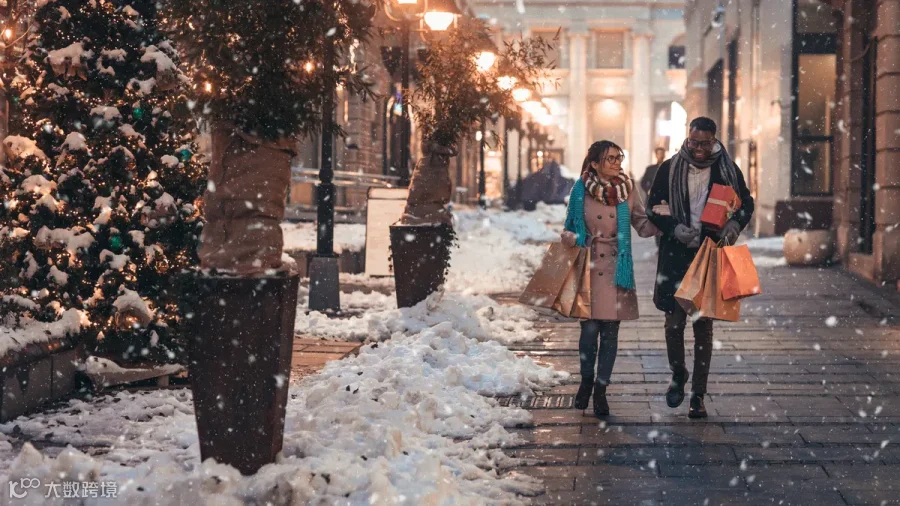
节假日购物的特殊性在于“送礼”。秋季顾客穿梭于商圈主要为他人挑选礼物,这使得“发现式购物”成为关键,而这恰是实体店的强项。
布朗认为:“本季成功关键在于提供独特差异化产品,以及让消费者感到‘赢了’或获得特别优惠的体验。”折扣零售商在此方面表现突出,因其包含探索感与惊喜成分。“若确切知道买什么,网购更方便;但在发现礼物时,各世代均强烈倾向实体店。”普华永道报告显示,除婴儿潮一代外,所有世代都将到店视为发现礼物的首选方式;即便对婴儿潮一代而言,该方式也仅次于亲友交谈,两者得分均显著高于在线市场平台。
布朗补充道:“看到店里繁忙,人们会想‘我也得去看看’,这种人群吸引力意味着有趣的事正在发生,这是线上无法体验的。”
心理层面亦是重要因素。冬季节日及放纵式消费有助于提振情绪。橱窗装饰、季节性音乐、松木或薄荷香气等感官刺激,如同南瓜香料般唤起怀旧情感,拉近顾客与店铺的距离。
“人们通常喜欢在这个季节去商店,这能让他们进入状态。”
凯利·佩德森
普华永道美国零售业负责人
幸福研究所首席执行官梅克·维京曾表示,为他人花钱比为自己花钱更能带来快乐。佩德森也表示:“人们喜欢在这个时节去商店感受氛围,买杯热巧克力,其中总有特别之处。”
零售商正积极回应这一需求。梅西百货在旗舰店举办假日市集并保留橱窗展示及圣诞老人乐园;塔吉特推出线下“仙境”活动及可购物品牌体验;Anthropologie则以快闪店打造假日专属环境。
专家建议,假日期间应提供超越单纯购物的体验(如餐饮),这对购物中心繁荣至关重要。除常规活动外,独家品牌发布或忠诚客户之夜等创意形式更能吸引顾客。布朗强调:“这些场所应被称为‘消费者互动中心’,融合购物、娱乐、餐饮及社区社交功能。”
基于年轻世代的兴趣,店内购物有望持续增长。普华永道研究显示,Z世代最倾向于通过到店发现新礼物(占比60%)。他们既期待自助结账等数字组件,也对实体店充满兴趣,且消费能力正在上升。
佩德森总结道:“Z世代和Alpha世代是实体店的重要访客。事实证明,相比千禧一代,他们更喜欢线下购物。这一趋势将在未来几年持续并愈发普遍。”