



作者:冯怡、王筑
核心观点:全球电信投资退潮,下一轮溢价可能来自难以复制的路由、可兑现的容量与可调度的网络。
在AI投资狂潮中,运营商的核心议题已超越“算力采购规模”。科技巨头资本开支激增,究竟会让运营商手中的哪些资源增值?
Analysys Mason 2026年9月报告显示鲜明反差:2020年,七家大型科技企业合计资本开支约为电信运营商的三分之一;预计2026年将达到约三倍。与此同时,全球电信资本开支从2022年3890亿美元的峰值回落,预计至2029年每年下降约3%—4%。
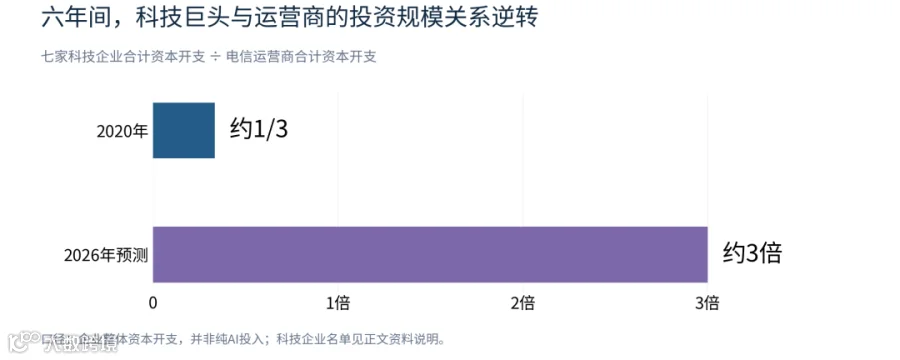
图1 两类企业投资规模的相对关系发生逆转(数据来源:Analysys Mason)
这并非要求运营商追赶科技公司的投资规模,而是推演当算力建设加速时,哪些配套能力供给滞后,谁能获取稀缺性回报。
判断:未来三到五年,运营商资产价值将分化。普通带宽承压;连接关键算力节点的路由、按期交付的容量及跨云调度能力,有望获得新议价空间,前提是转化为可采购的产品。
01 同样是光纤,未来的回报可能完全不同
报告预计,到2031年全球71%的房屋将获得光纤到户覆盖,平均每覆盖一户对应约1.6张网络,重复覆盖导致新增接入网投资减速。
相反,AI增加了数据中心间的光纤路由和带宽需求,核心、城域和边缘传输投资预测因此上调。同属光纤资产,住宅接入与算力节点互联的需求条件已现差异。

图2 长期物理设施与有源设备应采用不同的投资判断
位置正确、具备扩容条件的管道或光纤路由,在服务多轮技术更新后,其物理路径价值仍可能保留。建议中国运营商绘制“AI需求对应资产图”,叠加重点数据中心、企业用算集群与现有光缆路由,审视双路由保护、可用纤芯及扩容条件,识别接近客户未来瓶颈的资源。
建议:省级公司可选取两三个有明确需求的算力集群,形成可报价、可交付的互联资源目录。缺乏客户负载支撑的普通机房和偏远路由,不会因贴上AI标签而自动稀缺。
02 AI收入可以先从别人的算力投资中获得
Lumen提供了参考样本。2026年2月,该公司披露累计签署近130亿美元的专用连接架构(PCF)合同,计划将城际光纤规模从2025年末的1700万纤芯英里扩大至2031年的5800万。[2]需注意,合同金额不等于当年收入或利润。
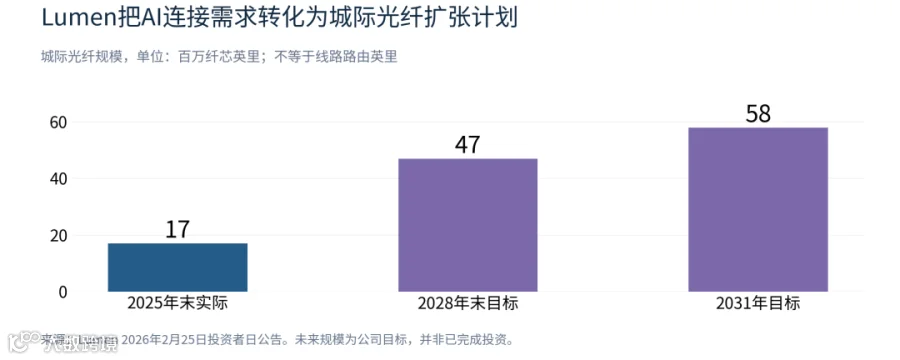
图3 Lumen光纤规模扩张目标(数据来源:Lumen官方公告)
同期,Lumen以57.5亿美元向AT&T出售美国11个州的住宅光纤业务,保留骨干网等资产。[3]这表明AI时代的资本配置需细分资产用途。
对中国运营商而言,服务其他企业的AI建设可形成自身增长。集团应统筹跨省大客户和骨干路由,省公司负责节点接入与属地交付,避免逐省报价破坏端到端方案。产品方面,针对稳定需求提供容量预留,针对波动需求提供弹性带宽,针对关键业务提供双路由与恢复时限,并通过最低采购承诺等条款约束投资风险。
提醒:此类交易需核算合同期现金流,并在会计和监管规则内设计。长期合同价值取决于履约、回款和客户信用,而非仅看签约金额。
03 AI还可能让运营商少买一轮设备
全球50家最大运营商集团的资本开支与折旧摊销之比,从2015年的110%降至2025年的86%。部分资产实际经济寿命长于会计折旧年限,AI辅助网络可能进一步延后更新需求。

图4 2025年资本开支相当于同期折旧与摊销的86%
前瞻判断:AI在网络侧的价值,既体现为降低运营费用,也体现为延迟部分扩容或替换支出。后者往往未被纳入当前AI项目效益核算。
例如,对热点区域先比较优化调度、频谱重整与新增硬件的成本。若优化方案能推迟扩容,应计算两种方案的现金流差额。但延期投资不等于永久节省,需扣除软件、推理算力及运维成本,计算净现值收益。
建议建立“原定投资—替代方案—实际支出”台账,验证服务质量。AI项目可在明确的扩容决策上先行证明价值。
展望:报告预计完整6G在2030—2031年开始影响全球资本开支,但不预期重演5G投资峰值。技术研发应保持前瞻,但经营规划不宜默认下一代制式会带来同等规模建设。
04 下一轮争夺的是客户调度网络的入口
若运营商仅交付光纤和端口,跨云路由、开通和扩容由其他平台掌握,新增连接将沦为标准化采购项。物理资产的稀缺性需通过可调用的产品能力转化为持续议价权。
Lumen发布多云网关,以软件定义方式连接企业、云与数据中心,并在16个美国市场增强城域连接,网络即服务客户超2000家。[2][4]这显示了产品化方向,但盈利仍需时间验证。
国内运营商可将服务做成客户系统可调用的接口:查询容量、按需开通、调整带宽、监测质量。先对可控网络区段兑现承诺,再与云厂商验证端到端效果,不宜直接保证整个AI应用的响应时间。
三家运营商无需复制同一重资产方案。集团统一跨域资源目录、接口和结算规则;省公司围绕本地产业选择互联与推理服务;地市和区县负责客户需求发现与现场服务。仅在时延、合规或连续性要求高时配置专属算力。
这将改变队伍需求:跨云网络产品经理、网络自动化工程师和服务运营人员重要性上升。考核应增加自动开通比例、交付时长、付费容量和续约贡献。
结语:到2030年,运营商的优势取决于哪些长期资产位于客户关键路径上,以及客户能否方便、可靠地使用它们。现在应将这两个问题纳入投资与组织调整。
资料来源与口径
Analysys Mason,Telecoms capex worldwide: trends and forecasts 2020–2032,2026年9月。全球资本开支不含频谱许可费;七家科技企业为Alphabet、Amazon、Meta、Microsoft、阿里巴巴、字节跳动、腾讯。
[2] Lumen,2026年2月25日投资者日公告。PCF金额为累计合同额,光纤规模为纤芯英里。
[3] Lumen,2026年2月2日住宅光纤业务出售完成公告。
[4] Lumen,2026年2月17日多云网关与城域扩展公告。文中未来经营判断与建议为作者基于上述资料的分析。
作者:
冯怡
德国电信国际咨询公司(中国区)副总裁
15年以上战略与管理咨询专业服务经历
专注商业战略模型,组织队伍转型,产品和服务管理体系,创新研究领域;市场营销策略,渠道策略,资费策略,管理策略的设计和研究
王筑
德国电信国际咨询公司(中国区)高级咨询经理
14年以上战略与管理咨询专业服务经历
专注商业战略模型,产品和服务管理体系,创新研究领域;市场营销策略,渠道策略,资费策略的设计和研究
欢迎关注德电咨询官方微信。

联系方式
Contact:Shuying Qiu
E-mail:shuying.qiu@detecon.com
Website:https://www.detecon.com