核心观点:政策托底与业绩验证共振,风险偏好有望改善
美国就业数据不及预期缓解美联储加息压力,但扰动仍存。国内三季报盈利兑现成为定价核心,中欧贸易谈判达成共识,政策持续托底内需。随着资金面压制因素消退,风险偏好有望改善,但行情持续性取决于海内外政策与业绩的验证配合。
流动性方面
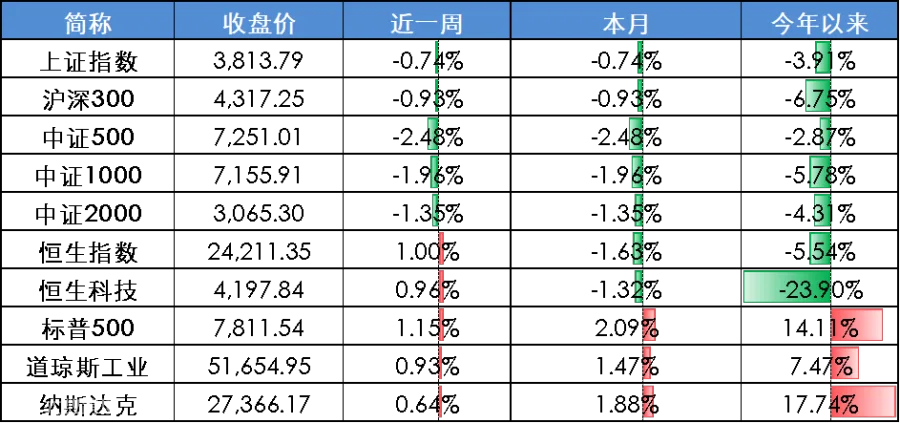
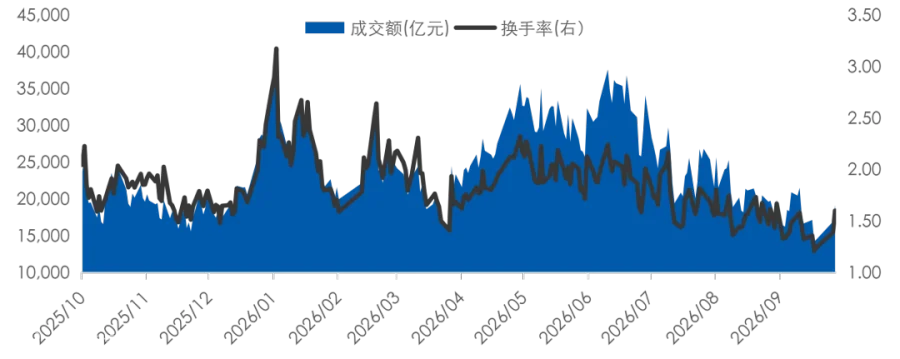
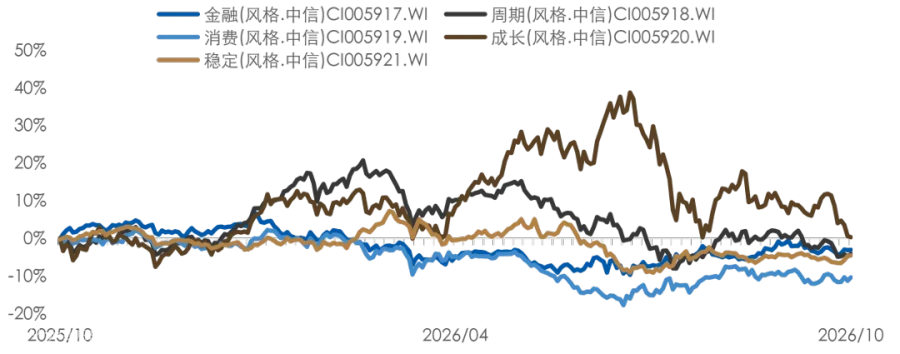
央行公开市场全口径净回笼10,825亿元,本周将面临5,000亿元买断式逆回购及3,020亿元逆回购到期。受交易日较少影响,北向资金成交仅0.57万亿元;沪深两市主力资金累计净流出396亿元。行业方面,基础化工、电力设备、传媒获资金青睐。股票型ETF连续两周净申购,金额达400亿元。杠杆资金降温,融资余额降至2.53万亿元,当周净流出104亿元。
数据时间:2026年10月09日;数据来源:Wind 外贸信托
经济复苏方面
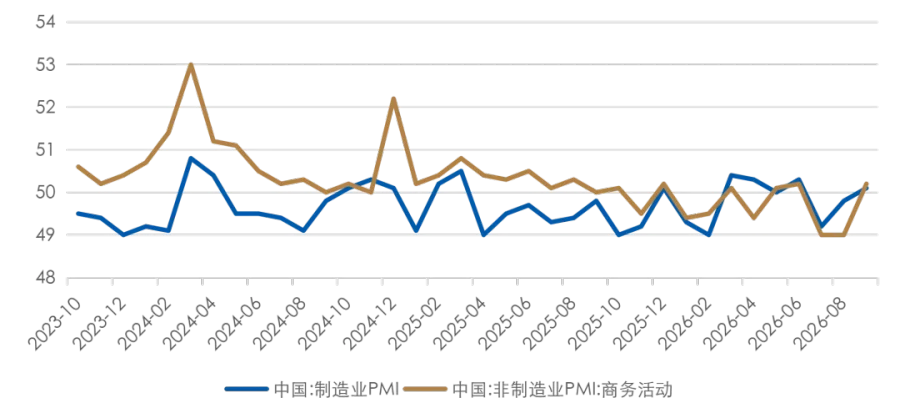
9月国内制造业PMI录得50.1%,环比上升0.3个百分点,重回荣枯线以上,主要得益于天气因素消退,虽略微弱于季节性均值。非制造业PMI超季节性回升至50.2%,环比大幅上升1.2个百分点,服务业及建筑业共同推动这一回升。
数据时间:2026年09月30日;数据来源:Wind 外贸信托
海外因素方面
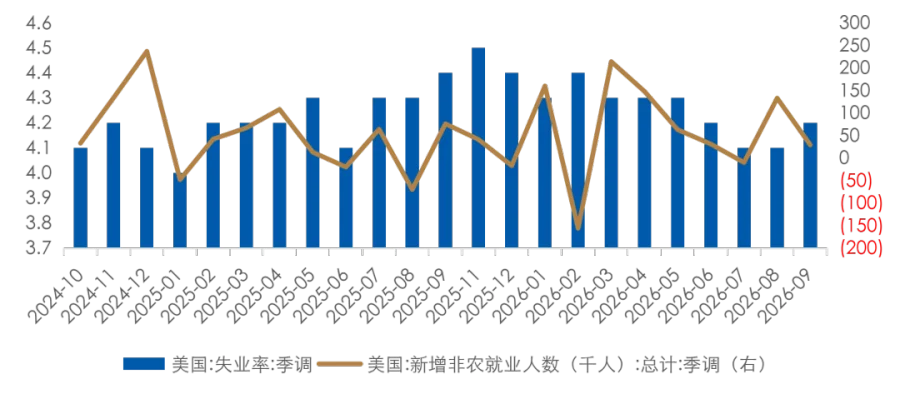
美国9月新增就业仅2.9万人,显著低于预期的9万人;此前两个月数据合计下修6万人。失业率微升至4.18%,U6失业率降至7.6%,劳动参与率小幅回升至61.8%。就业市场降温迹象明显,美联储连续加息紧迫性下降。
数据时间:2026年10月02日;数据来源:Wind 外贸信托
展望:长期慢牛方向未变,短期波动带来布局良机
复苏斜率与进度是2026年国内经济与资本市场主线。适度宽松的货币政策与政府促复苏措施为中长期价值投资提供支撑。尽管政策预期兑现与止盈压力可能加剧短期震荡,但长期慢牛逻辑不变。当前市场波动反而提供了更好的布局机会,配置权益类资产仍是长期必然选择。



 外贸信托五行财富