


光大证券最新研报显示,2026年AI短剧市场规模预计突破400亿元。在全球图生视频模型前十名中,中国厂商占据七席并包揽前三。从漫剧、长剧到院线电影,AI影视的变现模式正经历深刻演进。对于出海企业而言,选对赛道与变现模式往往比单纯的技术竞争更为关键。
本报告基于光大证券《AI+影视:从漫剧到长剧,内容生态将如何演变》深度报告,梳理核心数据与行业案例,为从业者提供关键洞察。

400亿蓝海:AI短剧成微短剧主流供给
据DataEye预测,AI短剧将保持高速增长,有望成为微短剧市场的主流形态。2026年其市场规模预计突破400亿元,展现出巨大的商业潜力。
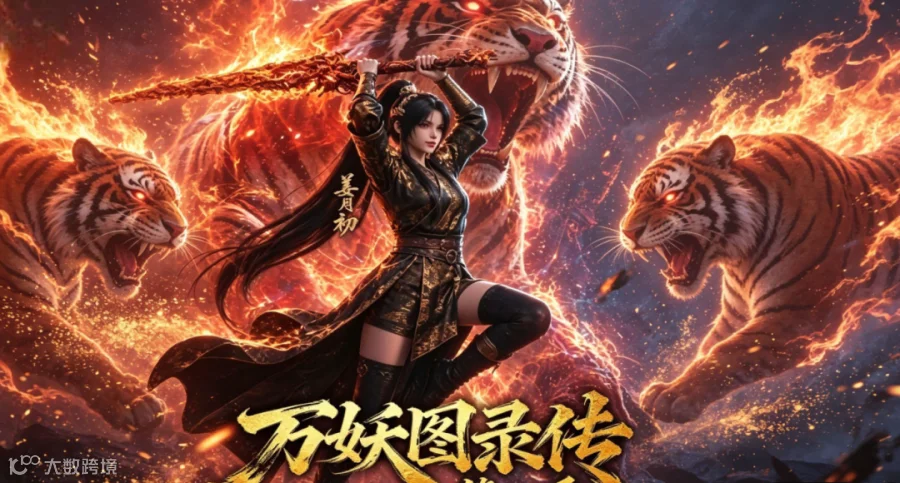
典型案例《万妖图录传》由红果短剧推出,累计播放量超60亿。其第12季热度值与观看量双双破亿,成为首部达成“双破亿”的漫剧,这种量级在传统内容制作中难以复制。
成本优势是驱动增长的核心因素。以首部上星AIGC长剧《后西游记》为例,其单集成本约90万元,而传统动画单集成本通常在900万元左右。数量级的成本降低,大幅降低了行业门槛,使更多中小制作方得以入局。
技术格局:中国模型包揽全球前三
在全球图生视频模型能力排行榜中,中国厂商表现强劲。前十名中中国占据七席,并包揽前三名:
- 第一名:H3 Max(Minimax、fal)
- 第二名:Dreamina Seedance 2.5/2.0(字节跳动)
- 第三名:H3 MiniMax(MiniMax)
- 其他上榜包括阿里巴巴HappyHorse系列及昆仑万维SkyReels V4。
随着SORA退出竞争,美国厂商仅余三席。从技术架构看,原生全模态已成主流,前十中有七个模型采用该架构,能同时处理文本、图像和视频,显著提升了出海的生成效率与质量稳定性。

资本竞逐:大厂投入近万亿,激励政策加码
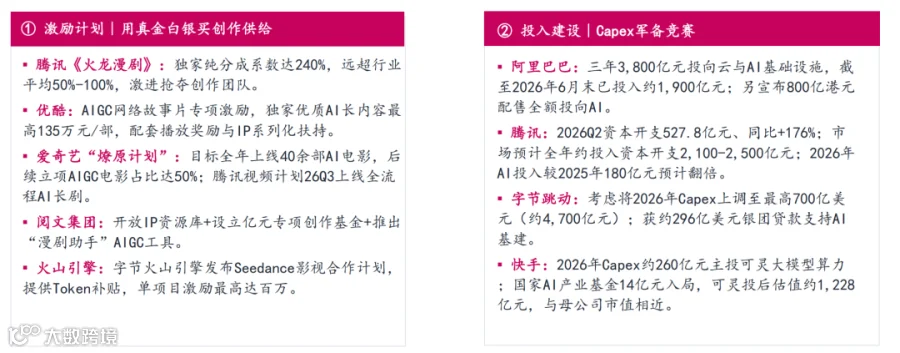
头部平台对AI影视赛道的投入力度空前,阿里、腾讯、字节三家规划投入合计近万亿元:
- 阿里巴巴:三年规划3,800亿元投向云与AI基础设施,另有800亿港元全额投向AI。
- 腾讯:全年预计投入2,100-2,500亿元,2026年Q2资本开支同比增长176%。
- 字节跳动:最高规划4,700亿元,2026年Capex上调至最高700亿美元。
- 快手:投入约260亿元主投可灵大模型算力。
除基础设施外,平台在内容端也推出高额激励。腾讯《火龙漫剧独家纯分成系数达240%,优酷AIGC网络故事片专项激励最高135万元/部,爱奇艺“燎原计划”中AIGC电影立项占比达50%。
变现演进:从IAA向高客单价IAP升级
报告指出,高度精品化内容对应更高的用户直付意愿,变现路径正从低客单价向高客单价演进:
第一阶段:IAA广告变现
以国内红果短剧等平台为主,通过流量获取收入。门槛低但单用户价值有限。
第二阶段:IAP付费观看
以海外DramaWave、ReelShort为代表。海外用户付费意愿强,适合精品化内容直接变现。
第三阶段:会员订阅
当内容达到一定精品化水平,平台可通过会员制获得稳定 recurring revenue。
第四阶段:院线票房与IP衍生
首部AI超写实院线电影《三星堆:未来往事》已获公映许可证,定档2026年10月23日,标志着AI影视进入大银幕时代。

出海启示:技术领先下的运营决胜
综合报告观点,对出海从业者提出三点建议:
1. 聚焦海外精品市场:海外IAP模式成熟,用户付费能力强。依托中国领先的AI视频技术打造精品内容,具备显著比较优势。
2. 强化IP长线运营:参考《万妖图录传》,角色资产可沉淀复用并向衍生品转化。具备精品制作与IP长线运营能力的出品方,收入潜力最大。
3. 关注关键验证期:2026年Q4至2027年上半年是AI长内容备案与市场反响的密集验证期,长剧与电影的进展将决定行业天花板。
随着AI影视从短剧向长剧、电影升级,变现空间更加多元。中国厂商虽具技术优势,但内容精品化与IP运营能力将是决定出海成败的关键。
参考来源
-
光大证券《AI+影视:从漫剧到长剧,内容生态将如何演变》行业深度报告