
人工智能产业链联盟投融资圈开放加入
1000台。
这是百度萝卜快跑在全国28座城市已经跑起来的Robotaxi数量。
100台。
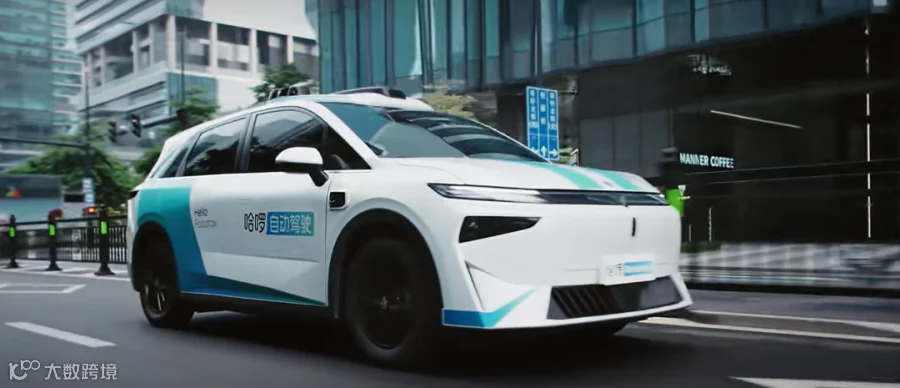
这是哈啰刚刚量产下线的Robotaxi数量。
两家公司的车队规模差了10倍。但哈啰的估值,却已经逼近30亿美元。
而更让人惊讶的是——从宣布造车到量产下线,哈啰只用了15个月。
9月15日,哈啰Robotaxi业务宣布完成约1亿美元新一轮融资,由上海国投先导基金领投,投后估值接近30亿美元。这距离哈啰正式官宣下场做Robotaxi,仅仅过去一年多时间。
一家靠共享单车起家的公司,凭什么在自动驾驶牌桌上,拿到了这么贵的入场券?
01. 15个月,从0到200亿
先把时间线拉出来看看。
2025年6月23日,哈啰、蚂蚁集团、宁德时代三方首期出资超30亿元,共同发起成立上海造父智能科技有限公司。同年9月,阿里巴巴战略投资入场,形成四方产业协同。
2025年9月,首款前装量产L4车型HR1发布。
2026年7月,HR1在广州东风日产花都工厂正式量产下线,规模突破百台。
2026年9月15日,完成约1亿美元融资,估值接近30亿美元。
15个月。
对比一下行业平均节奏——传统自动驾驶创业公司从成立到量产,通常需要4到5年。哈啰把这个时间压缩到了四分之一。
这不是“快”。这是跳级。
02. 200亿,买的是“入场券”还是“估值泡沫”?
一个关键细节值得注意。
哈啰Robotaxi目前没有公开披露任何收入、毛利率、现金消耗或单城盈亏数据。
外界无法用利润倍数来解释这30亿美元的估值。
那资本在赌什么?
上海国投先导基金的声明给出了答案——“看重的是团队的技术决断力与工程化落地闭环”。
具体来说,他们看到了三个东西:
第一,AI原生。 哈啰没有走传统自动驾驶的“手工规则”路线,而是从第一天就选择了端到端大模型。核心技术团队平均年龄仅27岁,没有历史技术债的包袱。
第二,算力与数据协同。 依托阿里巴巴和蚂蚁集团的资源,哈啰的万卡算力集群已经投入使用,每日回流数据达到十几万条clips。数据采集、标注、清洗的完整供应链体系已经建成。
第三,车规级量产。 HR1由哈啰与东风启辰联合开发,搭载8颗激光雷达和13颗摄像头,已在广州开展常态化道路测试。
这三样东西加起来,构成了哈啰的“后发壁垒” ——不用从零建团队、不用从零搭算力、不用从零找整车厂。
但壁垒的另一面,是巨大的压力。30亿美元的估值已经远远跑在了收入和利润前面。接下来每一座城市的车辆利用率、运营成本和安全表现,都会成为估值兑现的硬指标。
03. 行业已经进入“重资产”阶段
哈啰的快速崛起,背后是整个Robotaxi行业竞争逻辑的根本性变化。
早期,几辆改装车、一个封闭测试区、一支明星算法团队,就能拿到融资。
现在,端到端模型成为主流,竞争延伸到算力规模、数据质量、迭代频率。车辆每天产生的数据需要采集、筛选、标注、训练、仿真、重新部署,任何环节效率偏低,都会拖慢模型升级。万卡集群看起来有想象力,背后却是持续的设备折旧、电力、云资源与研发支出。
这意味着,Robotaxi的门槛正在从“算法能力”变成 “系统能力” 。
哈啰选择用产业联盟模式来应对这个变化。哈啰提供出行平台、用户入口和城市运营经验;蚂蚁集团补充金融科技、云与数字基础设施;宁德时代解决动力电池、补能体系和车辆全生命周期成本;阿里巴巴提供战略支持。
四方各出一块拼图,拼出的是一张完整的Robotaxi商业化地图。
04. 百台对千台,后发者的真实处境
但如果你只看哈啰的“快”,可能会忽略一个更残酷的事实。
国内Robotaxi赛道上,已经有多家玩家跑在了前面。
百度萝卜快跑覆盖28座城市,累计自动驾驶里程超3.5亿公里。小马智行截至2026年中车队规模近2000辆,年底目标3500辆。文远知行全球车队超1800辆。滴滴自动驾驶与广汽埃安联合打造的R2车型今年8月已在北京、广州开启无人载客测试。曹操出行已部署百余辆第二代Robotaxi,并提出2030年累计投放10万辆的目标。
而哈啰,量产规模刚过百台。
网经社分析师陈礼腾的判断很直接:哈啰属于后发入场选手,处于第二梯队。
更值得关注的是安全验证的问题。陈礼腾指出:“业务快速完成从0到1搭建,但安全验证、场景泛化能力尚未匹配商业化速度,互联网式快速扩张思路,和自动驾驶行业长周期、重安全的产业属性存在冲突。”
Zero君说两句
第一,哈啰的“快”,是产业联盟模式的胜利,也是产业联盟模式的考验。
15个月从0到量产,靠的不是哈啰一家公司的能力,而是四方股东的资源拼图。哈啰出平台、蚂蚁出金融和云、宁德时代出电池、阿里出战略——每一家贡献的都是自己最擅长的东西。
这个模式的好处是快。但挑战也很明显:四个和尚抬水喝,谁来当那个拍板的人?
Robotaxi商业化涉及整车、算法、算力、能源、保险、调度、客服和城市关系,链条极长。联盟模式能快速把链条搭起来,但真正跑起来之后,决策效率、利益分配、技术路线的一致性,都会成为考验。
第二,“互联网速度”在自动驾驶赛道,可能是一把双刃剑。
哈啰用15个月完成了传统公司4到5年的路,这本身就是互联网思维的体现——快速试错、快速迭代、快速扩张。
但自动驾驶不是一个可以“快速试错”的行业。
互联网产品出bug,用户可以刷新。自动驾驶出bug,可能就是一条人命。
哈啰接下来的真正考验,不是能不能把100台变成1000台,而是在扩张速度和安全验证之间,能不能找到那个平衡点。分析师已经明确提醒,此前发生的安全事故,使哈啰在城市试点审批中面临更审慎的审视。
第三,也是最关键的一点——30亿美元的估值,买的是“可能性”,不是“确定性”。
这笔钱买下的是一张Robotaxi的入场券。哈啰已经证明了自己能从0跑到100台。但从100台跑到1000台、从测试资质跑到持续订单、从车队规模跑到真实收入——每一道坎都比上一道更难。
按规划,哈啰2026年下半年将在广州、深圳优先投放,2027年部署超5万辆,并在三到五个国家推进相关业务。
5万辆是什么概念?是现在百度萝卜快跑车队规模的50倍。
敢定这个目标,说明哈啰对自己有信心。但敢不敢兑现,考验的不只是技术,更是运营能力和资金耐力。
百台车,30亿美元,15个月。
这三个数字放在一起,讲的是一家公司如何用最快的速度挤进了最难的赛道。
但Robotaxi不是短跑,是马拉松。
谁先跑起来不重要,谁先跑到终点才重要。
哈啰已经站在了起跑线上。发令枪已经响了。
参考资料:
-
1. 证券时报《上海国投先导领投哈啰Robotaxi约1亿美元融资》(2026年9月16日) -
2. 中国证券报·中证金牛座《上海国投先导领投哈啰Robotaxi约1亿美元新一轮融资》(2026年9月17日) -
3. 搜狐/每日经济新闻《哈啰Robotaxi再获1亿美元融资,投后估值近30亿美元》(2026年9月17日) -
4. 7ITS《哈啰Robotaxi完成1亿美元融资,投后估值近30亿美元,量产车型已下线超百台》(2026年9月18日) -
5. 港股研究社/证券之星《估值逼近30亿美元,哈啰Robotaxi开始挑战自动驾驶老牌玩家》(2026年9月18日) -
6. 网经社《哈啰Robotaxi高速推进背后伴随安全短板争议》(2026年9月17日) -
7. 封面新闻《哈啰Robotaxi完成约1亿美元新一轮融资 投后估值近30亿美元》(2026年9月16日) -
8. 国际金融报《哈啰Robotaxi完成约1亿美元新一轮融资》(2026年9月17日)
本文由Zero君基于公开资料整理分析,个人见解仅供参考。
人工智能产业链联盟投融资圈