9810海外仓模式解析:退税与核销的合规挑战及应对
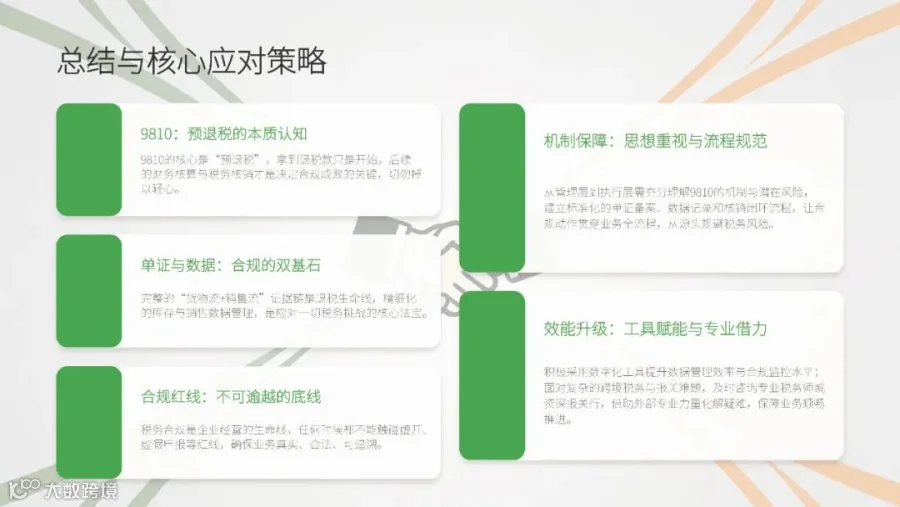
随着跨境电商海外仓模式的普及,9810监管方式为企业带来了“离境即退税”的政策红利。然而,其独特的“预退税+后续核销”机制也伴随着严格的合规要求。本文深入剖析9810模式下的退税难点、次年销售额核销的核心挑战,并提供实用的合规应对策略。
一、9810模式核心机制概述
9810模式的核心逻辑是“离境即退税,销售再核算”。货物离开中国口岸后,企业即可申请预退税,这极大改善了现金流。但这并非终点,企业需在次年根据货物在海外仓的实际销售情况进行最终税款清算。这一机制既提供了便利,也对企业的税务合规能力提出了更高要求。
二、出口退税环节的四大难点
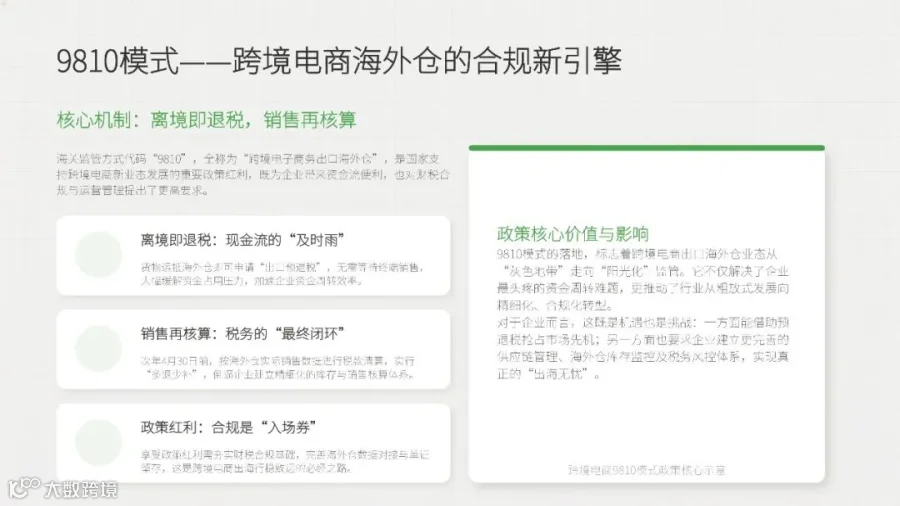
1. 逻辑差异:预退税与实销结算
传统贸易出口即视为销售完成,退税流程随之结束。而9810模式实行“预退税”,退税额基于出口数量预估,最终需依据实际销售数量进行结算。若货物未完全售出,已退税款需退回。许多企业因忽视这一差异,误以为拿到退税即完结,导致后续面临补税风险。
2. 单证备案:资料链条完整性
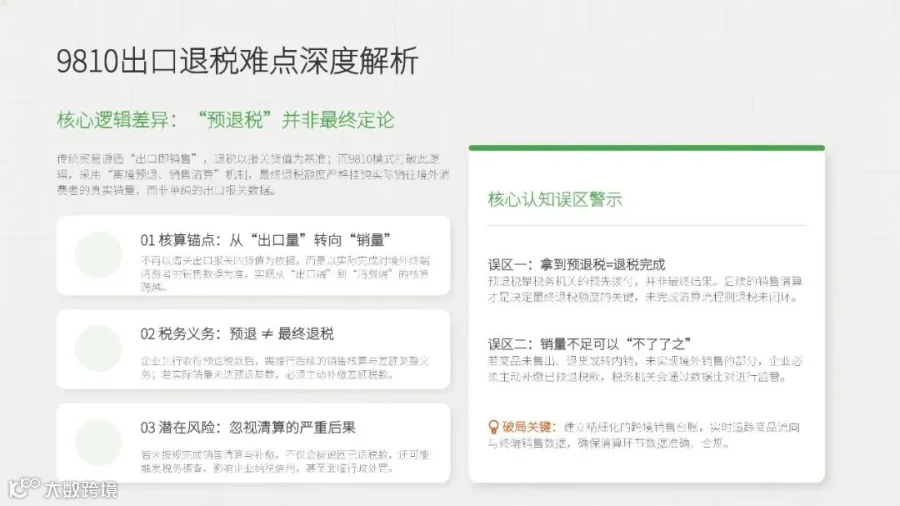
9810模式对单证要求更为严格。除报关单、发票等常规文件外,还需提供海外仓租赁协议等证明文件。关键在于构建完整的物流轨迹,证明货物从国内出口并进入海外仓,同时需提供平台销售数据以证实货物实际售出。各环节资料需环环相扣,缺一不可。
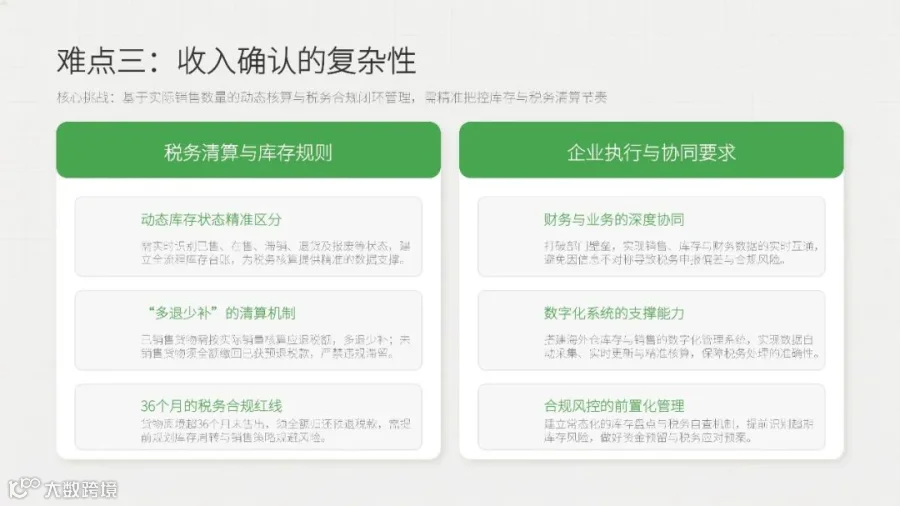
3. 收入确认:库存精细化管理
最终退税取决于实际销量,因此企业必须对海外仓库存进行精细化管理,清晰掌握已售、在售、退货及报废货物的状态。若核算时发现货物未售出,已退税款需全额退回。此外,政策规定货物离境后36个月未售出亦需退税,这对库存周转和管理能力提出了极高要求。
4. 税务审核:四流合一与真实性
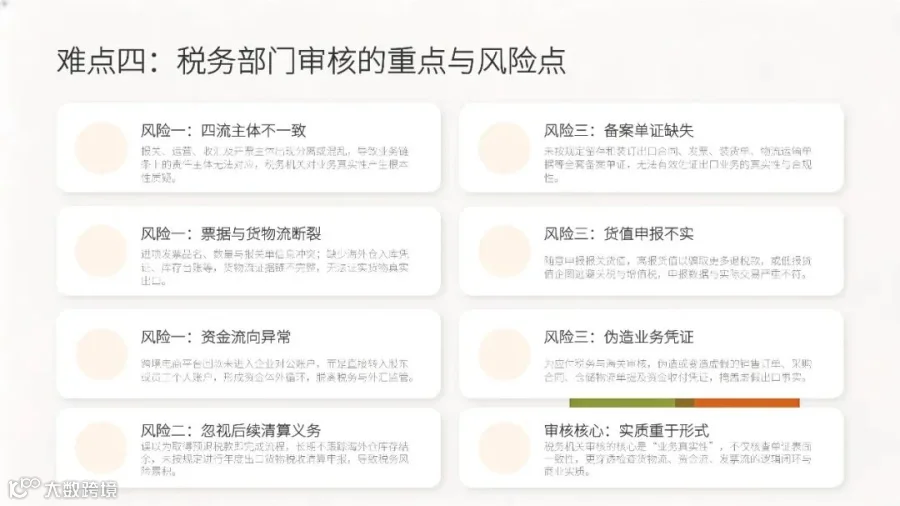
税务机关重点审查“四流合一”,即发票、货物、资金和业务主体的一致性,任何不一致均可能引发对业务真实性的质疑。此外,税务机关高度关注企业是否履行后续清算义务,以及单证资料的齐全性与数据真实性。这些都是合规的高风险点,需格外重视。
三、次年销售额核销的核心挑战
核销是指在次年4月30日前,向税务局汇报上一年度出口货物的实际销售情况,实行多退少补。若未按时完成,已退税款可能被全部追回。

1. 数据匹配:报关批次与SKU的差异
核销的最大难点在于数据维度不匹配。报关通常按批次和大类申报(如一批T恤和裤子),而电商销售按具体SKU(如红色M码T恤)进行。证明平台销售的SKU对应报关出口的货物极具挑战性。

应对思路:
- 在报关单添加内部批次号,并建立批次号与具体SKU的对应关系表。
- 尝试以报关批次为单位进行总量核销,证明出口总量等于入库、销售及库存之和。
- 大型企业应引入专业ERP系统自动化匹配数据,并留存所有凭证以确保数据可追溯。

2. 特殊业务场景的影响
客户退货、换货、滞销或报废等特殊场景对税务处理影响显著。例如,退货后可再售与直接报废的税务处理截然不同。企业需对每种情况建立清晰、可追溯的记录,否则将导致核销混乱。

3. 合规风险与应对策略
核销不当不仅需退回税款,还可能面临罚款及纳税信用降级。应对措施包括:建立常态化核算机制,避免临时抱佛脚;确保“四流合一”及数据闭环;利用数字化工具提升效率与准确性;定期自查以防范风险。

四、总结与建议
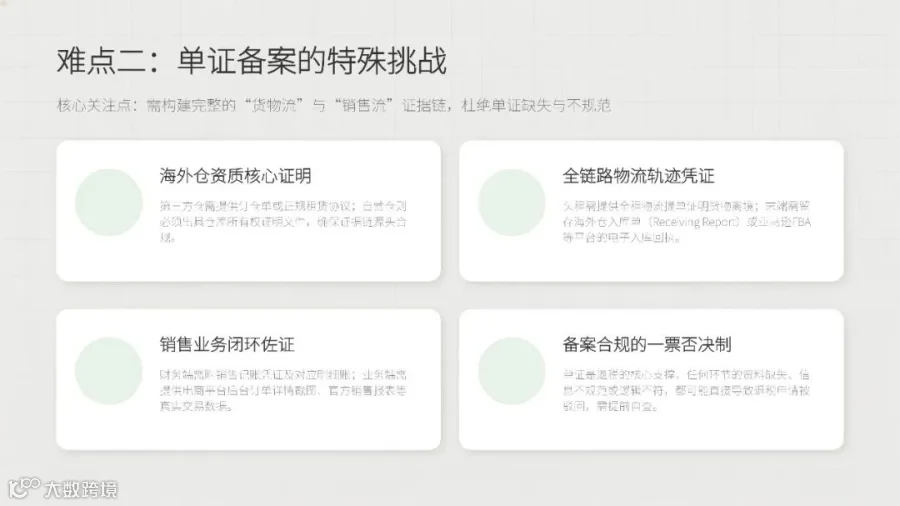
9810模式的核心在于“预退税”,获得退税仅是第一步,后续核算才是关键。合规的基础是完整单证,核心是精细化数据管理,底线是严格遵守法规。
建议策略:
- 思想重视:充分认识到后续核算的重要性。
- 流程规范:建立标准化的单证和数据管理流程。
- 工具升级:采用数字化手段提高管理效率。
- 专业支持:必要时寻求专业税务协助。