Issue: 2026-36

市场简报 – 2026年第40周
自2026年1月以来,市场景气指数首次转负。由于绕行好望角的船舶数量减少以及中国“十一”黄金周期间的停航,TEU英里增长率低于运力增长率,导致全球船舶需求下降。9月新船交付量略有增加,达到近20万标准箱,同期无船舶拆解。受中国国庆长假延长影响,未来两周市场活动将保持低迷。班轮公司仍计划从2026年10月20日起新一轮提价,尤其是在亚欧航线上,该航线运费自7月以来已下跌超过60%。苏伊士运河航线的加速回归仍是承运人提价努力的最大障碍,ONE即将加入CMA CGM、马士基、MSC、赫伯罗特和中远/东方海外,通过更短的航线运营。随着夏季旺季结束,货物需求也有所降低。
港口拥堵状况依然严重,尤其是在亚洲。从欧洲经苏伊士运河返回的船舶与好望角航线的船舶聚集在一起,南亚、东南亚和东亚港口占全球拥堵量的64%。

来源: Linerlytica
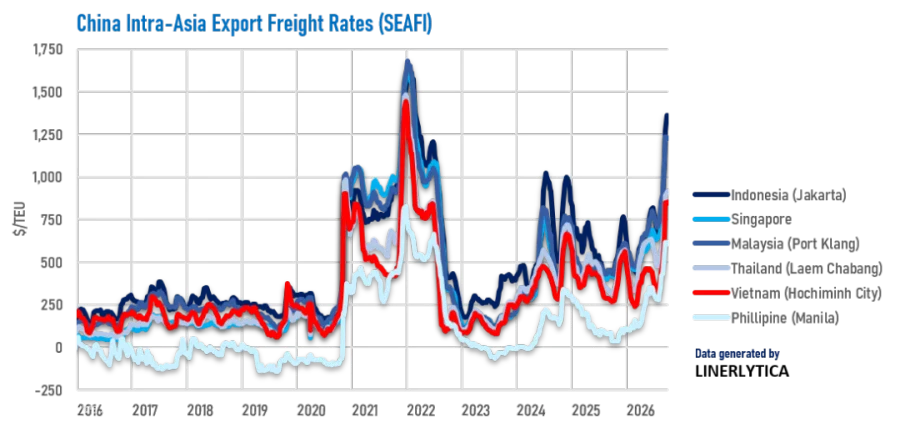
亚洲区域内运费升至疫情后高点
自2月底以来,亚洲区域内运费飙升了177%,达到2021-22年疫情峰值以来的最高水平。过去三周,新加坡、巴生港以及胡志明市/盖梅港等东南亚主要港口的拥堵加剧,加上中国港口自7月以来持续的延误,为亚洲区域内运费提供了新的上涨动力。新的支线船运力缺乏,特别是在曼谷型船舶细分领域,今年至今仅交付了5艘新船,进一步加剧了亚洲区域内航线的运力短缺。
 来源: Linerlytica
货运市场更新:2026年10月8日
[关税动态]
美国海关与边境保护局(CBP)开启CAPE第三阶段退款申报:与法院命令重新清算入境记录相关的退款有了新的申报渠道。CBP于美东时间10月6日上午5:10启动系统,并称部署“成功”。该局表示已收到477份申报。
此阶段的资格认定与此前公布的一致:仅限于法院命令重新清算的入境记录,且仅适用于在7月30日之前向CBP备案有效进口商记录(IOR)号码的原告。
进口商与政府就国际贸易法院禁令权力的范围发生冲突:最高法院在CASA案中裁定缩小了联邦法院下令救济的范围,使其不超出实际出庭的当事方。目前的悬而未决的问题是,这一限制是否同样适用于国际贸易法院(CIT)对关税纠纷的权威。政府认为适用。由V.O.S. Selections领导的进口商联盟则持反对意见,他们在10月5日的简报中告诉法院,CIT对贸易案件的管辖权运作方式不同,CASA案中没有任何内容剥夺其为从未正式参与诉讼的进口商下令救济的能力。
争议的核心在于,出于CASA案的目的,CIT是否应被视为普通的联邦地区法院,或者其针对贸易案件的专业化、全国性管辖权是否将其归入完全不同的类别。
如果政府胜诉,受到相同IEEPA关税影响的进口商可能需要提起并审理自己的单独案件以获得救济,而不是搭便车利用他人的胜诉结果。
如果原告胜诉,CIT可以继续发布关于IEEPA关税的裁决,使从未在诉讼中被点名的进口商受益,这正是政府试图阻止的结果。
华盛顿政策辩论质疑对加拿大和墨西哥的友好言论是否意味着更友好的关税:外交关系委员会高级研究员Inu Manak本周直接提出了这一问题。她在首都的一次小组讨论中指出,政府对这两个邻国的友好公开姿态与它们出口商实际面临的关税几乎没有相似之处。
加拿大是一个更清晰的例子:尽管官员们有时采取和解态度,但该国今年在汽车、酒精、乳制品和钢铁相关产品等领域征收的具体关税清单不断增长。
这些评论发表之际,正值《美墨加协定》(USMCA)进入今年规定的六年联合审查阶段,这增加了对其优惠条款是否仍具有以往意义的问题的分量。
依赖USMCA优惠的进口商应保持原产地证书的最新状态,并关注进一步的排除条款,因为符合条件的货物并未免受今年更广泛关税扩张的影响。
[海运 - 跨太平洋东行 (TPEB)]
运力与需求:
承运人增加了第41周黄金周的停航班次,但部署的运力仍高于过去几年的同期水平
亚洲始发港的港口拥堵正在缓解,但跳港仍然是使船期恢复正常部署策略的一部分。上海波动最大,9月份每周跳港超过10次。
中国黄金周假期(10月1日至7日)本周降低了出口量;黄金周后的需求反弹将为直到11月中旬的贸易奠定基础。
运费:
本周运费因黄金周而稳定,但仍保持在伊朗冲突开始前的3倍以上。
传统市场模式表明,在春节推动之前贸易会放缓,但预计第四季度市场将比过去几年更加紧张。
托运人应预期运费保持高位,鉴于拥堵情况在货物就绪日期中建立额外的缓冲,并立即锁定节后货物的舱位。
[海运 - 远东西行 (FEWB)]
运力与需求:
本周运力全面部署,停航率为1.1%,10月12日当周没有计划停航。
预计从10月19日当周起,停航率将增加,并在11月初达到10.7-12.9%,高于标志运力削减的7%水平。
货物需求减弱,因此增加的停航反映的是承运人使供应与较软的体量相匹配,而不是空间挤压。
苏伊士运河回归:
运力继续回归标准的苏伊士运河航线。CMA CGM、马士基、MSC、赫伯罗特和中远/东方海外均已将服务移回通过运河。
ONE是最新一家,计划本月晚些时候有一趟从东南亚到北欧的航行通过运河,而其他首要联盟成员尚未跟进。
返回的船只增加了该贸易的运力,并缩短了这些服务的运输时间。
托运人可以在可用的情况下使用苏伊士航线服务,尽管这种转变是按承运人进行的,并将继续受到监控。
运费:
自7月以来,运费下降了约60%。
承运人已宣布10月下旬提高费率,尽管苏伊士回归带来的额外运力使得这些提价更难维持。
运力与需求:
本周停航率为3.8%,下周为3.9%,然后在10月19日当周升至13.6%,随后一周为9.3%,最后在11月2日当周降至0%。
这是一次短暂、集中的运力削减,而非持续性的削减。来自北欧和西地中海的利用率超过94%,这是由承运人运力削减而非需求驱动的,因为出口量同比下降约6.4–6.5%。
北欧的拥堵仍然严重,鹿特丹几乎停滞,安特卫普的泊位延误超过5天。TAWB始发地的集装箱和底盘短缺持续到第44周。
货物在10月19日和26日当周就绪的托运人应尽早预订以 securing 空间。
运费:从北欧到美国东海岸的运费环比下降2.2%,并继续缓解,但仍比霍尔木兹海峡危机前的水平高出约96%。
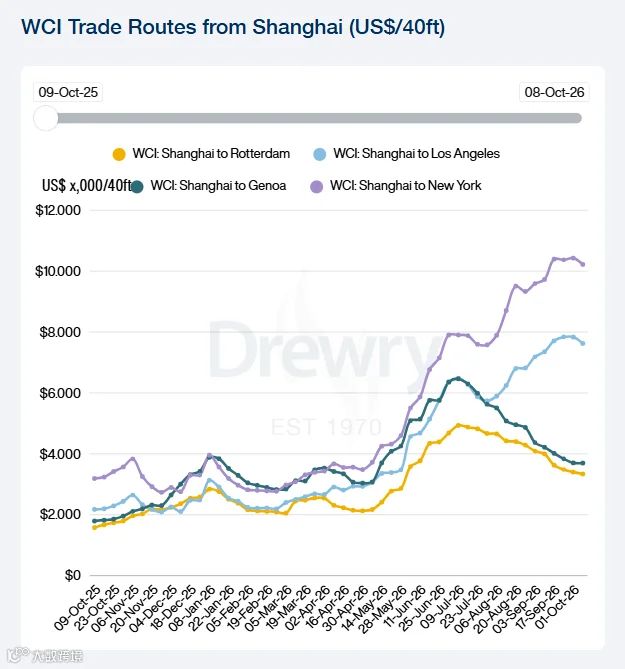
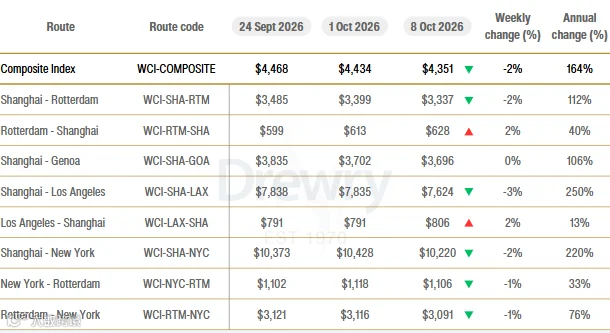
Drewry世界集装箱指数(WCI)是采购团队广泛引用的基准,下跌2%至每40英尺集装箱4,351美元,原因是随着中国黄金周期间需求减弱,跨太平洋和亚欧贸易航线的费率下降。
在跨太平洋贸易航线上,上海至洛杉矶的费率下跌3%至每40英尺集装箱7,624美元,而上海至纽约的费率下降2%至10,220美元。根据Drewry的集装箱运力洞察,下周已宣布四次停航,低于本周的11次,表明运力增加。同时,延长的中美贸易休战可能会支持在美国方向的需求反弹,随着中国新年假期的结束。Drewry预计下周费率将保持稳定。
在亚欧贸易航线上,上海至鹿特丹的费率下跌2%至每40英尺集装箱3,337美元,而上海至热那亚的费率稳定在3,696美元。根据Drewry的集装箱运力洞察,下周已宣布六次停航,高于本周的五次,表明计划运力略有减少。承运人正试图通过在10月下半月引入更高的FAK费率来扭转下降趋势。然而,这些增长的成功实施仍不确定。比预期更快地回归苏伊士航线仍然是承运人支持费率努力的最大威胁,亚欧贸易航线的费率已连续13周下降。Drewry预计下周费率将保持稳定。
东西向集装箱货运市场在中国黄金周期间放缓,工厂停工扰乱了货物流动。几家跨太平洋和亚欧服务被取消,因为承运人为应对较弱的中国出口量而削减运力。与此同时,越来越多的苏伊士运河过境正在增加亚欧贸易的运力,而围绕胡塞武装活动的不确定性依然存在。总体而言,预计市场在短期内仍将波动,需求、运力变化和地缘政治发展可能会影响运费。
[海运 - 跨大西洋西行 (TAWB)]
来源: Flexport
世界集装箱指数 - 10月8日
受黄金周需求低迷影响,WCI走弱。详见下方评论。

来源: Drewry
我们于2026年10月8日星期四的详细评估
我们对八条主要东西向贸易的评估:
来源: Drewry
WorldACD每周航空货运趋势 2026 - 第39周
2026年10月5日
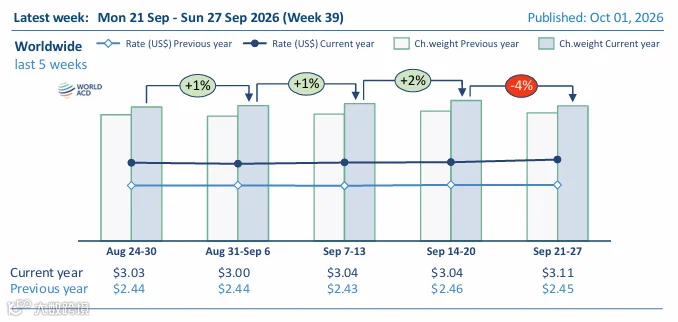
随着交通放缓,价格和运力保持稳定
全球空运吨位和价格走势分化,计费重量环比下降4%,除一个 sector 外所有 sector 均下沉,而价格普遍上涨,北美除外,该地区价格与前一周持平。亚太以及中东和南亚(MESA运往美国和欧洲的吨位周环比收缩,但运往欧洲的降幅更为明显。
来源: WorldACD
根据WorldACD市场数据的最新周数据,非洲(+7%)是唯一一个计费重量周环比增长的起始地区,所有其他地区均显示收缩,范围从亚太地区的-7%到欧洲以及中美洲和南美洲(CSA)的-1%。亚太地区的下降部分归因于日本的国定假日(9月23日的秋分日)和中国的中秋节(9月25日)。将过去两周与前两周(2Wo2W)进行比较,亚太地区和MESA在所有主要 outbound sector 均看到收缩(除了亚太地区运往北美的扩张),而来自欧洲和北美的流量在所有 sector 均增加。
与去年同期相比,全球吨位高出5%。所有起始地区的吨位均以个位数百分比上升,其中非洲增长9%居首,其次是亚太地区和欧洲,各增长6%。尽管中东冲突产生影响,MEA的计费重量仍同比增长1%。
亚洲放缓步伐不一
亚洲运往美国的出货量周环比回落2%,运往欧洲下降8%。运往欧洲的吨位在所有 sector 均下滑,除了香港(持平)和马来西亚(上涨20%),后者从前一周因马来西亚公共假日导致的18%下降中恢复。日本出货量骤降40%,越南、韩国、印度尼西亚和泰国下降10%至14%之间,其他起始地显示个位数收缩。
部分得益于 ongoing AI相关流量,从越南、马来西亚、台湾和新加坡运往美国的吨位周环比攀升6%至12%,而亚太地区的四个起始地(日本、韩国、香港和泰国)看到周环比量下降。该地区运往美国的同比吨位增长14%(除日本外所有起始地均增长),而运往欧洲的计费重量在所有亚太起始地均收缩,印尼除外,整体收缩8%。
MESA volume 撤退
来自MESA运往欧洲的吨位周环比下沉6%,原因是印度(-4%)和孟加拉国(-5%)的下降,而迪拜的出货量周环比保持稳定。MESA的年同比量收缩7%,原因是迪拜(-44%)和印度(-7%)的收缩。来自MESA运往美国的交通周环比下滑2%,原因是迪拜(-7%)、印度(-1%)和斯里兰卡(-12%)的吨位下降。尽管如此,受益于印度(+15%)和孟加拉国(+47%)的增长,交通量同比仍高出13%。
运力稳定,费率个位数上涨
全球航空货运运力连续第三周保持不变。非洲运力周环比上升1%,欧洲收缩1%,其他起始地无变化。2Wo2W基础上的模式相同——总体无变化,个别地区波动在-1%至+1%之间。与2025年同期相比,总运力高出3%,由所有市场的个位数扩张驱动。
价格总体周环比上涨2%,主要由亚太地区4%的涨幅引领,其次是非洲、欧洲和MESA,均为3%。CSA上涨1%,北美持平。与一年前相比高出27%,其中MESA(+52%)显示最大增幅,而CSA(+7%)是唯一价格涨幅低于10%的地区。
亚太地区运往美国的平均费率周环比持平,尽管六个起始地下跌1%至9%,但被其他四个地区1%至4%的涨幅所抵消。运往欧洲的价格出自亚太地区周环比上涨2%,得益于七个起源国的增长,范围从日本(+1%)到新加坡(+8%)。
双位数增长介于台湾(19%)和新加坡(54%)之间,推动亚太地区运往美国的平均费率比一年前高出38%。该地区运往欧洲的价格同比高出25%,其中香港(+9%)是唯一费率涨幅低于10%的起始地,这反映了进入欧盟的电子商务流量暴跌。
出自MESA的价格运往欧洲周环比上涨3%,而运往美国的费率攀升7%。在这两种情况下,这些增长均由印度和斯里兰卡价格上涨驱动,而迪拜和孟加拉国的费率下降。运往欧洲和美国的年平均费率分别高出63%和70%。
展望未来,中国在10月1日至7日关闭庆祝黄金周假期,将进一步影响其出口。

来源: WorldACD
END
免责声明:本文中的所有信息、内容和材料仅供一般信息参考,可能不构成最新信息。文章包含从其他第三方网站合法获取的内容。“FreightMarketInfo”官方账号及其任何管理层、运营团队或代表不对因使用本文件而产生的任何损失承担任何法律责任。