


"原因不明的报错"或"支付失败",您有过这样的经历吗?
"将商品加入购物车并点击购买按钮后,支付却无法完成"——明明信用卡信息无误却莫名其妙报错。这种违和感既是用户购买过程中的巨大心理障碍,也是导致电商运营方面临销售机会损失的严重风险。
随着购物向线上转移,信用卡支付的“非授权”这一隐形障碍常对体验和企业销售额产生负面影响。特别是在购买高价或急需商品时,“无法通过=无法购买”会直接转化为即时机会损失,使广告投资和引流努力付诸东流。
为可视化此类支付现状,YTGATE于2025年5月针对消费者和电商运营方开展了两项调查。本文摘录特别值得关注的结果,探讨双方存在的认知差距及应对策略。
“支付错误”并不罕见:约30%的用户在3个月内经历过
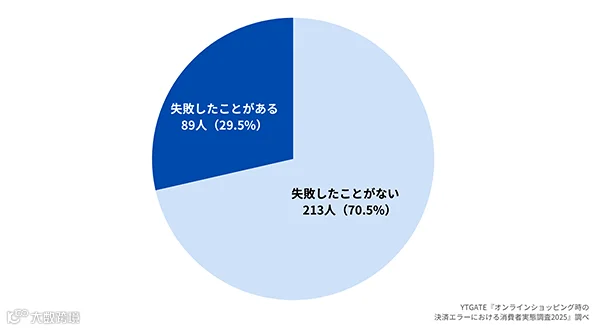
YTGATE针对全国20至60岁在线购物用户(男女共302人)的调查显示,约30%(89人)表示“在过去3个月内经历过支付失败”,这意味着每3人中就有1人在近期经历了此类故障。
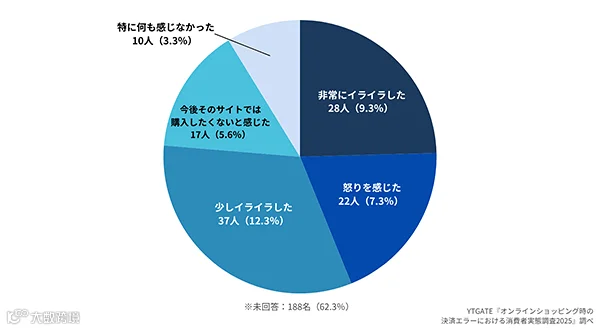
此外,这种影响波及情感层面。在有过支付错误经验的受访者中,约29%感到“烦躁、愤怒”,5.6%表示“考虑过离开该品牌或电商平台”。购买完成前的错误不仅损害购买意愿,还可能引发对企业或品牌的整体不信任感。
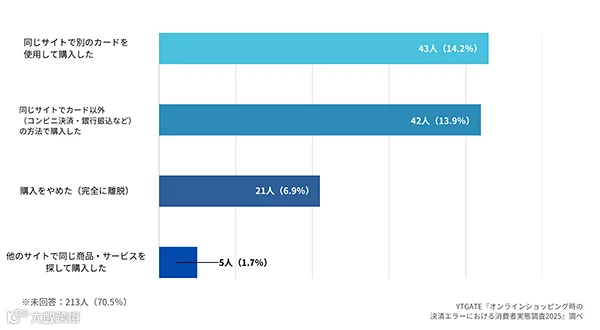
行为方面也出现分化:约28%选择其他手段继续购买,约8.6%回答“放弃了购买”或“使用了其他网站”。也就是说,约有1成的用户可能流失到了竞争对手那里。
另外值得注意的是,“不清楚为何出现错误”的情况较多。结果显示,在经历过支付错误的用户中,约半数人表示“未显示原因”或“不明白原因”。

这种不透明性正是导致用户不信任和流失意愿升高的因素,对于电商运营商而言,这是应当严肃对待的不知不觉中流失的销售业绩关键点。
"是重要课题"却"不了解详情":意识与理解的差距
YTGATE对309家电商运营商(含年销售额100亿日元以上大型企业)的调查显示,关于信用卡支付授权率,超过7成的电商运营商认识到这是“对自身重要的课题”。
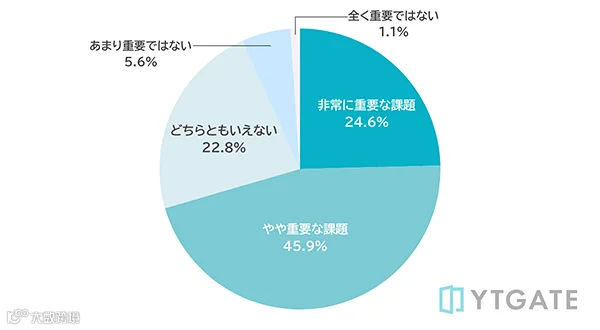
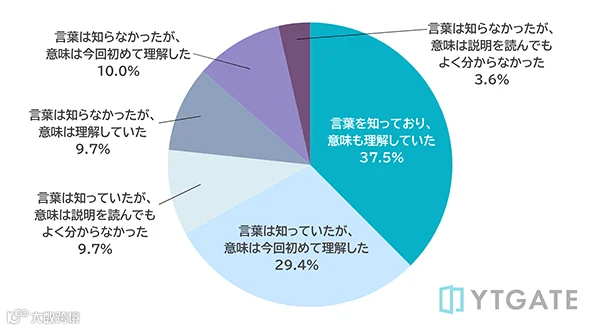
然而另一方面,62.4%的人回答“不了解‘授权批准率’这一术语的具体含义”。虽然问题意识正在提高,但针对具体改善的知识与手段尚未普及。
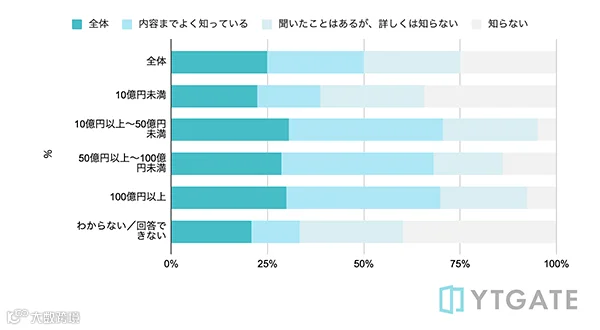
根据年销售额规模不同也存在差异:年销售额100亿日元以上的企业中,表示“了解具体内容”的比例达约3成;而年销售额不足10亿日元的企业中,表示“不了解”的比例显著较高。也就是说,大型企业已开始将其作为经营指标对待,而在中小企业中,很多时候甚至根本没有意识到这一点。
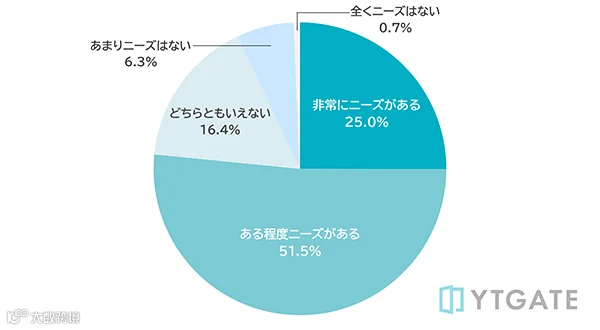
此外,76.5%的受访者表示“有改善支付授权率的需求”,其中约25%回答“非常有需求”。可以看出,经常面对“莫名无法通过的支付”的企业,更深刻地感受到了通过改善恢复销售的潜力。
背景中的“制度变更”与日益复杂的风险判断
近年来,非授权交易增加受制度变更影响。自2025年3月起,“EMV 3-D Secure”引入成为强制要求,支付时增加了身份验证步骤,使用户操作流程变得繁琐。
此外,若进行3D安全验证后成立的支付被判定为盗用,会发生由发卡行而非商户承担损失的“责任转移”现象。基于此,从规避风险角度看,实际情况是只要有一点点可疑迹象,发卡行就倾向于拒绝授权。
因此,即使信用额度仍有剩余,也会因使用地区、时间段、支付金额、卡片类型、IP地址或终端信息差异等因素,导致支付被拒绝的情况屡见不鲜。
电商运营商方面难以看清这样的判断逻辑,因此经常听到“不知道支付未成功的原因”、“不清楚是否有改进余地”等声音。这导致购物车放弃现象发生、客户投诉增加、内部应对工作量上升,从而在销售、客户体验(CX)和运营三个层面逐渐积累负担。
如今应将“支付授权率”作为进取型的经营指标
支付授权率不仅仅是运营层面的KPI。它是用户在购买意愿最强烈、即将完成支付最后关头面临的最后一道关卡;若在此处出现错误或未授权,此前在营销、产品开发、UI优化等方面积累的所有努力都将付诸东流。
例如,即使投入广告费吸引客流并通过优化落地页提高转化率,若在支付阶段未能获得授权,销售额仍为零。正确把握这种“看不见的机会损失”并战略性地进行改善,将成为未来电商经营的重要差异化要素。
那么,电商企业应采取哪些应对措施呢?
按阶段解析电商企业应采取的对策
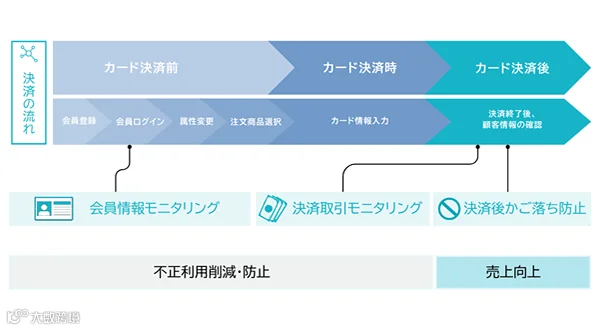
信用卡支付存在“支付前”、“支付时”和“支付后”等多个阶段,每个阶段都潜藏着销售损失或欺诈风险点。为维持稳定的销售额和客户体验,电商企业需要俯瞰整个支付流程并采取战略性应对措施。
具体而言,采取以下三个步骤的措施是有效的。
① 现状把握
首先分析自身支付数据,通过可视化支付授权率和购物车放弃率等指标,明确在哪个阶段导致了销售损失。通过对“用户在何时、为何放弃购买”的因素进行详细分析,不仅可以优化UI和导航路径,还能有助于识别和解决因支付引起的瓶颈。
② 问题识别
随着反欺诈措施加强,由于防御设置过度而导致正当交易也被拦截的案例也在增加。基于可视化的数值,分析错误代码、发生时机、使用卡种等趋势,以识别未授权或流失的根本原因。
③ 对策制定
基于分析结果,设计并执行切实可行的改善措施,包括调整各发卡行的应对方针、审查判定规则和连接规范,以及针对用户的支持策略等。
此外,在实际工作中,重点重新审视以下三个视角至关重要。
会员信息的监控与健康度管理(支付前)
通过检测会员注册、登录及信息变更时的可疑行为,可以尽早排除非法账户,从而预防非法支付。
支付交易的实时监控(支付时)
通过引入将交易信息与支付信息联动、在支付后立即进行非法检测的机制,可以即时阻断非法利用,防止损害扩大。
支付后流失对策(支付后)
通过分析错误代码等系统日志,并对支付失败后的用户提供重新支付的引导或支持,以防止遗漏,实现销售恢复。
通过这些措施,可以将看似不起眼的“支付成功率”指标,定位为影响销售额和用户体验的“战略性增长杠杆”。
然而,“实际上根本无暇顾及”恐怕才是许多电商从业者的真实心声。在忙于日常业务(包括销售管理、库存应对、客户支持及广告运营等)的背景下,持续监控“支付是否真正正常运行”、梳理问题并执行改进,对一线团队来说绝非易事。
因此,我们希望成为守护作为“资金入口”的支付现场,并伴随其进行改善的存在。